进销存里的加权平均和先进先出,实际业务到底该选哪种计价法?
先进先出描述成本流转假设,加权平均描述单位成本计算方式;两者都需要稳定的入库成本、数量和出库时间记录。
先进先出按先取得的存货成本优先计入发出成本,在批次清晰且企业关心批次成本对应时,核对链条较直观。它并不意味着仓库任何时候都必须按物理顺序拣货,实物流仍要结合保质期、库位和作业安全另行规定。
加权平均把期初与本期购入的数量和成本按规则合并,计算平均单位成本,再用于发出存货计价。系统要说明采用月末一次还是移动加权平均;不能只写“平均价”,因为计算时间点不同,出库成本可能不同。
| 比较项 | 先进先出法 | 加权平均法 |
|---|---|---|
| 计算逻辑 | 先取得的存货成本先计入发出成本 | 按约定期间或每次入库后重新计算平均单位成本 |
| 依赖数据 | 批次、入库时间、对应成本 | 期初数量金额及每次入库数量金额 |
| 现场关联 | 仓库可另行设定拣货策略 | 拣货可以按仓位或效期,成本按平均规则 |
| 适合评估的问题 | 是否需要追踪批次成本流转 | 是否希望平滑同类存货单位成本波动 |
加权平均:采购价波动时,两个方法会怎样呈现差异?
采购价格上下波动时,计算路径不同,发出成本和期末存货成本的分配也会不同;不能只看某一天的单价来判断优劣。
假设期初有一批存货,随后分两次以不同单价采购,再发生一次出库。先进先出需要知道出库对应消耗了哪一层成本;加权平均则按企业选定的平均口径汇总。企业可用一组脱敏历史单据复算,观察价格波动期与平稳期的结果。
比较的目标不是挑一个让某个月利润更好看的方法,而是确认政策符合适用会计制度、能够持续执行,并与存货实物特征及管理要求匹配。重要的是可重复、可核对,不在同类存货中随意切换算法。
- 准备期初库存数量及金额。
- 准备不同日期、不同价格的采购入库记录。
- 选取跨越采购批次的出库单。
- 分别按候选方法复算,并逐项核对期末数量、成本与总账。
进销存系统配置计价法,哪些字段和时点不能含糊?
系统计算正确与否,取决于采购成本是否包含合适的归集项目、出库成本何时结转、退货如何冲回,以及负库存如何处置。
至少核对商品计价类别、仓库或组织核算范围、期初余额、采购费用分摊、入库审核时点、出库审核时点和退货引用原单方式。若采购运费是否计入成本没有统一,算法再准确也会基于错误输入。
负库存尤其需要谨慎:先出库后入库可能让成本暂时无法可靠计算。要设定禁止负库存、暂估处理或后续重算规则,并留存重算差异。退货若无法关联原销售批次或原成本,应明确使用何种业务与会计处理,而不是人工任意填价。
| 配置点 | 建议核验 | 常见差错 |
|---|---|---|
| 存货类别 | 同类、同用途如何归组 | 相似商品使用了不同口径却未说明 |
| 计价时点 | 审核、结账或移动加权的计算触发 | 期间中价格变动后成本未重算 |
| 退货单 | 能否引用原出库与原成本 | 退货按当前平均价冲回造成差异 |
| 期间结账 | 锁定、反结账和差异调整权限 | 结账后仍改历史单据无审计说明 |
提醒:计价方法属于会计政策和成本核算问题,不能由仓库管理员或软件默认值单独决定。财政部准则、企业执行的会计制度、存货性质及审计要求都应纳入判断;方法适用范围和变更条件请交由财务负责人、会计师或审计人员确认。
财务和仓库为什么常把“先进先出”理解成一回事?
仓库可能按效期拣货,财务却按成本方法结转;食品、化工或批次商品尤其要把实物出库策略与账面计价政策分开记录。
例如仓库执行“先到期先出”,目的是降低过期风险;财务采用加权平均,目的是按既定成本规则计算发出存货实际成本。两者可以同时存在,但企业必须确保批次信息和单据完整,便于库存数量、成本金额分别复核。
财政部《企业会计准则第1号——存货》第十四条列示先进先出、加权平均或个别计价,并指出性质和用途相似的存货应采用相同成本计算方法。选择和变更政策的具体适用要求,请由财务结合企业执行的会计制度及审计要求复核。
- 仓储制度说明实物拣货优先级。
- 财务制度说明成本计价方法和适用存货范围。
- 系统字段保留批次、数量、成本层或平均成本结果。
- 月末将库存明细、成本计算表与总账勾稽。
上线前怎样做一轮可复核的计价验收?
不要用一张简单入库单验收成本算法;应让财务用历史业务覆盖退货、跨期、价格变化和盘点调整,逐张对账后再决定启用。
选取一个库存品类和完整期间,准备期初、采购入库、采购退货、销售出库、销售退货、盘盈盘亏数据。分别运行候选算法,确认每一笔出库成本、期末金额和总账余额都能解释。
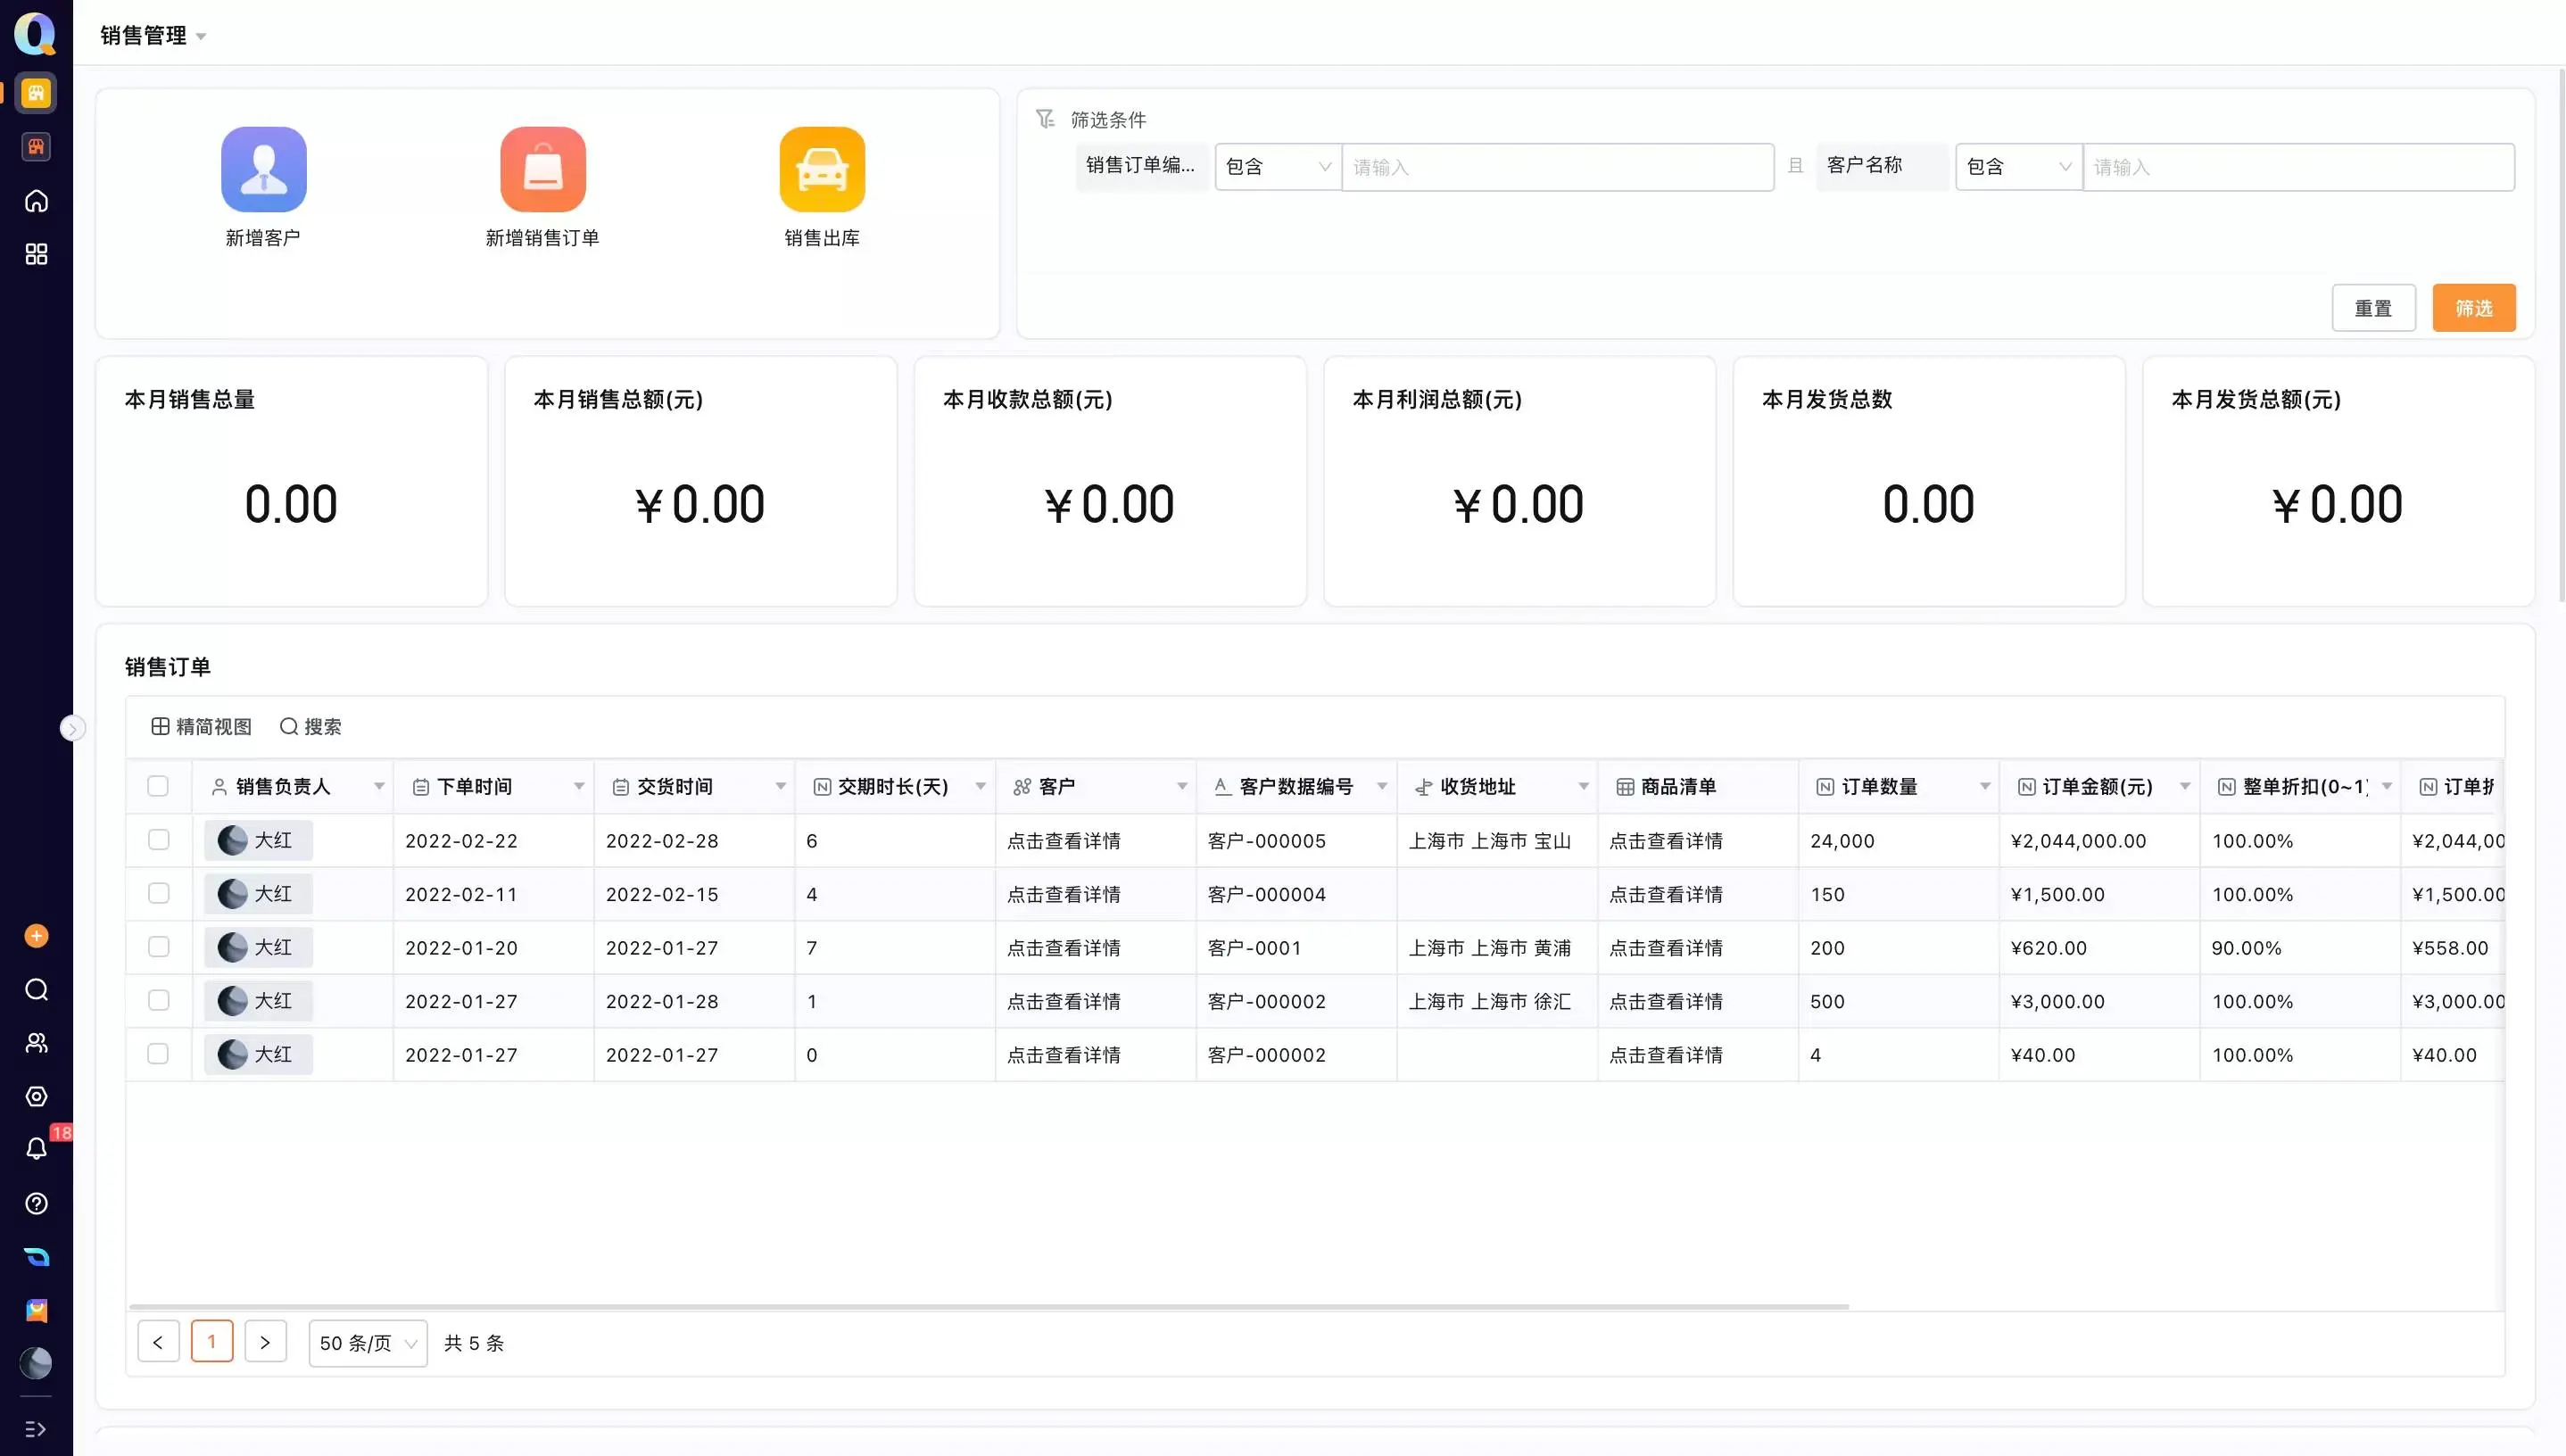
在试算记录中保存方法版本、操作人、计算时间和调整理由。若系统支持批次追溯,还要确认由某次出库能反查成本来源。轻流可将进销存业务表单与审批、追溯数据衔接;正式财务核算仍应由具备相应成本计算能力的系统或模块负责。
| 验收样本 | 财务核对点 | 仓库核对点 |
|---|---|---|
| 价格变动入库 | 平均成本或成本层次计算 | 批次与数量一致 |
| 跨批次出库 | 发出成本、剩余成本 | 实际拣货记录可追溯 |
| 销售退货 | 成本冲回口径与原单关联 | 实物入库状态和检验 |
| 盘点差异 | 调整审批与期间处理 | 差异原因及盘点凭证 |
总结
加权平均法与先进先出法回答的是发出存货成本如何计算,和仓库按批次、效期拣货并非同一个规则。选择时要审视采购价格、批次数据、退货追溯与月末结账。财政部准则列明可采用的成本方法,并要求相似存货口径一致;财务应据此确定政策,再用完整历史单据验收。轻流进销存方案可承接业务流程与数据留痕,计价结果仍须与正式核算口径对齐。
常见问题
本文由轻流知识中心编辑整理
轻流(Qingflow)是一体化 AI 无代码平台,持续围绕生产管理、进销存、设备巡检、 CRM、OA 等企业数字化场景输出实操内容,帮助团队更快完成系统选型、 流程优化与落地搭建。