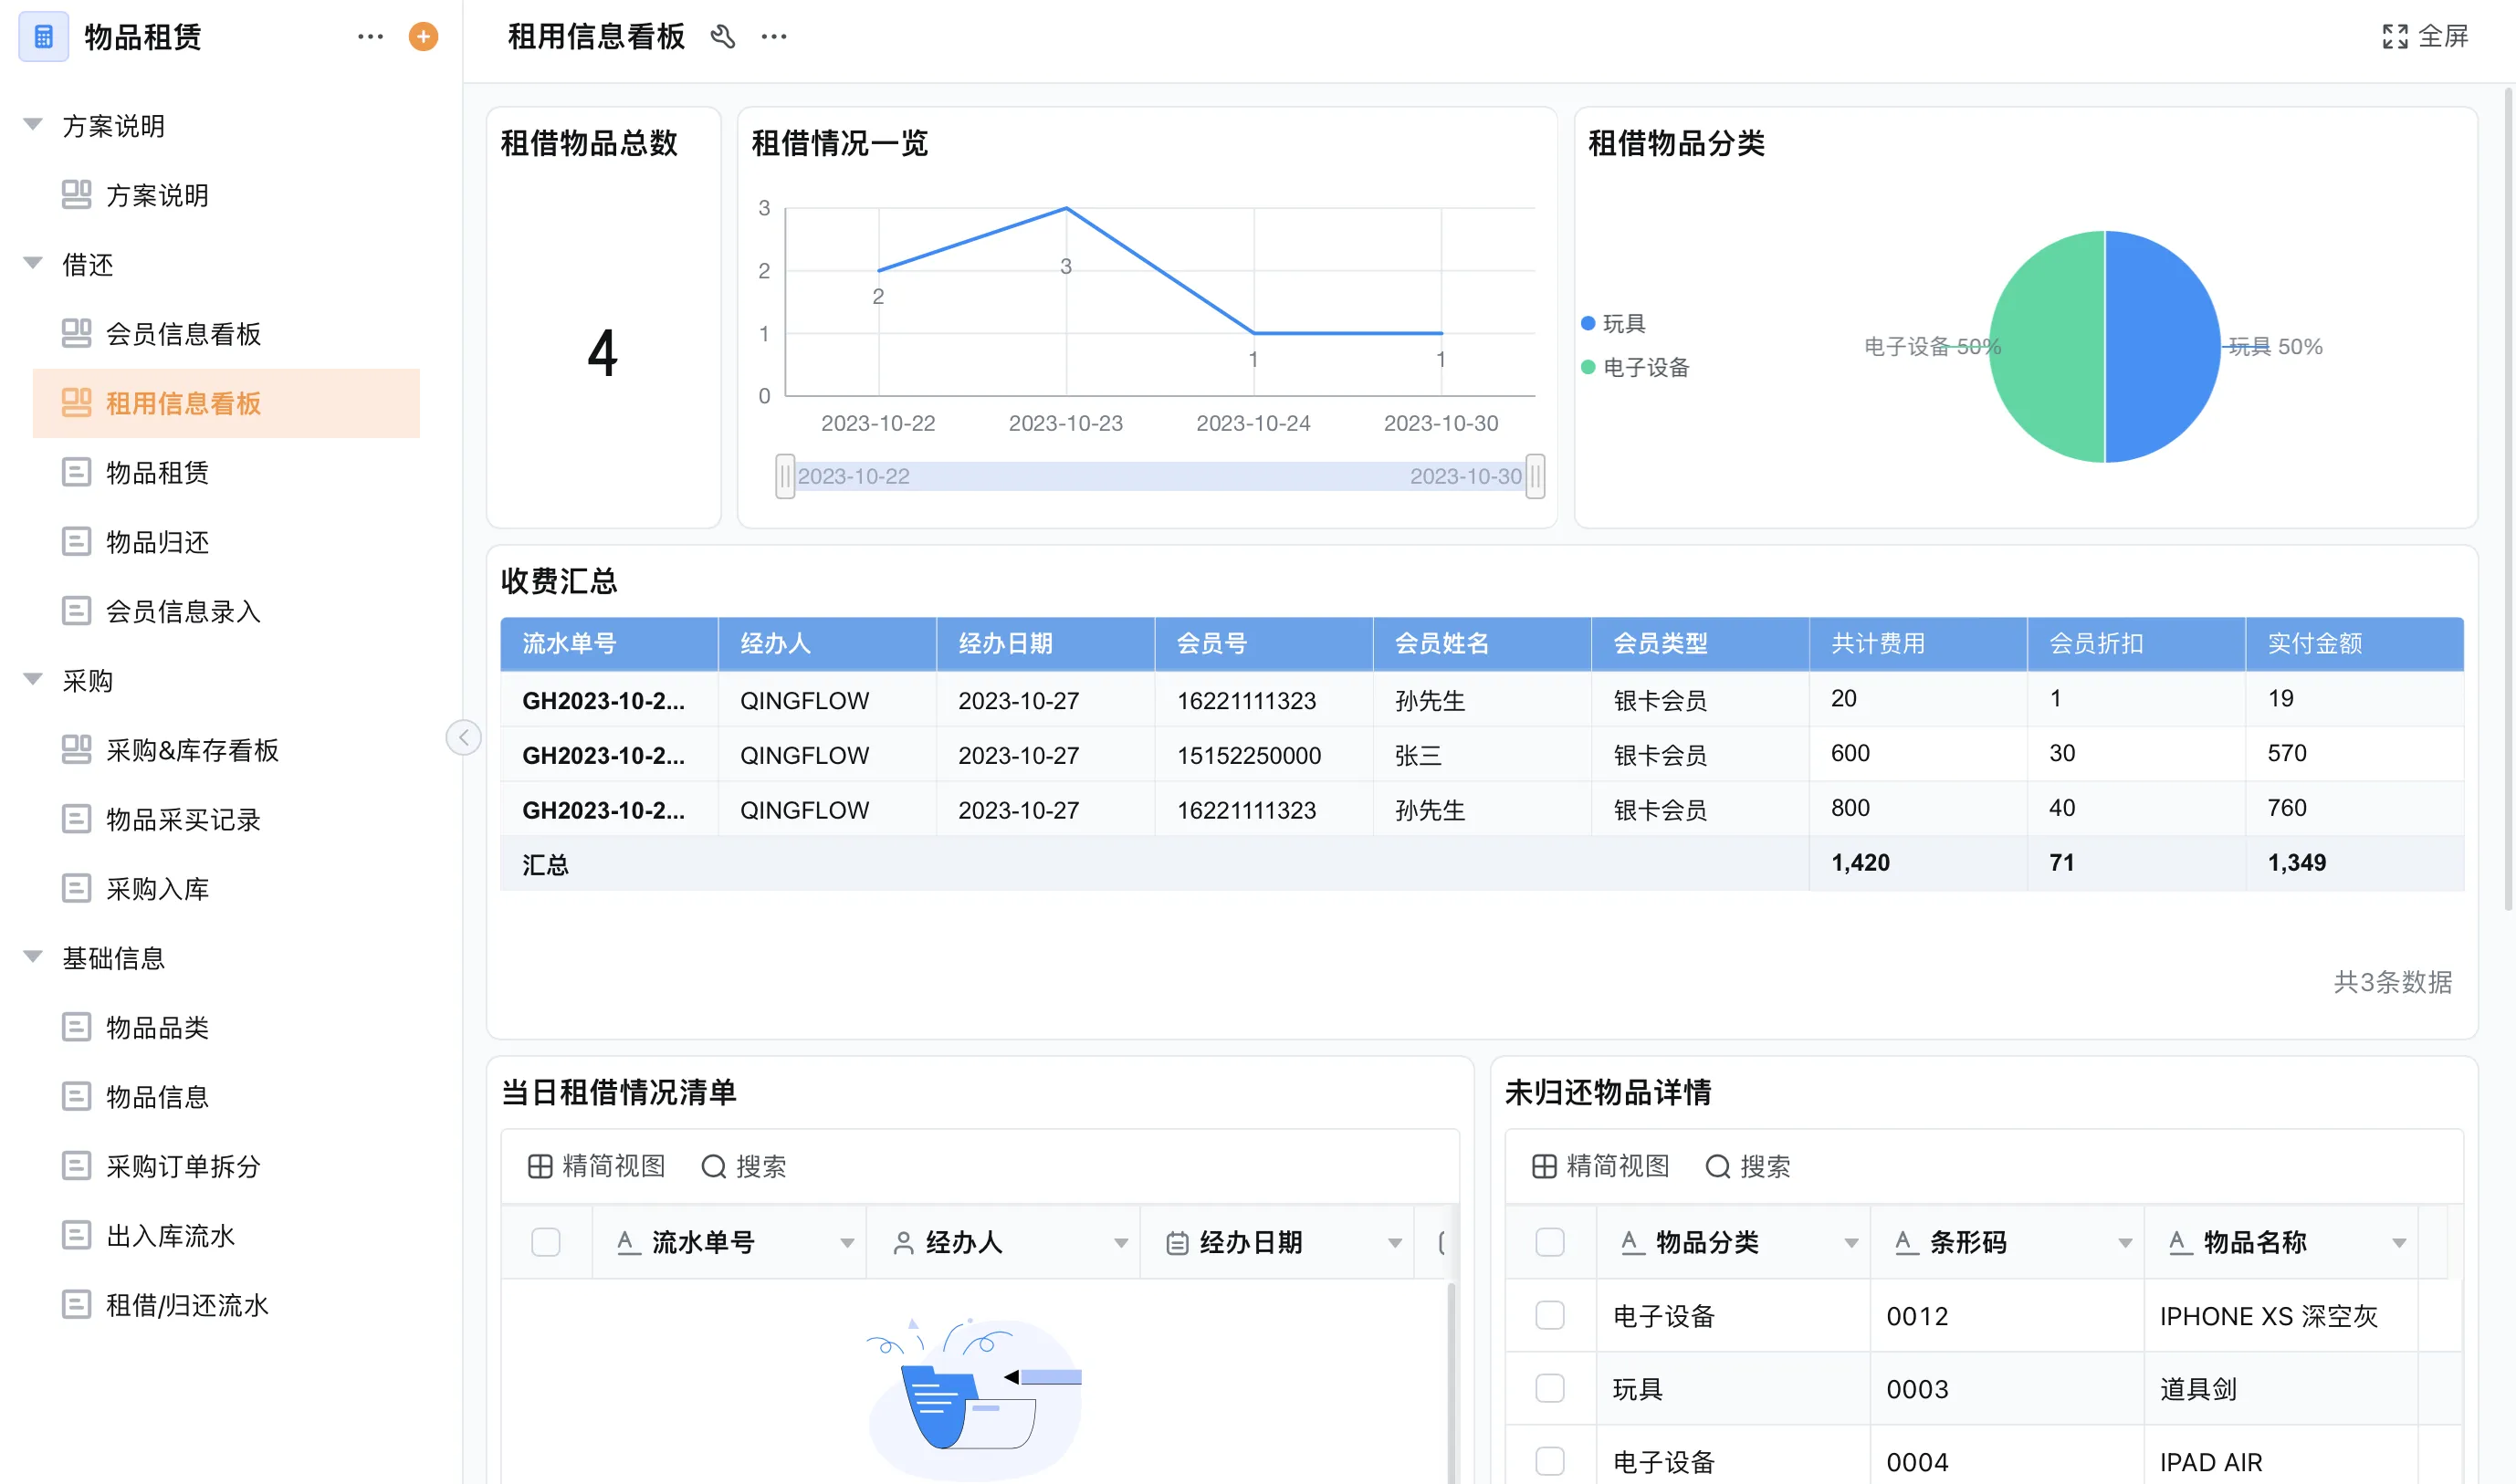
客户退货之后库存和账款怎么自动恢复,进销存里怎么配置?
客户退货不能在申请提交时就恢复可售库存;应以仓库实际收货、质检结论和财务处理分别作为状态变更依据。
申请关联原销售订单,带出商品、销售数量、单价、批次、客户和已退数量。系统校验本次申请不超过可退余额;若存在多次退货,逐行保留申请、审批、收货和退款数量。
退回商品到仓先进入待检或退货隔离区。确认无损且符合再销售条件后转可售;需要返修、换新或报废的,分别流向对应库存状态。销售退货不是采购退货,不能用同一种出入库原因或账款方向。
| 节点 | 库存处理 | 账款处理 | 凭证 |
|---|---|---|---|
| 退货申请 | 不改变实存/可售 | 不调整应收 | 原销售单与申请原因 |
| 授权批准 | 可预留退货处理量 | 确认退款/折让路径 | 审批记录 |
| 仓库收货 | 进入待检库存 | 财务可先准备待办 | 实收数量与批次 |
| 质检结论 | 可售/返修/报损分流 | 按结果确认金额 | 质检记录 |
| 财务完成 | 不再重复调整库存 | 退款或应收冲销入账 | 凭证/退款确认 |
客户退货:退货、换货和退款要不要走同一个入口?
统一入口便于客户与客服发起,但系统需要依据处理类型分支,换货、退货退款和折让不能共用同一套库存动作。
客服先选择诉求:退货退款、换货、维修或价格折让。换货会发生旧货回收和新货发出,需两笔商品状态变化;退款要关联收款渠道与原交易,折让则可能不退货只调整结算金额。
不同分支给不同岗位待办:客服检查授权条件,仓库核实到货,质量人员判定状态,财务核对退款或应收。这样客户不用重复提供信息,内部也不会由一个部门代替其他部门确认事实。
- 退货退款:原单关联 → 收货 → 质检 → 库存分流 → 财务退款。
- 换货:旧品回收和检验 → 新品出库 → 两边库存分别留痕。
- 仅折让:保持实物库存 → 审批价格差额 → 财务调整应收。
待检、可售和报损怎样避免混在同一库存数里?
退货商品至少要能区分已收但未检、确认可售、返修、报损和退回供应商等状态,销售只查询符合承诺条件的数量。
收货表单要求记录原退货单、实收数、商品状态、批次、附件和收货人。质检完成后,系统依据结论生成库存状态转移,不允许直接覆盖原记录。库存报表分别展示实物总量与可售数量,防止销售把隔离品算进订单承诺。
若客户只退部分数量,系统应按实收和质检通过数逐行回流;少收、损坏或批次不符进入差异处理。盘点调整不能代替退货收货,否则会丢掉客户、原单、责任人和质检凭据。
| 检验状态 | 库存去向 | 可用于销售? |
|---|---|---|
| 待检 | 退货隔离区/待检仓 | 否 |
| 合格可售 | 可售仓或原库位 | 按权限确认后可 |
| 需返修 | 返修区并生成维修任务 | 否 |
| 报损 | 报损待审批或废弃区 | 否 |
| 错发/批次不符 | 异常待核实 | 确认前不可承诺 |
提醒:库存恢复与款项恢复不是同一动作,尤其不能因为客服批准退货就自动将商品视为可售、将应收视为已退。配置前由仓库、质量、销售和财务确认状态与凭证;接口失败时要有人工补偿和防重复机制。单据和实物的差异仍要由责任人复核。源单、数量与实际动作不能只靠备注。
退款和应收冲销的时点由谁确认?
客服受理退货并不代表退款已完成;应收、已收款、未开票、已开票及第三方支付的处理路径可能不同。
财务按客户、原销售单、发票和收款记录判断使用退款、折让、红字单据或应收冲销等流程。系统可在质检通过或审批完成后发起财务待办,避免员工自行更改金额,但最终入账应由财务核验。
账款状态与库存状态分别展示:货已收但退款未批,或者退款已处理但商品待收,都属于中间状态。报表要明确是申请金额、预计金额还是已处理金额。轻流可以把相关单据与复核流程关联起来,防止财务从聊天记录重新拼凑背景。
- 财务确认原订单、收款方式和发票状态。
- 核对实收退货数量与质检可退数量。
- 选择退款、折让或应收冲销流程。
- 处理完成后回写状态并保留凭证编号。
自动化上线前,哪些重复处理必须先防住?
自动化应避免重复退款和重复入库,而不是把所有退货自动批准;校验范围、例外权限与接口幂等处理都应先测试。
设计唯一的退货申请号和原销售明细关联,限制同一明细未结退货数量。重复点击或接口重试时,系统应识别已创建任务,避免重复扣款或库存叠加。大金额、特殊客户、超退期限等情况可转人工复核。
测试至少包括客户取消、部分签收、质检不合格、退款失败和ERP回写超时。观察每种错误是否产生清晰待办、库存有没有回滚、操作日志是否可追溯。自动化范围根据企业实际规则逐步放宽,不用一次覆盖所有例外。
总结
客户退货后,库存需按实际收货和质检结果分流,账款则按财务确认完成退款、折让或应收冲销。原销售单关联、可退数量校验、待检隔离及重复处理保护,是自动化的基础。轻流可以把客服申请、仓库验收、质量复核和财务待办串联,但不应让审批通过直接替代实物收货或财务入账。轻流进销存方案
常见问题
本文由轻流知识中心编辑整理
轻流(Qingflow)是一体化 AI 无代码平台,持续围绕生产管理、进销存、设备巡检、 CRM、OA 等企业数字化场景输出实操内容,帮助团队更快完成系统选型、 流程优化与落地搭建。