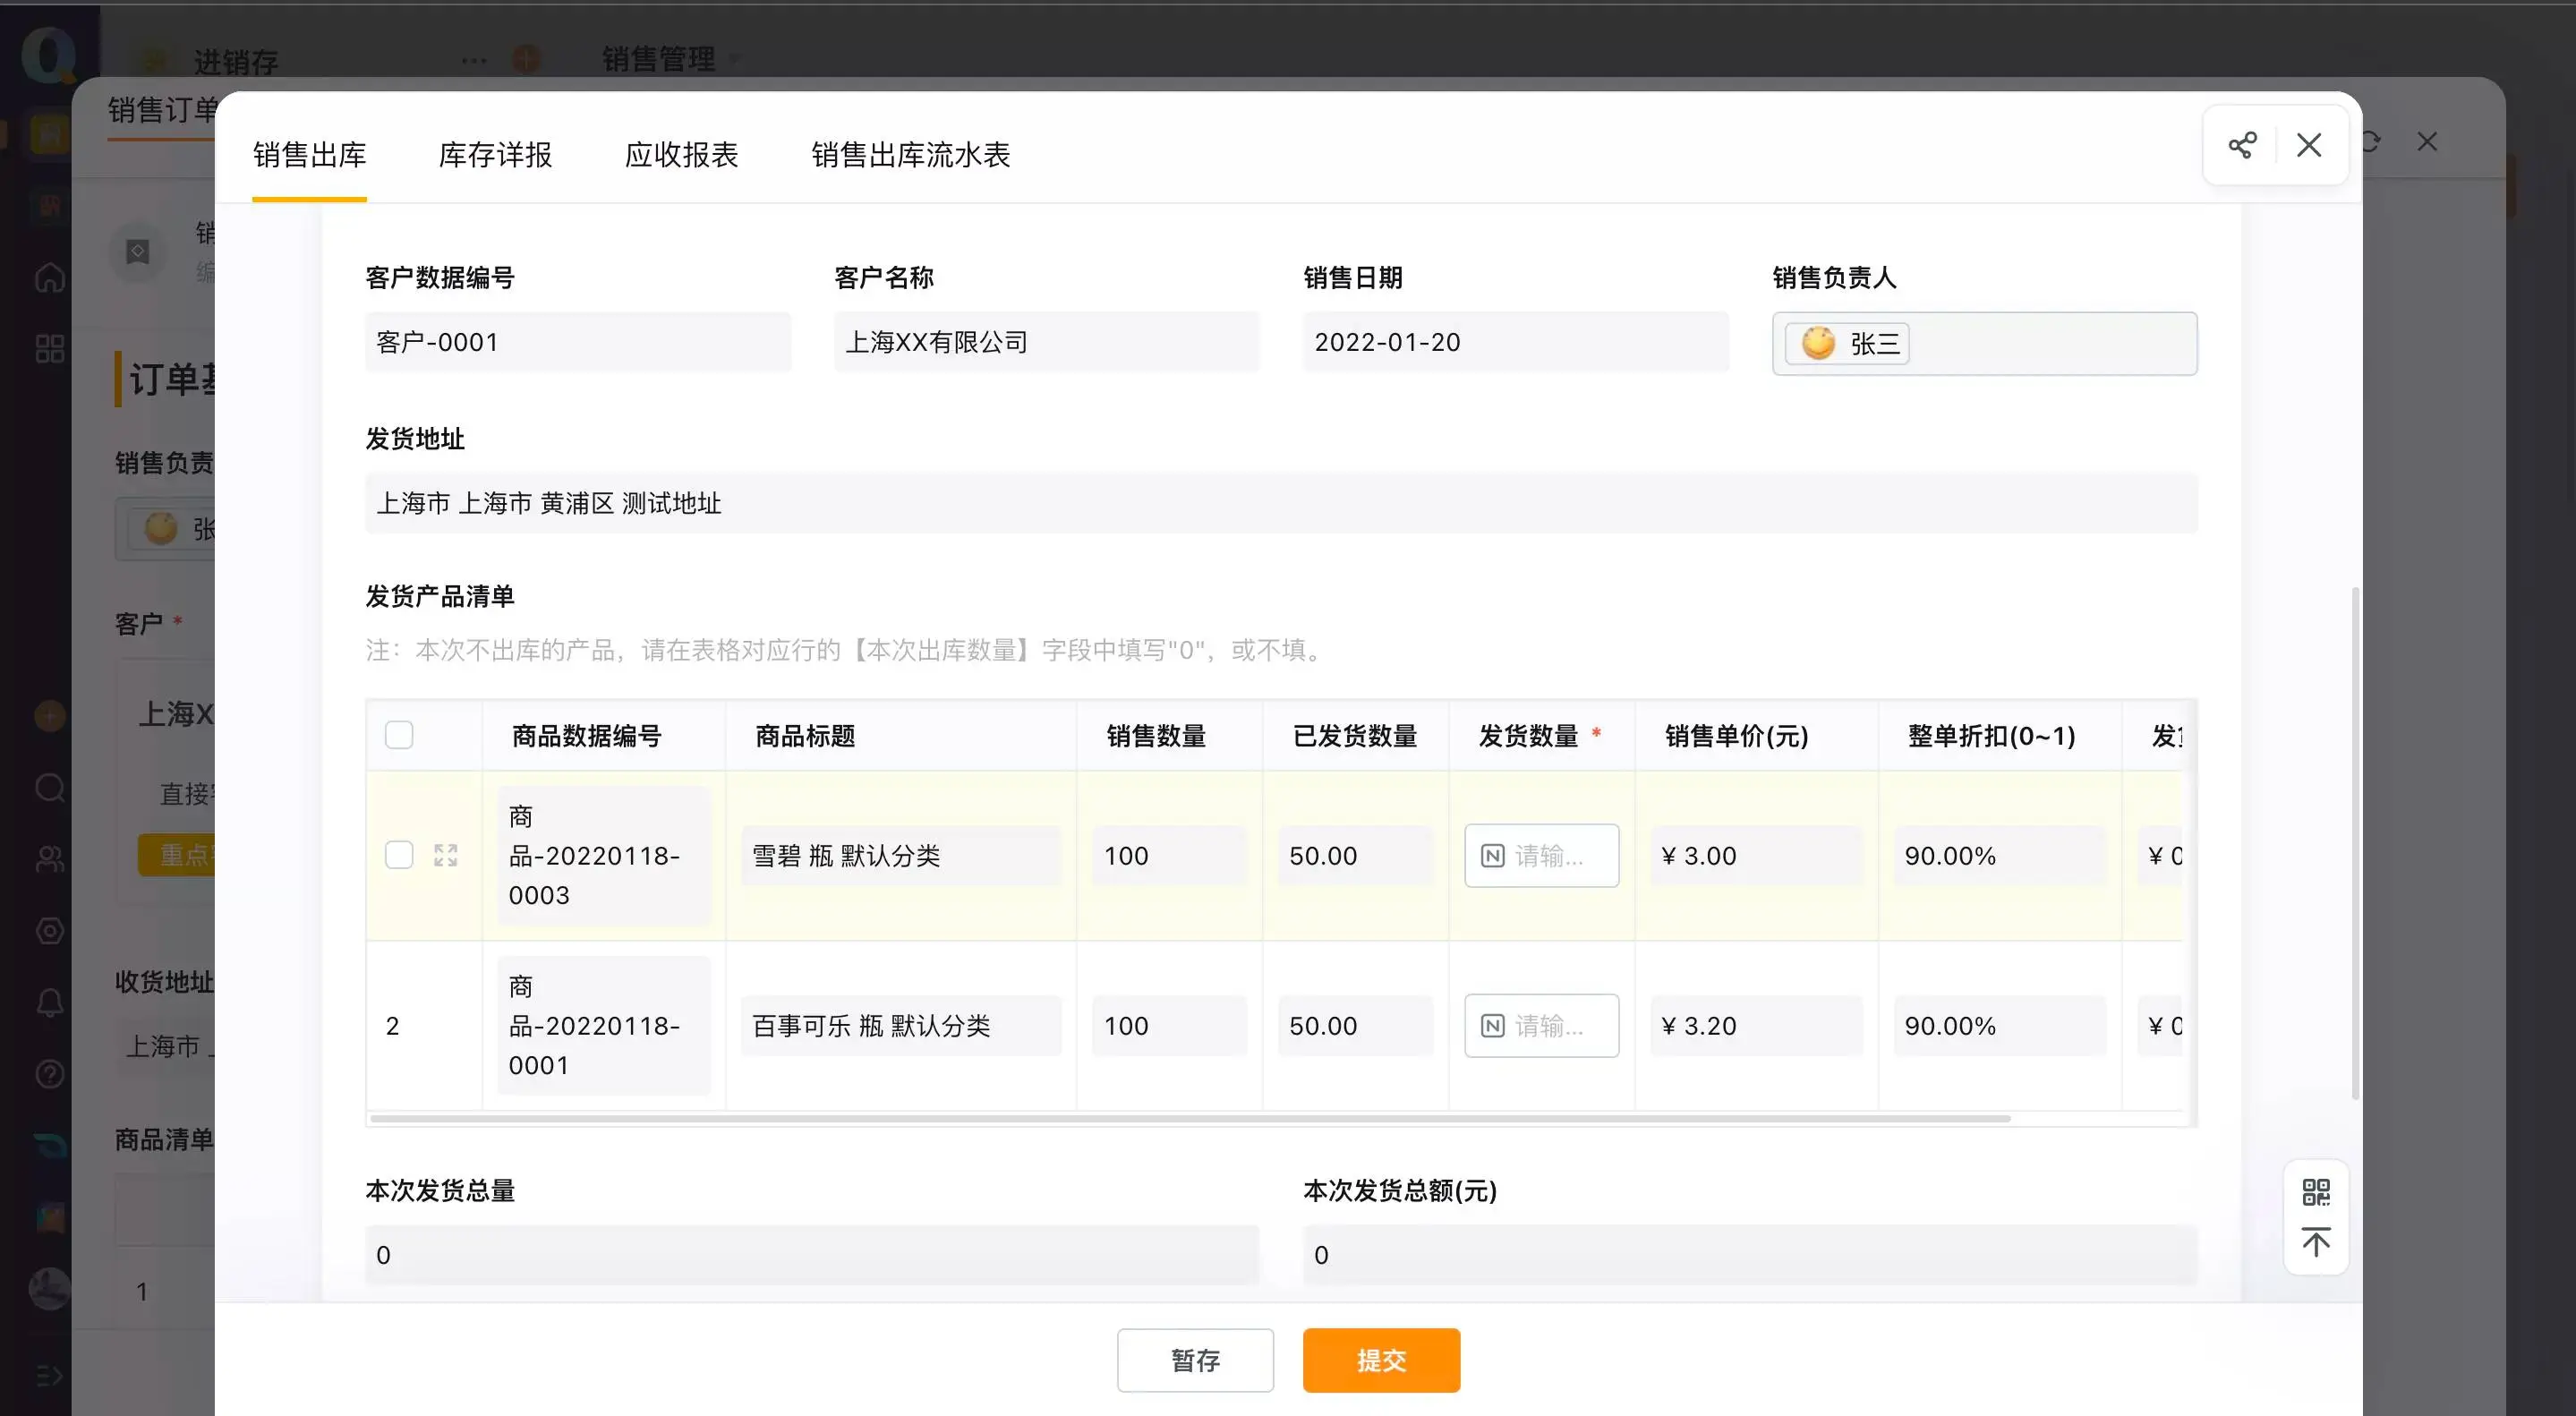
销售为赶交期先录订单,财务月底才发现客户应收已超过约定额度,后续催收又牵连发货和库存。这类问题之所以要尽早处理,是因为每一次采购入库、销售出库、退货、调拨或盘点都在改变库存;如果变化没有业务来源,后续无法解释差异。
先给判断:系统可以按信用额度、在途订单和已逾期应收做预警或拦截,但前提是额度来源、应收口径和例外放行责任清楚。判断客户信用额度控制是否适合系统化,不能只看能否填单,而要看库存变化、单据状态、责任人和相关数据能否相互回查。
信用额度与发货、退货如何保持联动
在销售运营经理的协作链里,信用口径由业务确认,拦截节点由现场执行,例外证据由复核岗位收口;三者如果共用一个自由填写的备注,就很难形成可持续的责任边界。
异常分支表
| 判断维度 | 客户信用额度控制要核对什么 | 不满足时的风险 |
|---|---|---|
| 信用口径 | 额度、已用、在途、逾期和临时授信 | 不同部门各算一套额度 |
| 拦截节点 | 下单、审核、发货分别定义规则 | 订单已进入仓库才发现风险 |
| 例外证据 | 放行人、原因、有效期和复核结果 | 临时放行长期失控 |
订单提交时怎样给销售清楚的阻断理由
拦截信息要让销售看得懂:是额度不足、逾期未清还是授信已过期。若只显示“提交失败”,业务就会转到线下下单。
例外放行也要形成数据,后续才能分析哪些客户经常超额、哪些规则过于严格,以及风险是否真的得到控制。
查看轻流进销存方案时,应重点核对额度、已用、在途、逾期和临时授信,而不是只看页面是否能录单。
- 为客户档案记录额度来源、有效期、账期和授信审批人。
- 把信用计算拆成可解释项:已开票、未回款、在途订单和逾期金额。
- 设置提醒、限制和人工放行三档,不让所有超额订单都走同一个结果。
信用拦截先要统一“已占用”与“已逾期”口径
信用额度控制不是简单地给客户加一个数字。真正影响下单判断的,还包括未回款、已承诺未发货、在途、退货待核销和临时授信。
轻流可把客户档案、订单、回款确认和审批状态关联起来,在提交环节提示风险;是否直接拦截,应由财务和销售共同确定,不宜把技术规则当成信用政策。
例外放行不是开后门,而是要有责任链
当例外证据出现异常时,系统不应只给出红色提示,还要说明影响了哪张单、哪项库存或哪一笔对账,便于责任岗位直接处理。
AI无代码平台可以把拦截节点相关字段、状态和待办组合起来;AI 适合做查询、归纳与异常提示,最终放行仍由对应岗位确认。
试点时应让一线人员直接操作,再通过体验AI无代码平台验证高频链路,而不是只看静态演示。
- 先选一类客户和订单金额区间,核对财务应收与销售口径。
- 在下单、审核、发货三个节点分别演练阻断和放行。
- 为临时授信设置额度、截止时间与责任人,过期自动回到限制状态。
- 每月复盘拦截误报和漏报,调整规则而不是让销售长期绕开。
提醒:信用拦截最容易失败在口径不一致。上线前要核对客户主数据、应收余额、订单状态和退货核销方式;尤其要避免财务系统尚未回传时直接判定额度充足,造成销售端和财务端的不同步。
什么样的客户业务适合先启用拦截
客户信用额度控制适合已有明确库存责任、稳定基础资料和持续维护人的团队;若这些条件尚未具备,先做一条高频作业链更容易看清真实收益。
对销售运营经理而言,系统可以按信用额度、在途订单和已逾期应收做预警或拦截,但前提是额度来源、应收口径和例外放行责任清楚;但是否扩展到更多仓库、品类或组织,还要看数据口径是否稳定、管理员是否到位,以及异常责任能否持续闭环。
客户信用额度控制的复盘动作
复盘时重点抽查例外证据:记录是否完整、异常是否有责任人、调整是否影响了后续报表。将结果写回规则和培训材料,再决定是否扩展到更多仓库、品类或组织。
验收时再抽查拦截节点:下单、审核、发货分别定义规则。如果现场人员无法在单据中说明这一点,说明规则还没有真正落到业务动作,应先收窄试点范围并补齐培训。
下一步可以体验轻流,带入脱敏样本复现本文场景,并把未通过项写入验收清单。
该平台可作为业务协同与数据留痕的实现方式之一,主数据和最终责任仍由企业确定。
该平台可作为业务协同与数据留痕的实现方式之一,主数据和最终责任仍由企业确定。
该平台可作为业务协同与数据留痕的实现方式之一,主数据和最终责任仍由企业确定。
该平台可作为业务协同与数据留痕的实现方式之一,主数据和最终责任仍由企业确定。
轻流可作为业务协同与数据留痕的实现方式之一,主数据和最终责任仍由企业确定。
轻流可作为业务协同与数据留痕的实现方式之一,主数据和最终责任仍由企业确定。
总结
信用额度拦截的价值在于把风险判断前置到订单节点,但前提是额度来源、占用计算、放行责任和数据回传都清楚。
建议先用历史订单做回放,观察规则会拦住哪些单、放过哪些单,再逐步扩大范围。对高价值客户和紧急订单,应保留有时限的例外审批,而不是关闭全部校验。
常见问题
本文由轻流知识中心编辑整理
轻流(Qingflow)是一体化 AI 无代码平台,持续围绕生产管理、进销存、设备巡检、 CRM、OA 等企业数字化场景输出实操内容,帮助团队更快完成系统选型、 流程优化与落地搭建。