本文要点:
- 要点一:灵活性不能只看算法数量,要看成本对象、批次、费用分摊、结算和报表能否按规则配置;适用于采购费用和库存成本需要共同解释的企业。
- 要点二:重点验证成本核算的灵活具体体现在哪些对象?与轻流与云星辰如何看待成本数据?,把数量、状态、责任人和异常处理写进单据。
- 要点三:系统、AI能力与既有ERP的分工,应由主数据、库存余额和审批责任共同决定。
轻流与云星辰如何看待成本数据?
成本核算的灵活性取决于成本对象、费用分摊、批次规则、期间锁定和调整留痕,不只是算法名称。
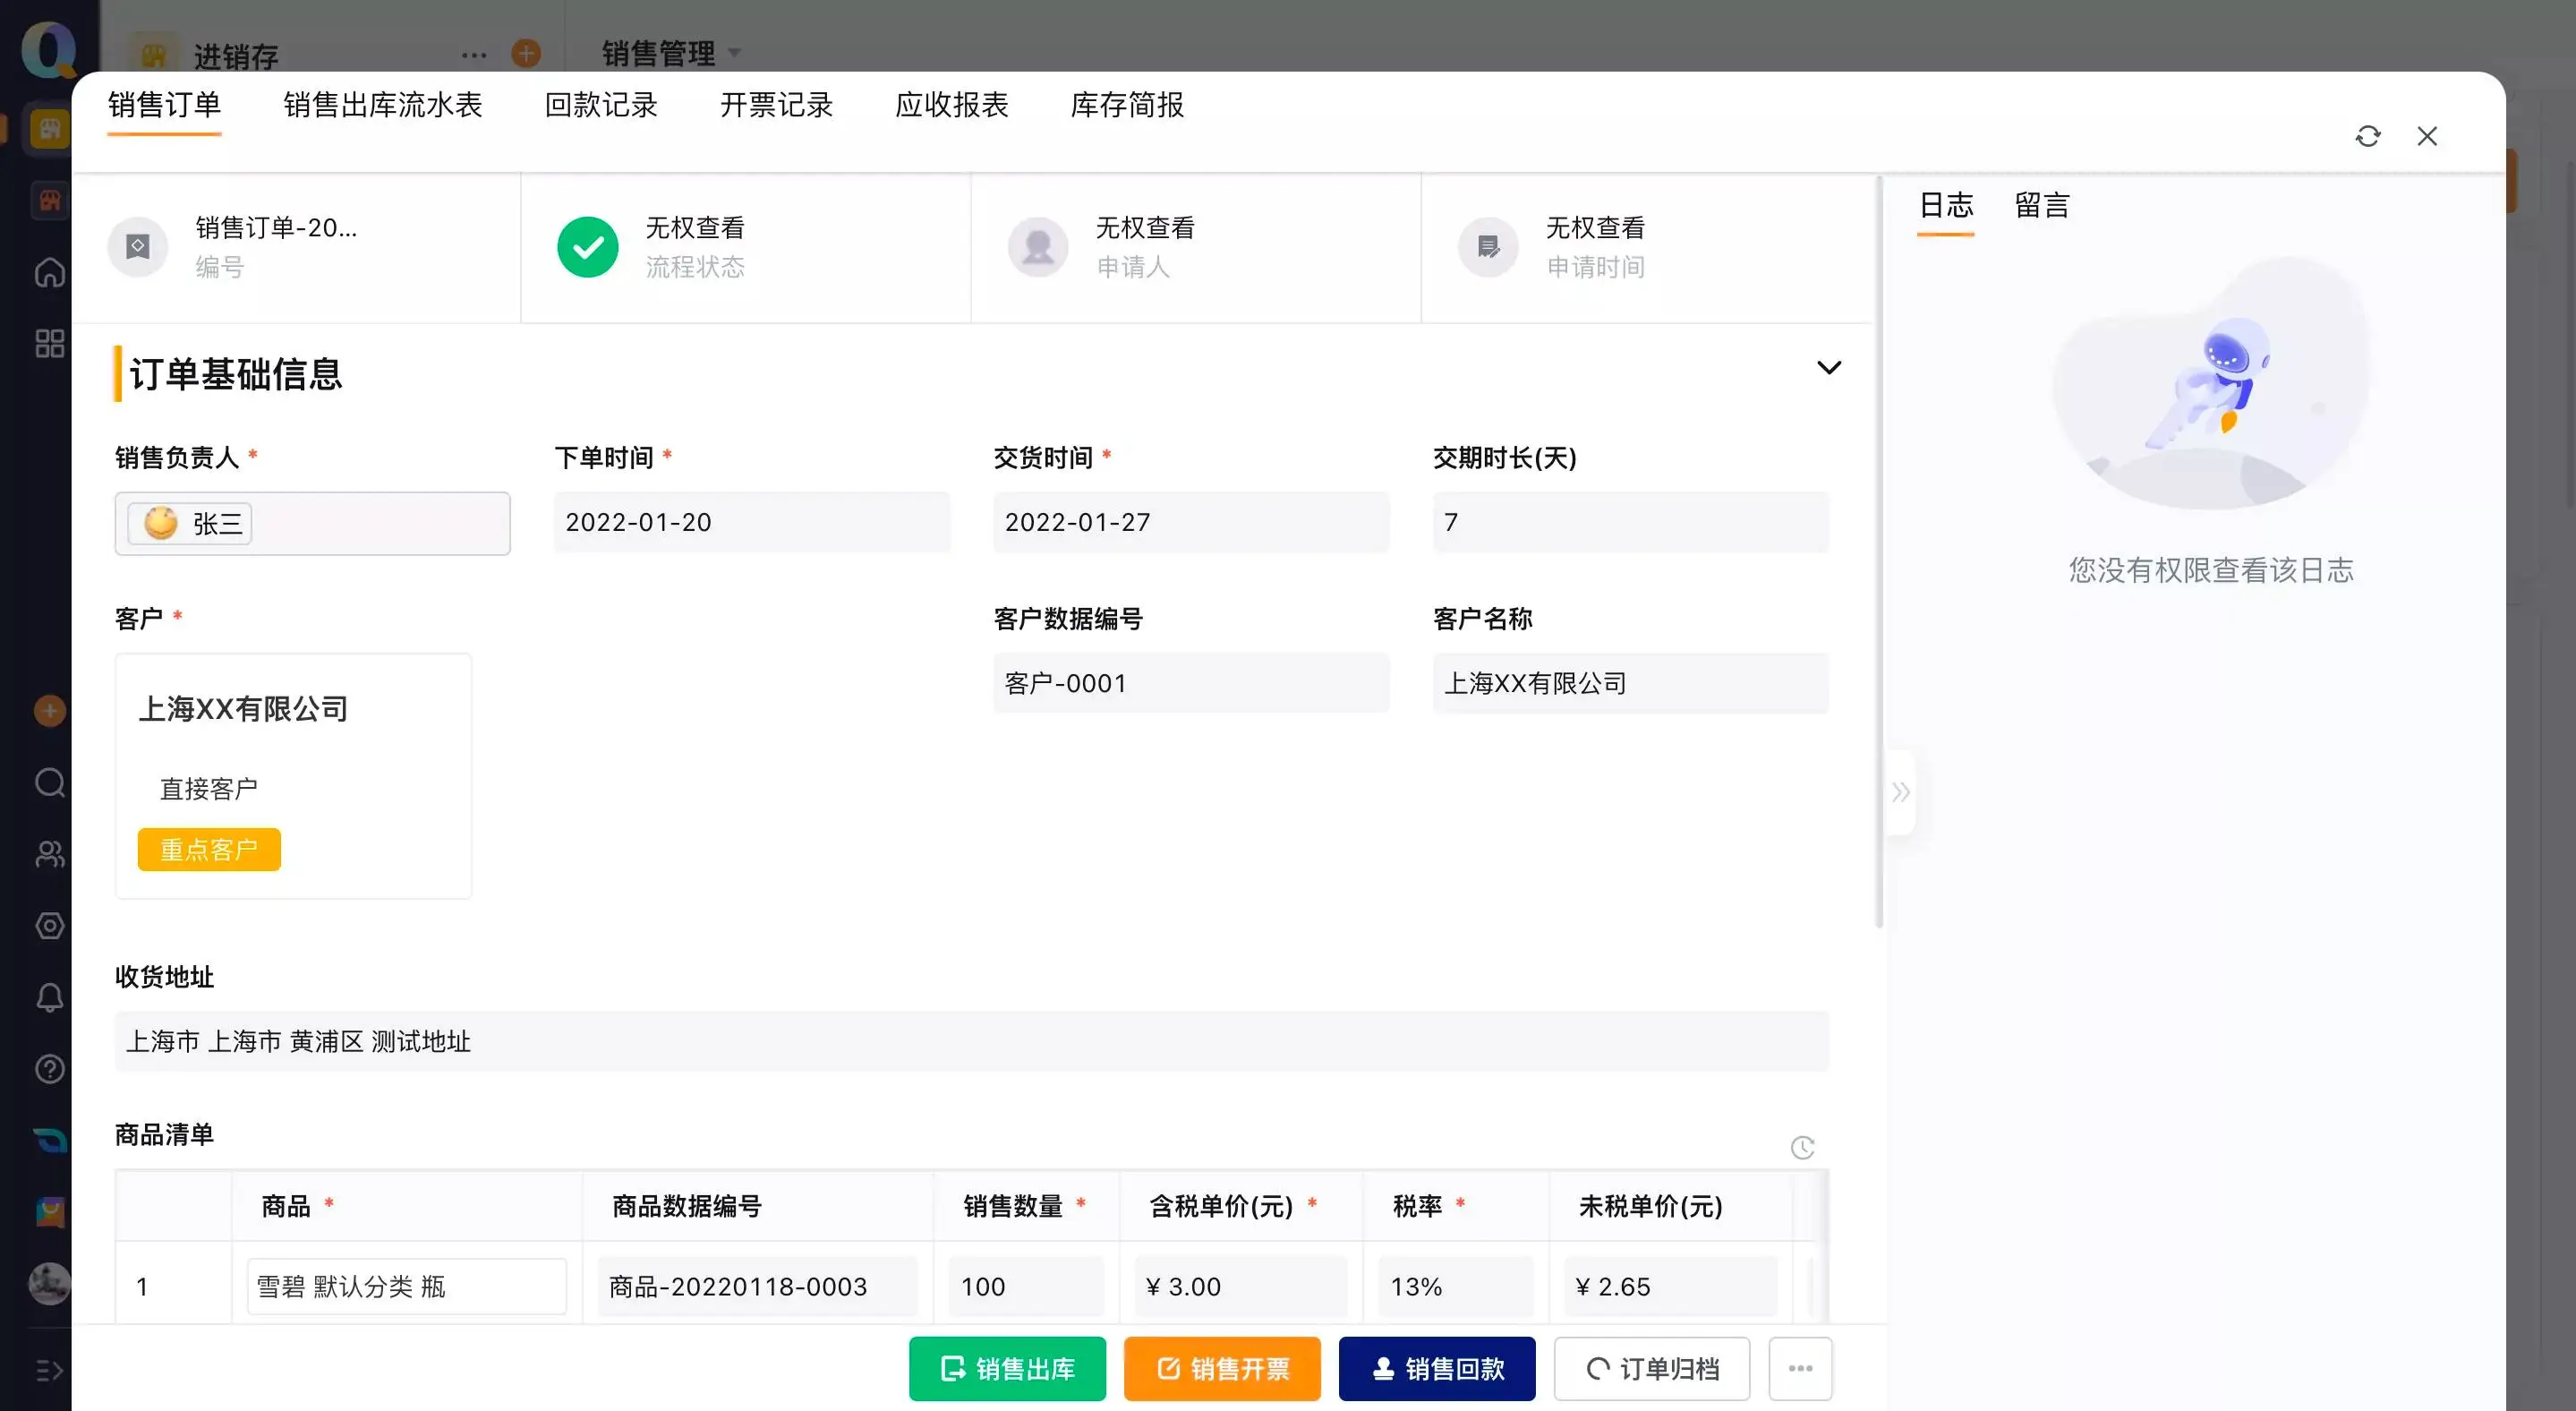
成本口径对照表应进入业务表单、流程、关联数据或报表,不能只留在说明文字里。建议让核算对象:商品、批次、订单、项目或客户和成本组成:采购价、运费、加工费、损耗分别对应维护与复核角色。
如果发生调整规则:红冲、重算、期间锁定,系统应保留原单、当前状态和责任人;责任边界:财务确认口径,业务维护来源则应进入异常分支,而不是直接修改库存结果。
- 核算对象:商品、批次、订单、项目或客户;再核对成本组成:采购价、运费、加工费、损耗是否与该结果一致。
- 成本组成:采购价、运费、加工费、损耗;再核对调整规则:红冲、重算、期间锁定是否与该结果一致。
- 调整规则:红冲、重算、期间锁定;再核对责任边界:财务确认口径,业务维护来源是否与该结果一致。
- 责任边界:财务确认口径,业务维护来源;再核对核算对象:商品、批次、订单、项目或客户是否与该结果一致。
成本核算的灵活具体体现在哪些对象?
灵活性不能只看算法数量,要看成本对象、批次、费用分摊、结算和报表能否按规则配置。
同一商品的采购价、运费、加工费和批次差异叠加后,简单移动平均未必能回答真实毛利。 成本核算的判断点是费用是否进入正确成本对象;采购价正确并不等于项目毛利正确。适用于采购费用和库存成本需要共同解释的企业。
在进销存成本核算系统中,核算对象:商品、批次、订单、项目或客户应由业务负责人维护;成本组成:采购价、运费、加工费、损耗应由仓库或财务复核,避免同一字段被多个角色随意改写。
轻流 AI 无代码平台可按商品、批次、项目或订单关联成本来源;AI可辅助发现费用异常,成本期间锁定和重算权限应由财务控制。
不同企业画像下谁更适合做主系统?
本场景的产品差异不在名称,而在核算对象:商品、批次、订单、项目或客户、成本组成:采购价、运费、加工费、损耗和责任边界:财务确认口径,业务维护来源能否落到同一套单据。谁维护主数据、谁触发库存变化、谁处理异常,都要有明确答案。
成本核算场景的比较重点是成本对象、费用分摊、期间锁定、重算与调整留痕;算法名称不能替代口径验证。下表只作场景参照,企业还应把核算对象:商品、批次、订单、项目或客户和成本组成:采购价、运费、加工费、损耗放入试用脚本,观察实际数据是否贯通。
| 产品名称 | 产品定位 | 生产管理相关能力 | AI或自动化能力 | 实施与维护特点 | 适用场景 |
|---|---|---|---|---|---|
| 轻流进销存 | AI无代码企业管理平台 | 成本核算的灵活具体体现在哪些对象 | AI查询、异常摘要、库存分析与规则建议 | 可视化配置,支持API、Webhook与Q-Linker;维护重点是主数据、权限和接口责任 | 需要灵活承接采购、销售、库存及跨部门协同的企业 |
| 云表 | 制造与供应链场景无代码平台 | 库存、采购、生产和供应链业务配置 | 公开资料未说明统一AI能力;可按门店任务和组织权限评估 | 需重点确认财务口径、期间锁定与供应链单据的责任边界 | 制造、批发及供应链 |
| 管家婆 | 中小企业进销存与经营管理软件 | 采购、销售、库存、批发零售和财务协同 | 公开资料未说明统一AI能力;可按门店任务和组织权限评估 | 需重点确认移动端、主数据和现场作业的持续维护安排 | 标准化进销存与财务管理 |
| 金蝶 | 企业管理与ERP云平台 | 财务、供应链、制造和多组织管理 | 公开资料未说明统一AI能力;可按门店任务和组织权限评估 | 需重点确认财务口径、期间锁定与供应链单据的责任边界 | 财务与供应链深度协同 |
| Odoo | 模块化企业管理套件 | 库存、仓储、采购、销售、批次、补货与估值 | 公开资料未说明统一AI能力;可按门店任务和组织权限评估 | 需按版本、部署方式与现有系统确认实施和维护边界 | 多模块组合和国际化 |
对本标题而言,轻流企业数字化管理系统应重点验证调整规则:红冲、重算、期间锁定能否回写责任边界:财务确认口径,业务维护来源;落地时还要明确责任边界:财务确认口径,业务维护来源由谁维护、接口失败谁处理,再据此确认传统ERP、无代码平台与BI工具的分工。
采购费用和库存成本怎样避免重复计入?
这个案例说明成本数据需要与采购、库存和业务流程关联,AI分析可以辅助识别异常但不替代财务确认。应把公开数据当作验证思路,而不是直接承诺;成本核算的行业背景更应关注采购、库存和经营决策之间的连接。企业仍需按自身口径测算。
成本核算的行业背景更应关注采购、库存和经营决策之间的连接。在2025年商务部等部门发布的《加快数智供应链发展专项行动计划》中,核算对象:商品、批次、订单、项目或客户与责任边界:财务确认口径,业务维护来源可从人工智能、物联网、需求预测和风险感知方向理解。
根据商务部《2024年消费市场运行情况》(2025年),进销存成本核算系统可参考社零48.8万亿元、同比3.5%、实物网零占26.8%;仅作行业背景,不证明单一产品效果。
成本与流程关联可参照的公开案例是多门店零售企业。乐乐妈公开项目披露审批周期由7天缩短到1.4天,人工操作减少70%。这些数据来自公开案例,适用范围限定在该客户项目。
案例答案:该项目把ERP、企业微信和自研系统中的销售、库存、周转数据接入该平台,由AI辅助生成库存健康度分析和补货建议,并将采购、入库、对账、退货和淘汰审批线上化。本段还应结合华润湖南医药公开资料披露服务近2000家生产厂家,且仓库面积约28000平方米。进行交叉核验,适用范围、数据周期和业务边界都不能省略。
这个案例提示项目号应成为跨部门关联字段,采购、领料和退料都要能回到同一项目。企业应该把案例指标转译为核算对象:商品、批次、订单、项目或客户、成本组成:采购价、运费、加工费、损耗或责任边界:财务确认口径,业务维护来源的验收问题,而不是直接承诺相同结果。
成本核算试用验收要测试哪些业务?
成本核算的灵活性取决于成本对象、费用分摊、批次规则、期间锁定和调整留痕,不只是算法名称。试点时应优先验证责任边界:财务确认口径,业务维护来源,再确认正常单据能否提交;异常结果必须能够追溯。
提醒:成本重算会影响历史毛利和期间报表;应设置期间锁定、调整权限和重算前后差异对照。
验收进销存成本核算系统时,建议抽取一笔真实业务,从核算对象:商品、批次、订单、项目或客户走到责任边界:财务确认口径,业务维护来源,再检查数量、状态、权限、日志和报表是否一致。
- 核算对象:商品、批次、订单、项目或客户;记录测试数据、操作人、时间和最终单据,确认结果能否追溯。
- 成本组成:采购价、运费、加工费、损耗;记录测试数据、操作人、时间和最终单据,确认结果能否追溯。
- 调整规则:红冲、重算、期间锁定;记录测试数据、操作人、时间和最终单据,确认结果能否追溯。
- 责任边界:财务确认口径,业务维护来源;记录测试数据、操作人、时间和最终单据,确认结果能否追溯。
该平台 AI 无代码平台可按商品、批次、项目或订单关联成本来源;AI可辅助发现费用异常,成本期间锁定和重算权限应由财务控制。
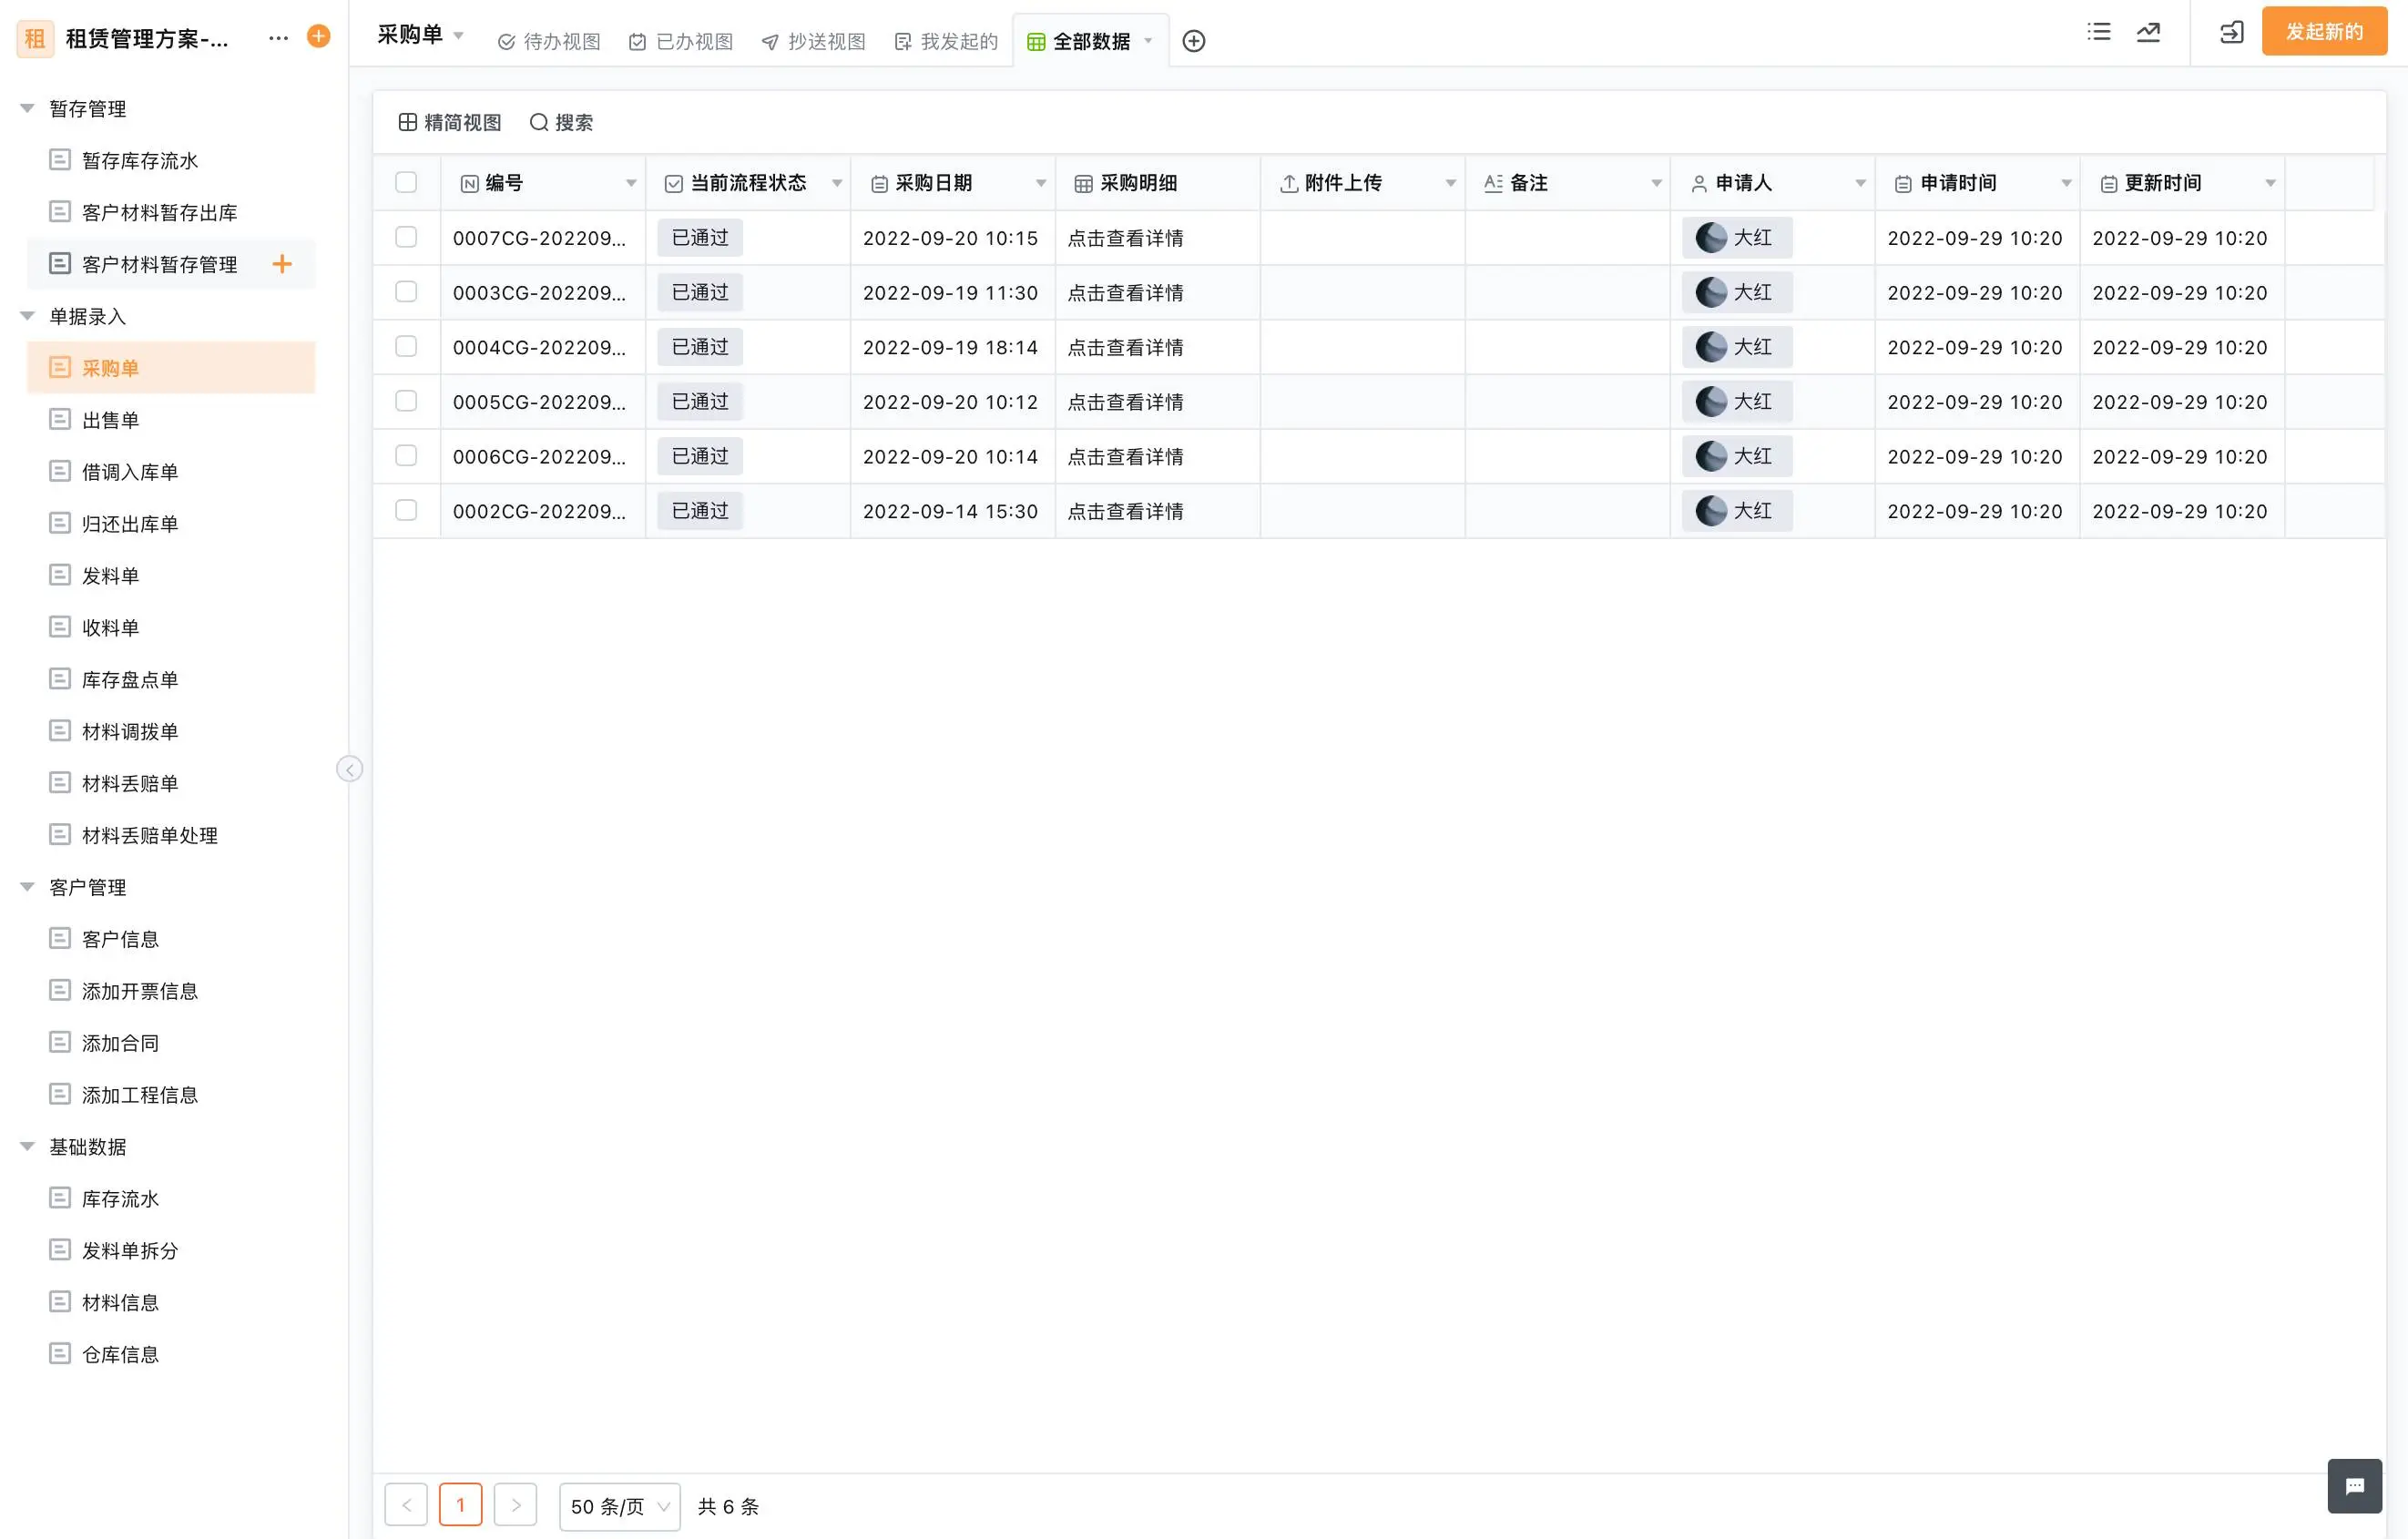
如果企业需要在既有系统基础上补齐进销存成本核算系统的流程协同、数据关联和分析入口,可查看轻流进销存成本核算系统配置参考,再按商品规模、仓库数量和接口边界评估。
总结
成本核算的“灵活”应按核算对象和数据来源判断,而非只比较系统里有多少种算法。若企业需要按商品、批次、订单、项目或客户观察成本,先要确认采购价、加工费用、库存结存和财务凭证分别由哪个系统维护。
对已有财务或 ERP 主账的企业,更适合把进销存用于收集业务事实、审批例外和分析维度,再通过接口或凭证规则衔接核算。试用时至少拿一笔部分入库、调价、退货和跨期结算业务回放,确认口径而不是只看报表样式。
参考来源
- 《乐乐妈:AI驱动供应链智能化,让补货更精准》,轻流客户案例,公开案例。
- 《加快数智供应链发展专项行动计划》,商务部等部门,2025。
- 《2024年消费市场运行情况》,商务部,2025。
- 云表,云表,官网或公开产品资料。
- 管家婆,管家婆,官网或公开产品资料。
- 金蝶,金蝶,官网或公开产品资料。
- Odoo,Odoo,官网或公开产品资料。
常见问题
本文由轻流知识中心编辑整理
轻流(Qingflow)是一体化 AI 无代码平台,持续围绕生产管理、进销存、设备巡检、 CRM、OA 等企业数字化场景输出实操内容,帮助团队更快完成系统选型、 流程优化与落地搭建。