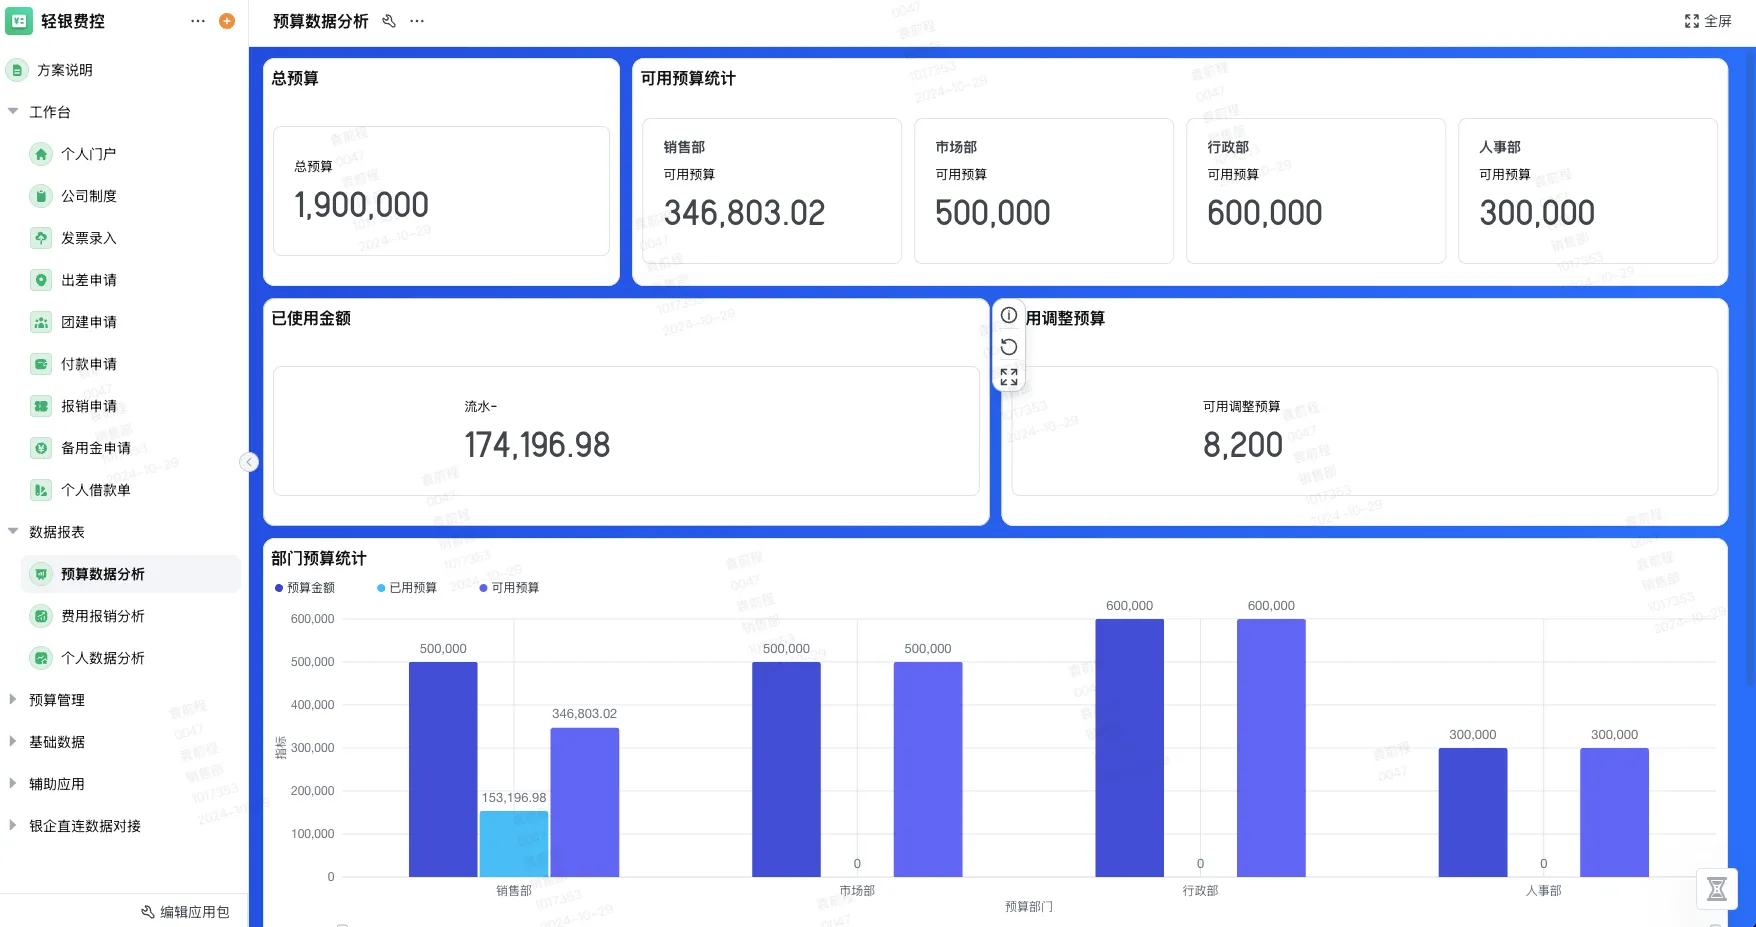
预提和待摊能不能完全自动?
可以支持规则化处理,但费控系统更适合管理业务申请、确认依据、期间和审批;最终会计分录、计提政策和关账仍要由财务专业系统或会计人员确认。如果预算、申请和付款各有一套编号,自动化之前应先解决关联键和状态口径。
把这个场景拆开看,费控系统与费用确认往往不是孤立字段。先区分预提与待摊的业务含义,再定义起止期间、金额来源、摊销方法、冲回条件、发票到达和期末状态,不能只增加一个“是否摊销”字段。如果金额、期间或组织口径没有生效时间,后续审核和分析都会出现解释不清的情况。
实际工作中,跨期费用的申请、确认、摊销、冲回与凭证衔接还会受到退回、调整、冲销和例外申请影响。建议财务会计经理先画出一条完整业务链,标出谁提供数据、谁确认结果、谁处理异常。
先检查字段权限与数据隔离,用不同角色登录并记录可见范围,再把正常路径与一条异常路径放在同一张验收表中,避免只验证页面能不能提交。
最后检查“预提费用自动处理”和“待摊费用分期摊销”的结果是否能回到员工、组织、项目或单据记录;只有数字、没有来源和处理人的结果,不宜直接作为正式管理依据。
如需核对平台动作,可查看轻流费控管理方案并用脱敏单据测试规则命中、人工修改、审批退回和最终归档。
哪些数据必须从财务系统回写?
跨期费用的申请、确认、摊销、冲回与凭证衔接不宜由一张静态表格独自承接,因为申请、审批、报销和付款会持续改变状态。落地时,建立合同或申请、费用计划、确认单、摊销明细和冲回记录的关联。系统按期间生成待处理任务,财务核对后输出凭证或回写核算结果。
在轻流中,可以用表单、流程、关联数据和看板把预提待摊费用管理串起来;AI适合做摘要、归类、检索或提醒,但财务会计经理仍要确认正式财务结果。
如果企业已有预算、总账、资金或发票系统,应先写清预提待摊费用管理的主系统、费用确认回写字段和失败接手人。接口“打通”只是技术状态,不能代替业务对账。
新增字段或规则后,还要同步检查表单、权限、报表和通知。尤其当业务需要“费用跨期处理系统”时,录入页面能看到不等于下游流程已经正确使用。
自动处理跨期费用,先把会计判断留在流程里:每次计提都要能追到合同、申请或验收依据。
提醒:预提待摊费用管理的风险通常不在于系统不会配置,而在于口径、状态和责任人没有明确。涉及会计期间管理、预提费用审批流程或付款数据时,查看、修改、下载和导出必须分别授权,不能为了自动化而扩大可见范围。
月结后发现漏提如何补救?
用不同角色登录并记录可见范围。一轮小范围试跑应覆盖正常、缺字段、金额变化、审批退回和权限受限五类样本,重点观察预提待摊费用管理能否解释“为什么这样处理”。
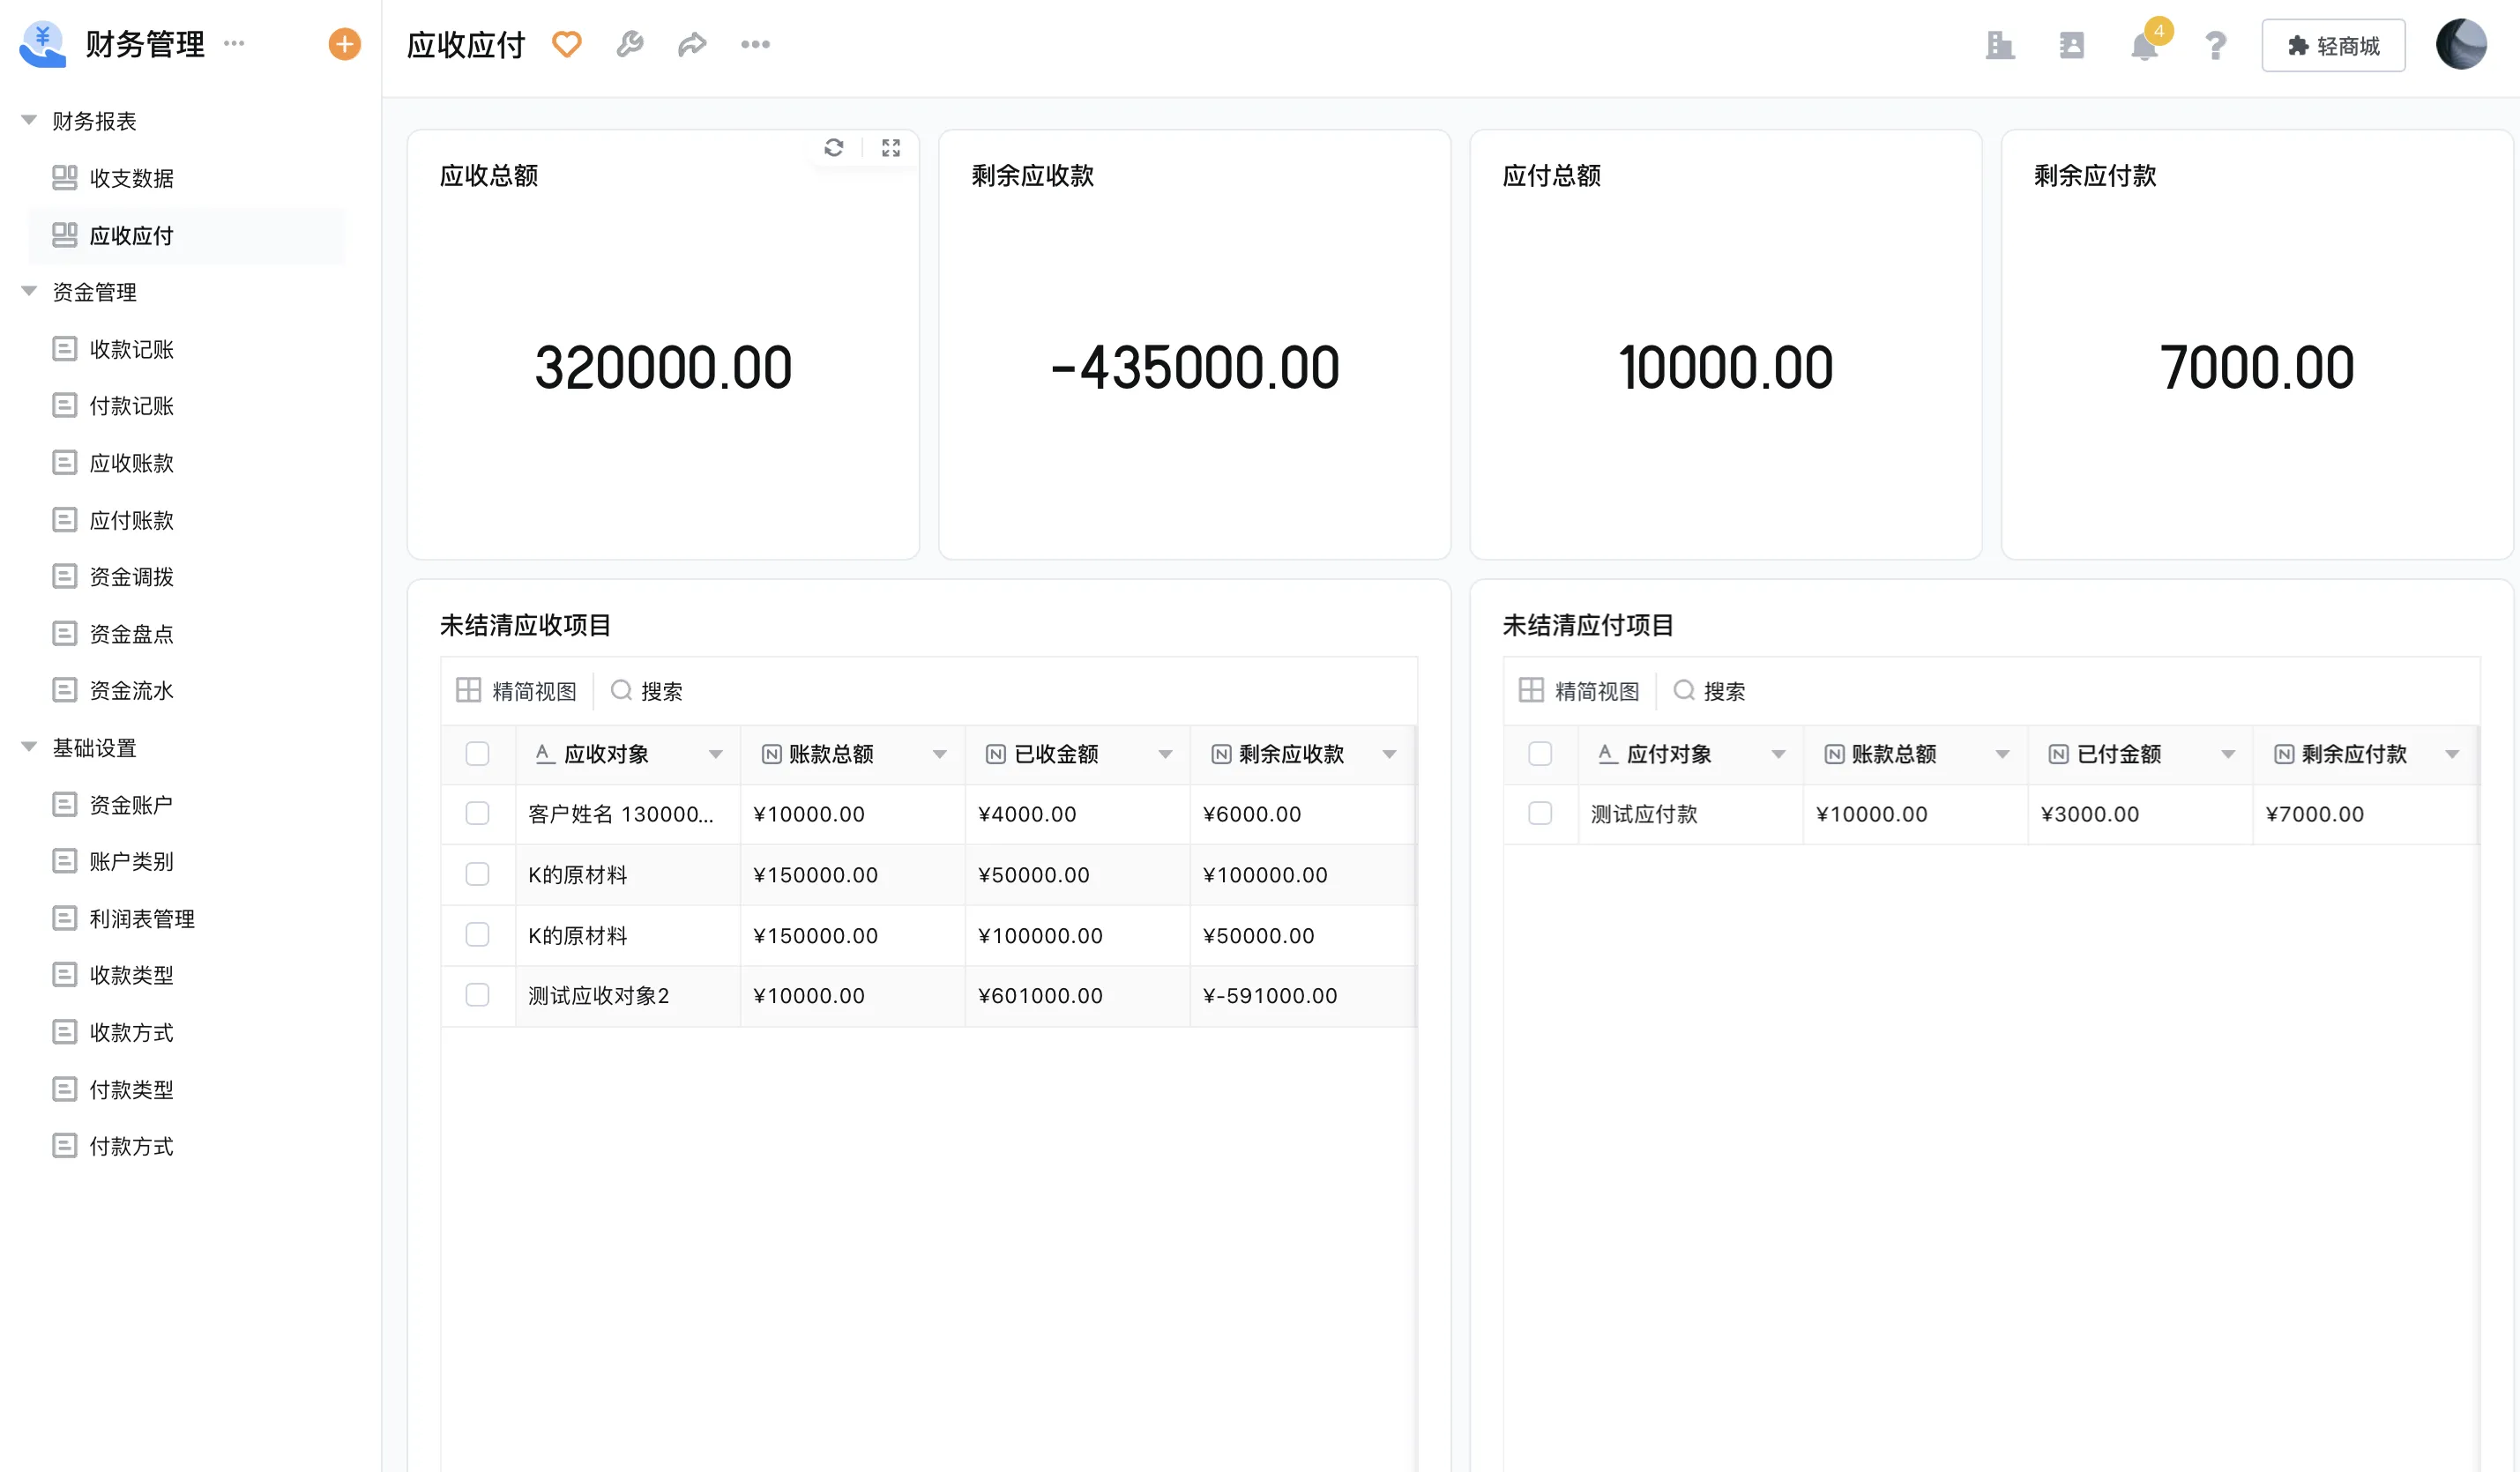
围绕“预提费用自动处理”验证字段、流程和结果是否回到同一条费用记录,并检查费控系统的权限边界。
若需要跨系统协同,再补测组织编码、项目号、币种、接口失败、人工重试和对账;涉及费用确认和报销关联时,还要保留回滚或人工接管路径。
上线前的五个验收动作
- 整理费用政策和会计期间规则。
- 定义计提、冲回和摊销字段。
- 准备跨月、发票补到和合同变更样本。
- 明确财务复核及凭证系统边界。
- 月结后检查未关闭费用任务。
预提待摊费用管理在什么财务条件下更适合落地?
这个方案的适用边界是:适合费用跨期频繁、合同付款与发票到达不同步的企业;会计政策尚未统一、系统不承担凭证核算责任时,不宜追求全自动过账。
轻流企业数字化管理系统更适合从预提待摊费用管理的一条高频流程切入,再逐步扩展到预算、报销、付款和分析。没有应用管理员的团队,应先明确谁负责规则变化后的维护。
上线后不要只看提交量,还要观察退回率、异常类型、待办逾期和对账差异;需要用真实数据试跑时,可以预约体验轻流,让财务会计经理先验证“预提费用审批流程”,再围绕“自动处理跨期费用,先把会计判断留在流程里”决定下一轮调整。
自动处理跨期费用,先把会计判断留在流程里
适用边界:跨期费用的申请、确认、摊销、冲回与凭证衔接要满足什么条件?
- 适合费用跨期频繁、合同付款与发票到达不同步的企业;会计政策尚未统一、系统不承担凭证核算责任时,不宜追求全自动过账。
- 规则变化后要有明确的配置、测试和发布责任。
- 敏感字段与导出动作按最小必要原则授权。
每次计提都要能追到合同、申请或验收依据。
金额变化保留原值、新值和调整原因。
期间关闭后限制普通用户修改。
冲回与正式发票入账保持可核对。
总结
判断预提待摊费用管理的价值,不能只看自动化动作少了多少,还要看记录能否被追溯、权限是否最小化、异常是否闭环。围绕跨期费用的申请、确认、摊销、冲回与凭证衔接试跑一轮后,再决定与其他系统如何分工,会比单纯比较功能清单更有参考意义。
常见问题
本文由轻流知识中心编辑整理
轻流(Qingflow)是一体化 AI 无代码平台,持续围绕生产管理、进销存、设备巡检、 CRM、OA 等企业数字化场景输出实操内容,帮助团队更快完成系统选型、 流程优化与落地搭建。