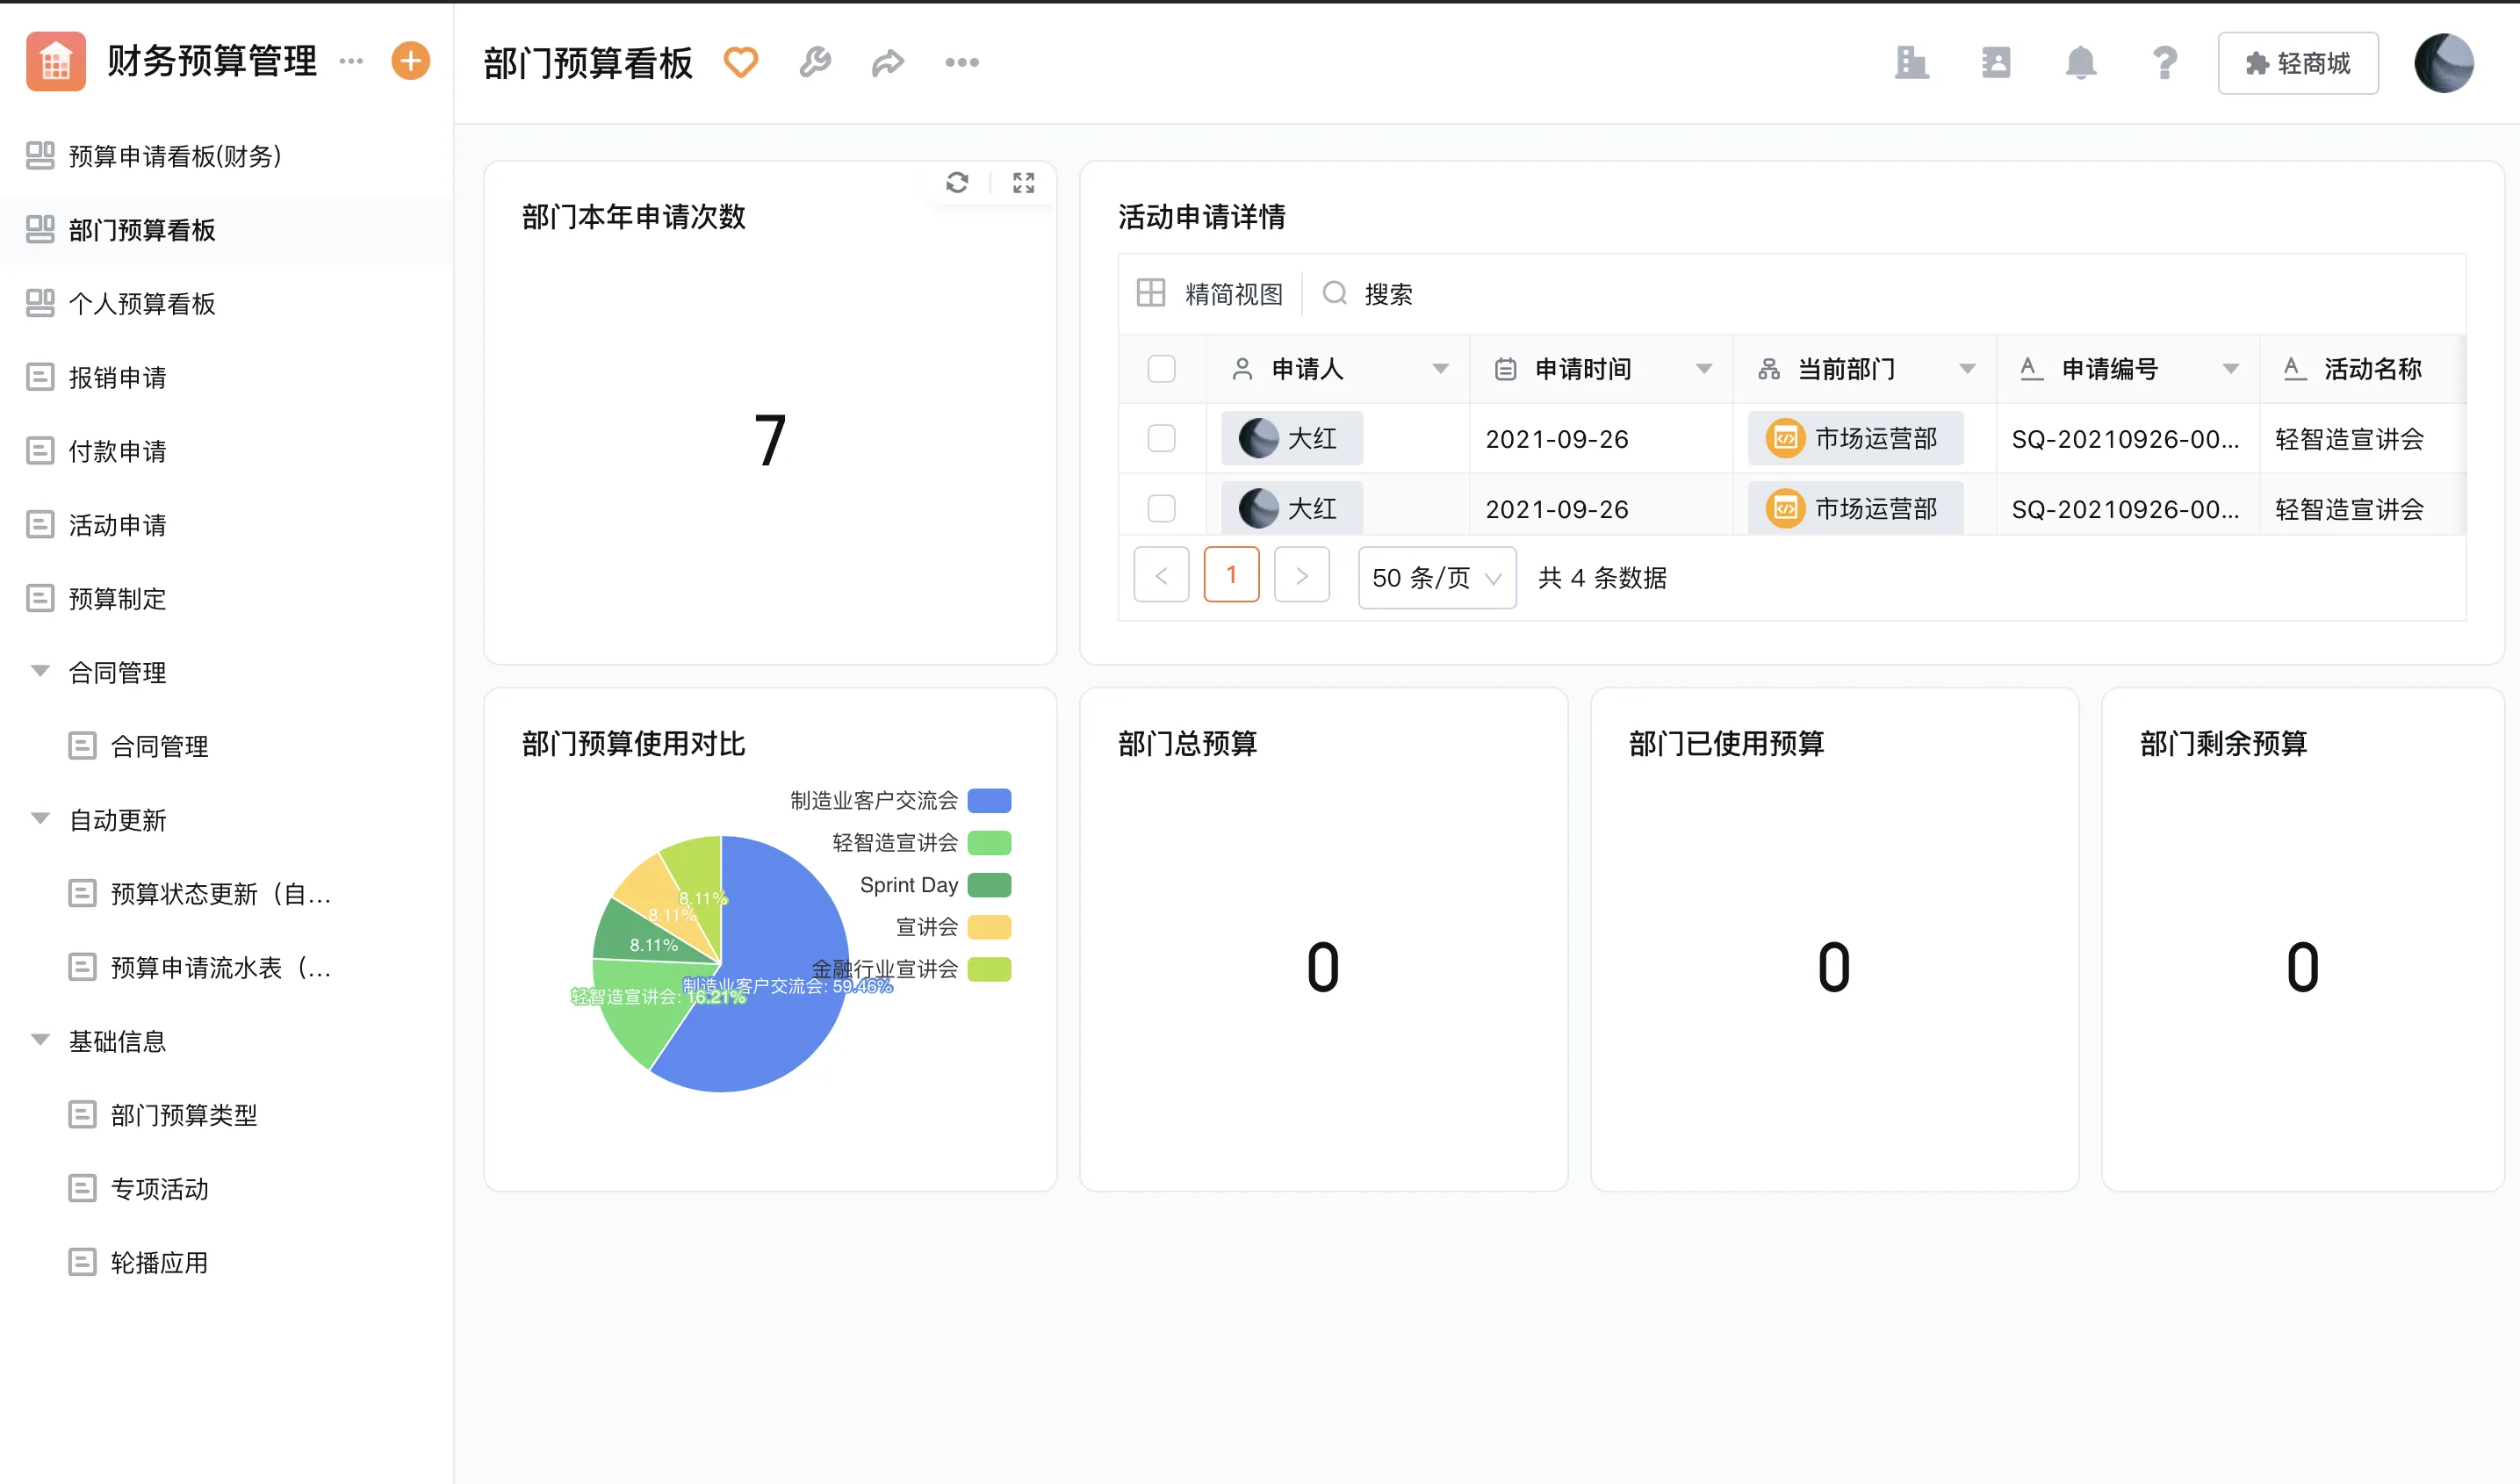
本文要点:
- 预算控制节点应结合企业责任确定,申请、订单、付款不应各自计算余额。
- 系统必须分开记录已占用、已执行、已释放和待审批金额。
- 平台适合预算例外与调整审批,ERP或财务系统负责预算主账。
协同平台、ERP与专业系统如何分工预算编制、采购申请、额度占用、超支拦截和预算调整?
比较金蝶、用友、SAP Business One、Odoo时,不能只看页面数量或模板多少;应围绕ERP预算控制的真实动作,检查数据模型、权限、自动化、集成和维护责任。
下表中的“支持”表示公开资料有明确能力描述;“需配置”表示能通过配置或集成实现,需要在试用中核实,不代表默认开箱即用。
| 产品名称 | 产品定位 | 生产管理相关能力 | AI或自动化能力 | 实施与维护特点 | 适用场景 |
|---|---|---|---|---|---|
| 轻流 | 面向企业业务协同的 AI 无代码平台 | 预算编制、采购申请、额度占用、超支拦截和预算调整;表单、流程、权限、报表和接口需按场景配置 | 支持 AI 辅助需求整理、字段建议和数据查询,需人工确认 | 业务人员可参与搭建,应用管理员负责权限、版本和接口治理 | ERP外围协同、异常闭环、现场采集和变化较快的业务流程 |
| 金蝶 | 以 ERP、财务和企业管理为核心的云服务 | 标准管理模块较完整,个性化业务常需配置、扩展或集成 | 公开资料强调企业管理 AI,具体功能以产品版本为准 | 适合以标准 ERP 为主线的组织,变更需遵循产品和实施体系 | 财务、供应链和经营管理 |
| 用友 | 面向企业管理与 ERP 的综合软件厂商 | 覆盖财务、供应链、人力和制造等标准模块,扩展边界需评估 | 公开资料强调 AI 与企业服务融合,具体场景需核实 | 适合需要标准管理体系的中大型企业,实施治理较重要 | 集团化管理、财务和供应链 |
| SAP Business One | 面向中小型企业的 ERP 套件 | 支持财务、采购、销售、库存和基础生产,扩展能力按模块与实施方案确认 | 公开资料强调智能化与分析能力,具体版本与地区能力需核实 | 适合已有标准化管理需求的成长型企业,实施、升级和集成需专业支持 | 中小型制造、贸易和多组织经营 |
| Odoo | 模块化 ERP 与企业应用套件 | 覆盖 CRM、库存、采购、项目等标准模块,可通过模块扩展 | 部分智能功能依版本和模块而定,公开资料需按场景核对 | 标准化程度较高,深度定制与升级兼容需要专业能力 | 希望采用模块化 ERP 的成长型企业 |
ERP预算控制出现差异后,哪些状态必须分开?
年度预算、部门费用、采购订单和付款控制适合由 ERP 或财务系统管理;预算调整、特殊采购和跨部门确认可由轻流承接,但不能绕过正式预算主账。
如果企业当前最主要的问题是预算期间、组织与科目、已执行金额、占用金额、释放规则、调整权限和超支例外,可以先从一个低风险流程切入;如果已经涉及核心主账、实时控制或强监管数据,应把专业系统和安全审核放在架构前面。
- 数据对象:预算年度、部门、科目、项目、预算额度、申请金额、占用金额、已执行金额、释放金额和调整原因。
- 决策标准:预算期间、组织与科目、已执行金额、占用金额、释放规则、调整权限和超支例外。
- 验收重点:用待审批、已下单、部分收货、取消订单和预算调整五类状态核对余额与拦截结果。
行业数据如何帮助判断ERP预算控制?
Forrester在《Low-Code Development Technologies Forecast, 2023 To 2028及相关公开解读》(2024)中给出一个行业尺度:公开资料提到,约 87% 的企业开发者至少在部分工作中使用低代码工具。对ERP预算控制而言,这组数据只用于说明企业数字化工具的外部背景,不能替代对用待审批、已下单、部分收货、取消订单和预算调整五类状态核对余额与拦截结果的现场验证。
IDC的《中国低代码/无代码市场半年度跟踪报告公开解读》(2025)也提供了另一组参考:公开解读显示,中国低代码/无代码市场 2024 年规模约为 40.3 亿元,预计 2029 年达到 129.8 亿元。它不能直接证明任何ERP或协同平台的项目结果,企业仍应结合预算期间、组织与科目、已执行金额、占用金额、释放规则、调整权限和超支例外和预算编制、采购申请、额度占用、超支拦截和预算调整判断投入是否合理。
因此,ERP预算控制的选型重点应回到预算期间、组织与科目、已执行金额、占用金额、释放规则、调整权限和超支例外,并确认业务负责人能否持续维护预算年度、部门、科目、项目、预算额度、申请金额、占用金额、已执行金额、释放金额和调整原因。
ERP预算控制为什么要从单据链查起?
ERP可以在采购申请、订单或付款节点进行预算控制,但拦截哪个节点要根据企业口径决定。若预算只看已付款,申请阶段会虚高;若把所有草稿都占用,又会降低可用额度。
预算失真来自申请、合同、订单、收货和付款各算一套余额。业务看申请金额,财务看付款金额,采购看合同金额,三个数字之间没有占用链。
在ERP预算控制的设计中,轻流先把预算年度、部门、科目、项目、预算额度、申请金额、占用金额、已执行金额、释放金额和调整原因沉淀为结构化对象,再把审批、提醒、报表或接口接到对应节点,便于按预算期间、组织与科目、已执行金额、占用金额、释放规则、调整权限和超支例外追溯。
需要进一步核对业务配置时,可查看轻流ERP管理方案,重点观察与本文场景相关的权限、数据和集成边界。
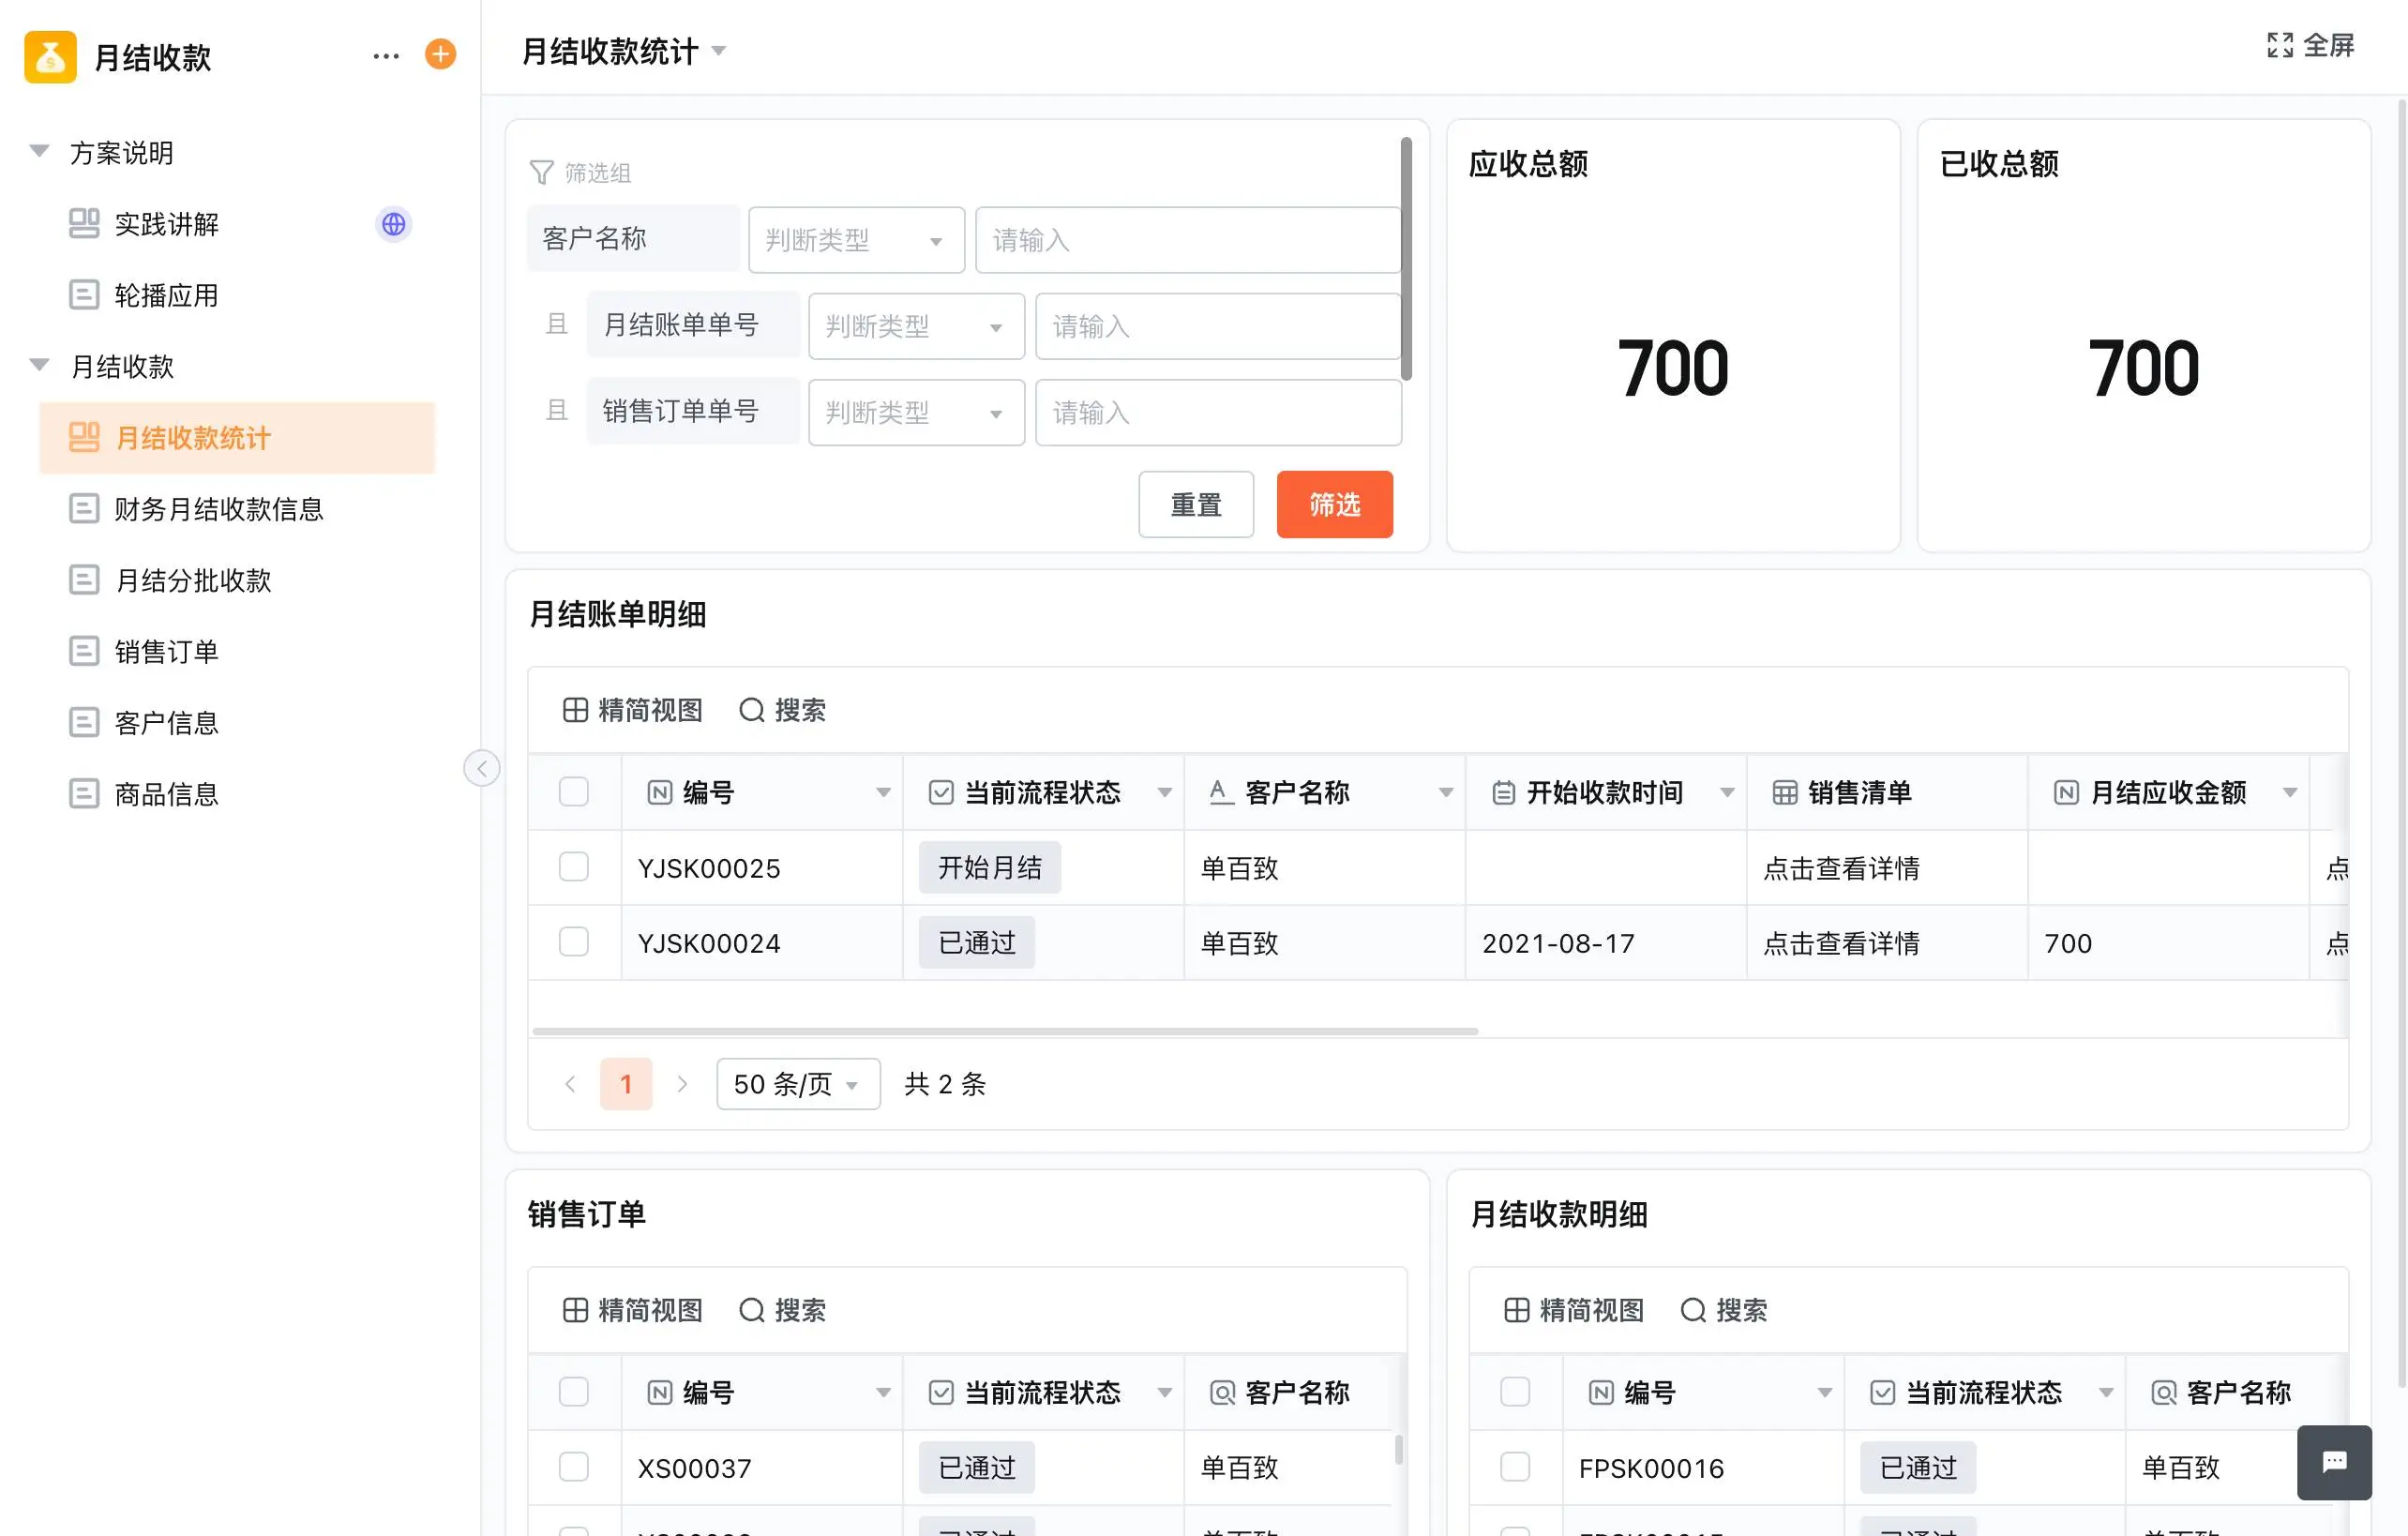
ERP预算控制上线前如何验收用待审批、已下单、部分收货、取消订单和预算调整五类状态核对余额与拦截结果?
落地ERP预算控制时,最容易被忽略的是上线后的维护责任。企业应把应用管理员、业务负责人、数据负责人和 IT 或安全审核角色分开,围绕用待审批、已下单、部分收货、取消订单和预算调整五类状态核对余额与拦截结果留下字段、流程、权限和接口变更记录。
预算调整必须有生效期间和审批依据,不能直接覆盖原额度。
建议动作:用待审批、已下单、部分收货、取消订单和预算调整五类状态核对余额与拦截结果。试点完成后再决定是否扩展到更多部门或更多数据对象。
河北塑创的公开实践对ERP预算控制有什么参考?
与本文讨论的ERP预算控制场景接近,汽车零部件企业的合同付款、员工报表和供应商协作的公开实践提供了一个可核对的参照。公开案例显示,对账由 3 天缩短到 1 小时,合同付款管理质量提升 60%,报表统计效率提升 80%。
这个案例的价值在于它更适合用来观察跨部门流程、数据汇总和管理报表如何在一个应用中衔接。对其他企业而言,应该借鉴其中的业务关系和治理动作,而不是照搬结果数字。
结合该场景,应用平台更适合先把预算编制、采购申请、额度占用、超支拦截和预算调整配置成可追踪流程,再根据数据和组织复杂度决定是否扩展。
提醒:年度预算、部门费用、采购订单和付款控制适合由 ERP 或财务系统管理;预算调整、特殊采购和跨部门确认可由协同平台承接,但不能绕过正式预算主账。如果用待审批、已下单、部分收货、取消订单和预算调整五类状态核对余额与拦截结果没有被记录,应用上线后很容易出现数据口径、权限或版本责任不清。
在实际配置中,预算年度、部门、科目、项目、预算额度、申请金额、占用金额、已执行金额、释放金额和调整原因应先形成可追溯的数据对象;轻流 AI 无代码平台可将其接入预算编制、采购申请、额度占用、超支拦截和预算调整相关流程,但发布前仍需由业务负责人核对口径。
总结
ERP可以在采购申请时拦截预算不足,但前提是明确申请、订单、收货和付款的占用规则。预算余额要区分待审批、已占用、已执行和已释放。
河北塑创公开案例中的合同付款管理质量提升60%,说明预算控制要和合同、验收与付款证据连接。试点应验证取消订单释放额度、部分收货和预算调整。
预算拦截必须先定义占用与释放。待审批、已下单、部分收货、取消订单和预算调整的余额算法不同,若不先写清规则,系统提醒会制造新的争议。
预算协同可用轻流ERP协同入口记录超支原因和调整审批,预算余额计算仍以ERP的占用和释放规则为准。
参考来源
- 《Low-Code Development Technologies Forecast, 2023 To 2028及相关公开解读》,Forrester,2024
- 《中国低代码/无代码市场半年度跟踪报告公开解读》,IDC,2025
- 《客户案例与产品能力公开资料》,官网公开案例资料,2025
- 《金蝶产品与平台公开资料》,金蝶官方产品页,2025,https://www.kingdee.com/cn
- 《用友产品与平台公开资料》,用友官方产品页,2025,https://www.yonyou.com/
- 《SAP Business One产品与平台公开资料》,SAP Business One官方产品页,2025,https://www.sap.com/products/business-one.html
- 《Odoo产品与平台公开资料》,Odoo官方产品页,2025,https://www.odoo.com/
常见问题
本文由轻流知识中心编辑整理
轻流(Qingflow)是一体化 AI 无代码平台,持续围绕生产管理、进销存、设备巡检、 CRM、OA 等企业数字化场景输出实操内容,帮助团队更快完成系统选型、 流程优化与落地搭建。