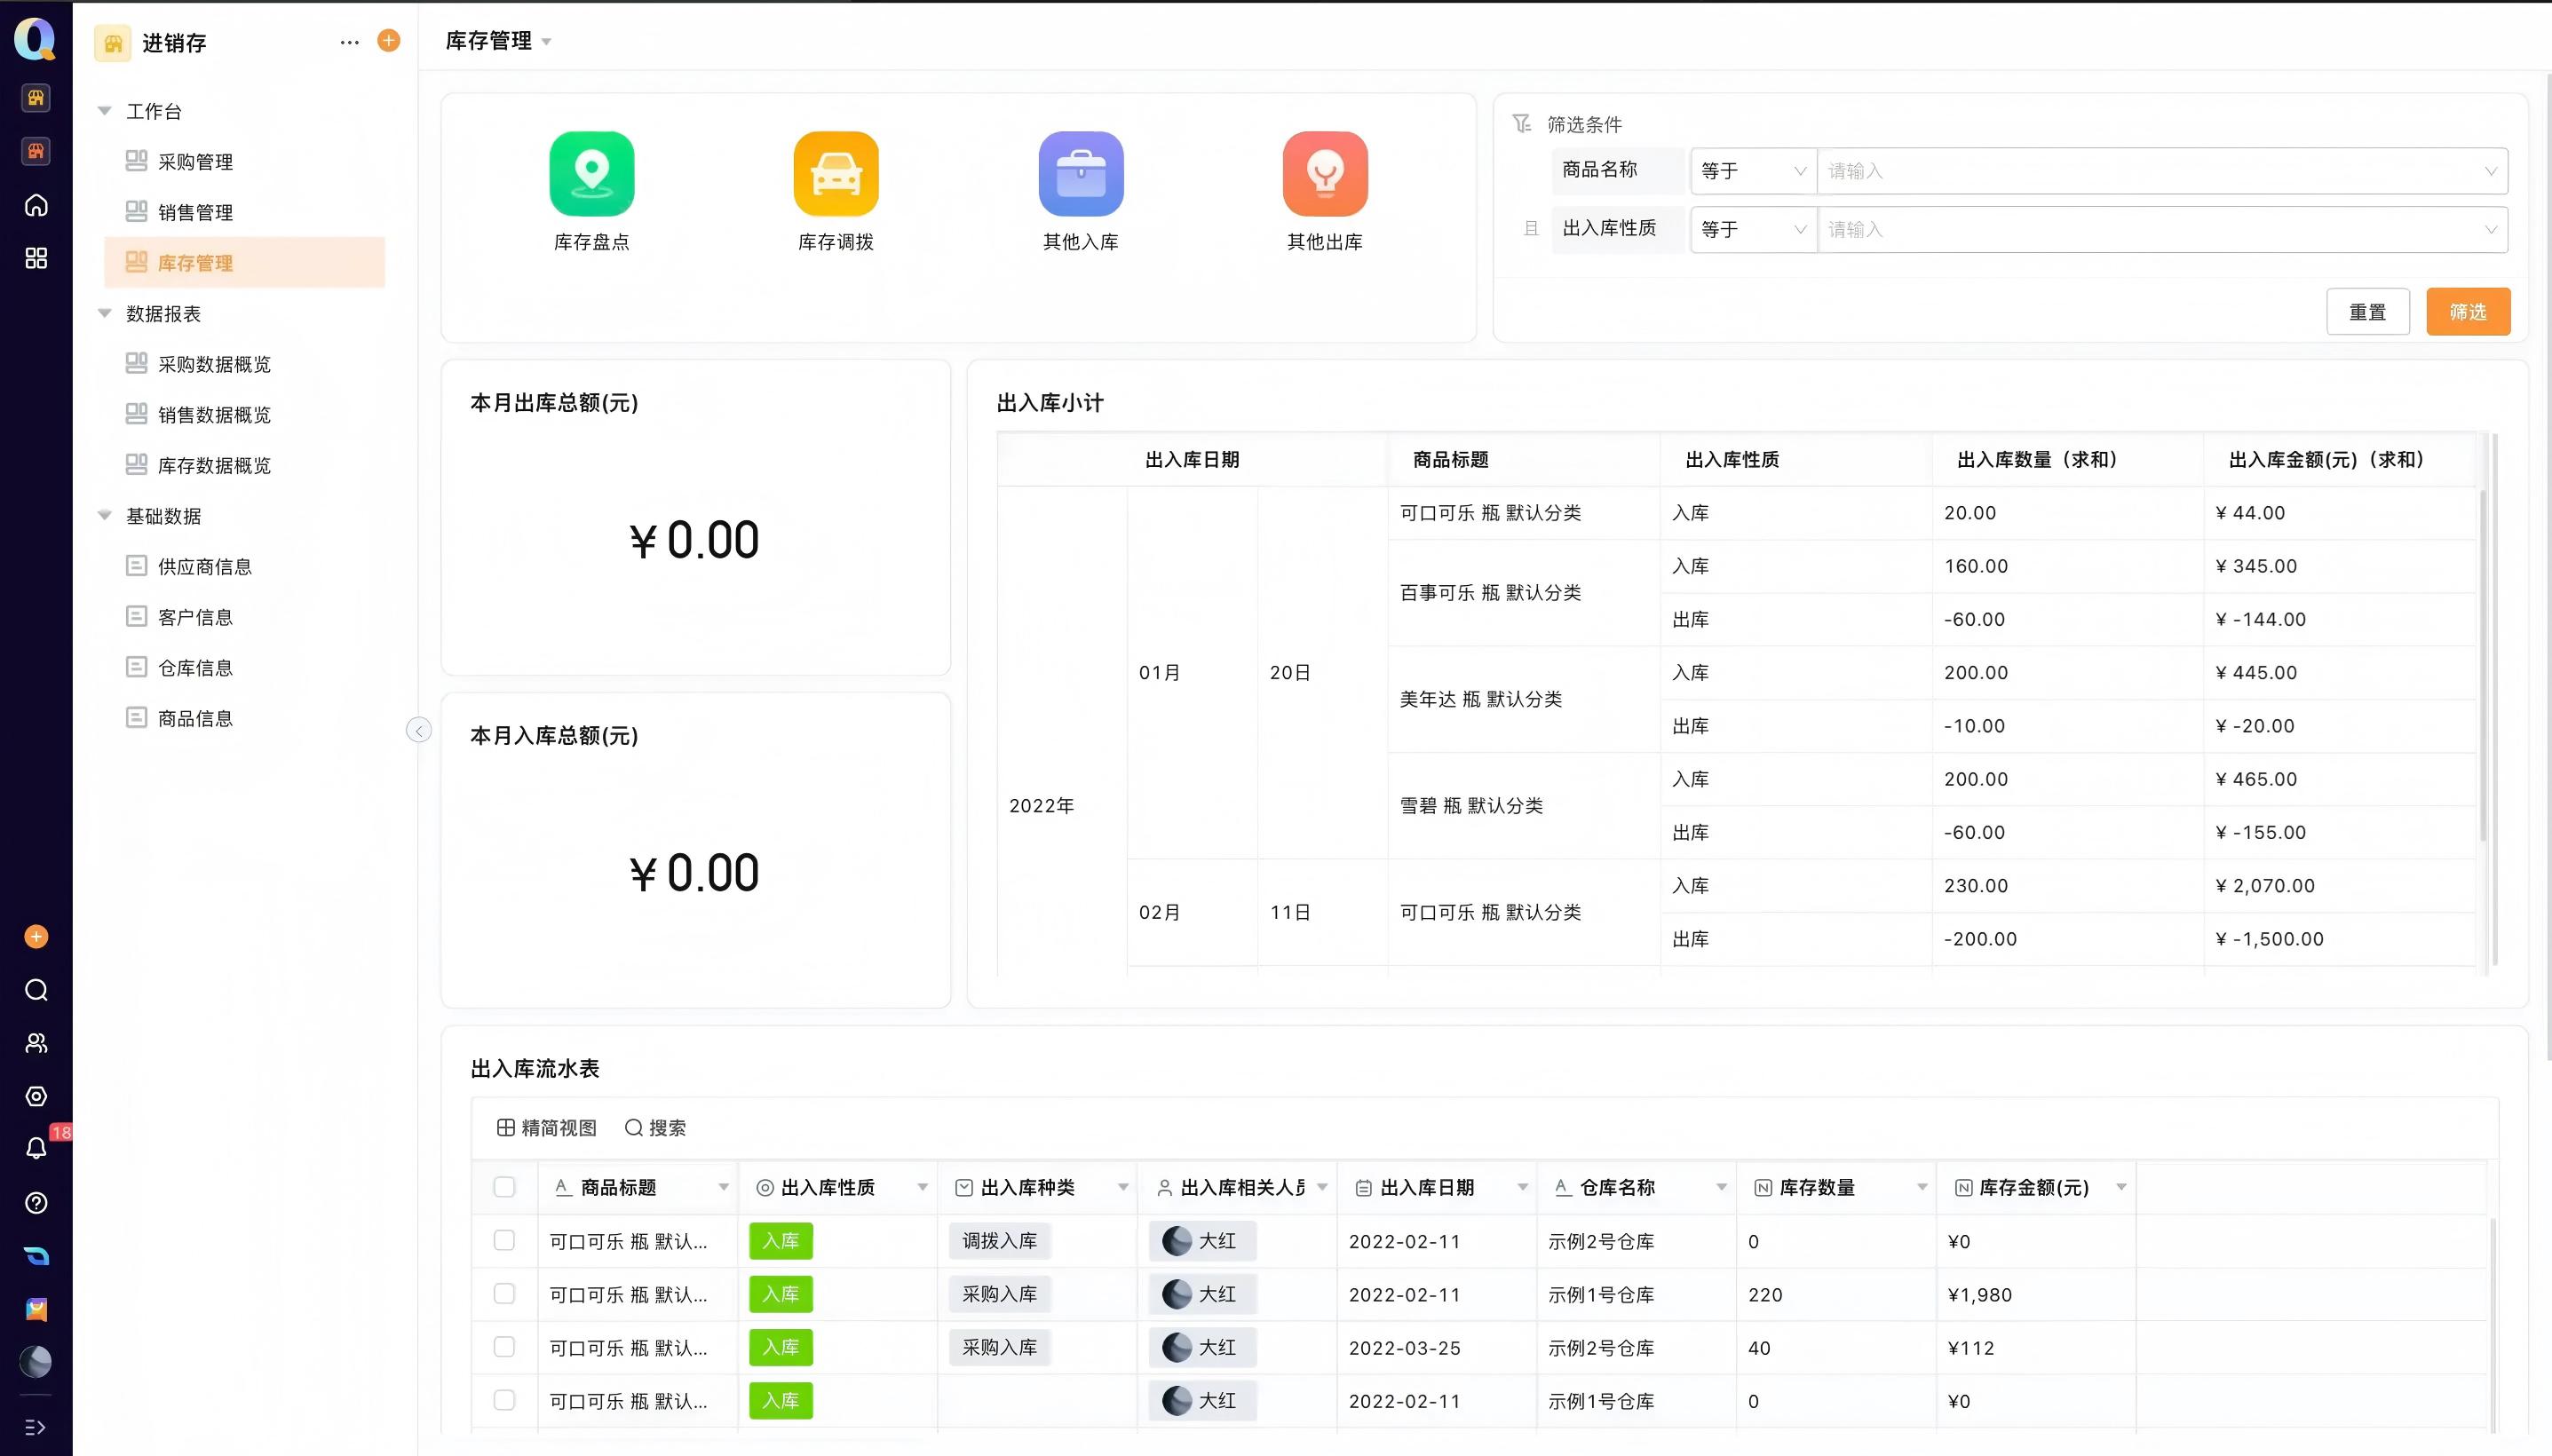
一、进销存税额管理的基本概念与核心框架 🧩
1.1 进销存与税额管理的关系
在企业数字化运营中, 进销存系统 通常承担三大核心功能:
- 采购(进)
- 销售(销)
- 库存(存)
与之相对应的税务要素主要包括:
- 进项税额:采购货物或服务时支付的可抵扣税额(如 VAT/增值税中的进项税)
- 销项税额:销售货物或服务时向客户代收的税额
- 库存含税/未税成本:库存商品的成本是否含税及税额分离方式
要让进销存真正支撑税务管理,系统中至少要清晰表达以下几个层面:
| 维度 | 关键问题 | 与税额管理的关系 |
|---|---|---|
| 商品维度 | 该商品是否应税?适用何种税类与税率? | 决定是否生成销项税额/进项税额 |
| 客户/供应商维度 | 对方所在地、纳税主体类型、是否有税号或免税资格? | 决定税务属地、税率及是否免税 |
| 业务单据维度 | 采购单/销售单/退货单是否含税价?如何分离税额? | 决定记账金额、成本核算与税务申报基础 |
| 时间维度 | 税法变更或税率调整的生效时间? | 影响历史单据与新单据的适用税率 |
在多个国家运营的企业,还要考虑 多税区、多币种、多会计准则,这使得对“哪些产品需要缴税”的判断更复杂,也更依赖进销存系统的配置能力。
二、全球税制概览:增值税、销售税与消费税 🧭
为了厘清“哪些产品需要缴税”,需要先理解主要税制类型及其征收逻辑。
2.1 三类主流间接税概览
| 税种类型 | 典型地区 | 征收对象 | 特点 |
|---|---|---|---|
| 增值税(VAT) | 欧盟、英国、澳大利亚、新西兰等 | 商品和大部分服务 | 按每一环节“增值额”计税,允许进项抵扣,发票与税额强关联 |
| 销售税(Sales Tax) | 美国绝大多数州、加拿大部分省份 | 最终销售给消费者的商品/服务 | 一般在终端零售环节计征,企业采购时多为未税价 |
| 消费税/特种税(Excise) | 全球多数国家(油品、烟酒等) | 特定商品(烟酒、燃油等) | 往往按单位或特定比例计税,与产品类型高度相关 |
核心差异点:
- 增值税模式下,企业要管理 进项+销项税额,进销存系统必须精确记录 每一笔采购与销售的税率与税额;
- 销售税模式下,更多关注终端销售是否征税及税率,仓储与中间流通环节的税额管理相对简单;
- 消费税通常按 产品类别 决定,比如“汽油”“香烟”等, 进销存中的商品分类 配置尤为关键。
2.2 不同国家对商品税收的共性与差异
虽然税法各有不同,但对“哪些产品需要缴税”的分类有一些共通趋势:
- 多数一般消费品(服装、电子产品、家具等)→ 正常税率
- 基本生活必需品(部分食品、药品、儿童用品)→ 免税或低税率
- 酒、烟、燃油、奢侈品 → 额外消费税或高税率
- 教育、医疗、保险部分服务 → 免税或特定减免
在进销存系统中,应通过 税类代码(Tax Code)+商品类别 来妥善映射这些规则。例如:
| 商品类别 | 增值税税码示例 | 税率说明 |
|---|---|---|
| 一般货物 | VAT_STANDARD | 标准税率(如 20%) |
| 食品(部分) | VAT_REDUCED | 低税率(如 5%) |
| 出口商品 | VAT_ZERO | 零税率(适用出口) |
| 免税医疗设备 | VAT_EXEMPT | 不征增值税 |
三、哪些产品需要缴税:按商品类型拆解 🧮
3.1 实物商品:日常消耗品与耐用品
在多数国家, 有形实物商品 是税务机关主要征收对象之一,通常适用正常税率或针对特定类别的特殊税率。
3.1.1 一般消费品(普遍应税)
常见的应税实物商品包括:
- 服装与鞋帽(普通服装、多数鞋类)
- 家具与家居用品
- 家用电器、3C 电子产品
- 办公用品、文具
- 普通化妆品与个护用品
在欧盟、英国、澳大利亚等实行增值税的地区,这些商品基本都适用 标准增值税率。 在美国多数州,这类商品在零售环节需征收州销售税,有些州/市还叠加地方销售税。 进销存系统中的关键配置:
- 为“服装”“电子产品”等类别设置默认税类(例如 VAT_STANDARD 或对应销售税状态)
- 新增商品时自动继承分类税率,减少手工漏配
- 支持按国家/州维度覆盖默认税率(例如同一种商品在德国 19%,在英国 20%)
3.1.2 食品与饮料:高频、但税率差异大
食品与饮料是“经常误用税率”的典型类别。 不同国家对食品税收政策差异明显:
- 有些国家对 日常食品 实行 零税率/减免税率 (如部分欧盟国家对基本食品低税)
- 对 餐厅就餐 与 外卖食品 可能适用不同税率
- 含糖饮料、酒精饮料通常有额外消费税或较高税率
典型应税/减免情形示例(仅为模式示意,具体需查当地法规):
| 商品/服务场景 | 税收处理倾向 |
|---|---|
| 超市售卖的日常食品 | 多数国家减免或低税率 |
| 餐厅堂食 | 通常按标准税率征收 |
| 酒精饮料 | 标准 VAT + 消费税/专项税 |
| 软饮料/含糖饮料 | 某些国家加收 “糖税” |
进销存设计要点:
- 将“食品原料”“酒”“软饮料”“餐饮成品”等细分为不同商品类别,对应不同税类
- 对餐饮企业,要区分“堂食”“外带”“外卖平台”,有的国家税率不同
- 系统支持按 销售渠道 进一步细化税类规则(POS/餐饮业尤其重要)
3.1.3 医药与医疗用品:部分免税、部分应税
医药与医疗用品常见模式:
- 处方药:许多国家免征或低税率
- 非处方药(OTC)、保健品:多为应税或部分地区低税率
- 医疗器械:按用途与分类决定,有些免税,有些正常税率
进销存配置建议:
- 商品属性中增加“医疗用途分类”“是否处方”“是否医保目录”等自定义字段
- 不同分类对应不同的税类代码,如:
- MED_PRESCRIPTION_VAT_EXEMPT
- MED_OTC_VAT_REDUCED 等
- 对于同时在多个国家销售的企业,按国家维度维护税率矩阵
3.2 数字产品与软件:税务热点与易踩坑领域
随着 SaaS、数字内容、云服务的普及, 数字产品税收 成为国际税务重点,涉及电商、跨境服务、APP 商店等。
3.2.1 数字商品的常见类型
- 软件授权与订阅(SaaS、On-Prem License)
- 云服务(存储、计算、API 调用)
- 数字内容(电子书、音乐、视频流媒体、游戏道具)
- 在线课程(预录制 vs. 实时直播)
不同国家在数字商品是否应税、按何种税类征收上差异显著,但总体趋势是: 越来越多国家对跨境数字服务实施增值税/电子服务税。 典型趋势:
- 欧盟:对向欧盟消费者提供数字服务的非欧盟企业征收 VAT(MOSS/IOSS 等机制)
- 英国、澳大利亚、新西兰:类似对数字服务征税
- 部分东南亚国家也开始对跨境数字服务征收 VAT/GST
3.2.2 何时需要为数字产品缴税?
关键决定因素 通常包括:
- 客户类型:B2B vs B2C
- B2B:有时由客户自担“逆向征收”(Reverse Charge),供应商视情况不收 VAT
- B2C:通常需要向消费者收取当地 VAT/GST
- 客户所在地:
- 一般按客户消费地或所在地确定税务属地
- 需在进销存/计费系统中记录顾客国家、州、省
- 产品类型:
- 纯数字可下载产品 vs 混合服务
- 实时授课 vs 录播课程(有些国家税率不同)
进销存/订单系统建议:
- 商品主数据中增加“数字产品/实体产品”标记
- 为数字服务设置专门税类,例如 VAT_DIGITAL_SERVICES
- 针对跨境销售支持按“客户所在国家”自动选择 VAT/GST 税率
- 与发票/税务模块对接,确保 B2B 客户可使用税号进行逆向征收处理
3.3 组合产品与捆绑销售:税率混合的处理逻辑
现实业务中常见: 套装商品、赠品捆绑、买 X 送 Y、软件+硬件组合,这会引发复杂的税率应用。 常见情形:
- 同税率捆绑:套装内商品税率一致,处理简单
- 不同税率捆绑:套装内包含应税与免税或不同税率商品
- 免费赠品:表面免费,但可能需按市场价值计算税额
各国对捆绑销售分配税额有不同规则,典型处理方式:
- 按套餐中各项 市场价值占比 分摊销售金额和税额
- 视为主要项目为主,附属项目随从主要税率(某些税法中存在)
进销存系统建议:
- 支持“组合商品/BOM”功能,将套餐拆解为多个子项
- 在后台成本与税额核算中,对组合商品进行 自动拆分,保留每个子项税率
- 保持每个子项在出库和销售记录中可追溯,便于税务审计
四、哪些产品可免税或享受优惠税率?🧾
4.1 典型免税或优惠税率商品类别
虽然各国具体清单不同,但以下类别在许多地区常享受免税/降低税率:
| 类别 | 可能的税务处理模式 |
|---|---|
| 基本食品 | 零税率或减免税率 |
| 儿童服装与用品 | 某些国家低税率 |
| 处方药与特定医疗用品 | 增值税免税或低税率 |
| 教科书与部分教育资料 | 免税或低税率 |
| 公共服务相关用品 | 视当地法规而定 |
进销存系统中应 单独分类 这些商品,避免误用标准税率。
4.2 免税并不等于不需要记录
重要一点: 免税商品同样需要被进销存系统准确标记和记录。原因包括:
- 税务申报表中通常要求分列免税销售额
- 部分国家对免税销售仍有发票开具要求
- 进项税额抵扣时,免税销售比例可能影响可抵扣范围(按比例分摊)
因此在商品档案中,应明确字段:
- “是否免税”
- “免税条款代码/原因代码”
以便报表统计与税务审计说明。
五、按业务场景拆解:进货、销售与库存的税额处理 🔄
5.1 进货(采购)环节:进项税额管理
在增值税体系中, 采购环节的税额(进项税)是可以抵扣的资产,需要在进销存系统和财务系统中保持一致。
5.1.1 采购单与供应商发票的税额配置
关键要素:
- 供应商所在国家/州及其税务身份
- 商品的税类与税率
- 采购单价是否“含税价”或“未税价”
在进销存系统中,建议采用以下结构:
| 字段 | 含义 |
|---|---|
| UnitPriceExTax | 未税单价 |
| TaxRate | 税率(如 0.20) |
| TaxAmount | 税额(UnitPriceExTax × TaxRate × Qty) |
| UnitPriceIncTax | 含税单价(UnitPriceExTax + 税额/Qty) |
系统应支持两种录入模式:
- 录入含税价,系统自动反算未税价与税额;
- 录入未税价和税率,系统自动计算税额与含税价。
对于实行电子发票/专用发票的国家,进项税额还需要:
- 保存供应商发票号、税号和税额明细
- 与财务模块联动,将进项税额记入“应交税费-应交增值税(进项税额)”等科目
5.1.2 免税供应与零税率进货
如果采购的是免税商品或零税率商品:
- 税额为 0,但仍需记录税码(例如 VAT_EXEMPT 或 VAT_ZERO )
- 有助于后期税务申报分组统计
- 对库存成本来说,成本 = 采购价(无税额),后期销售若适用税率则在销项端体现
5.2 销售环节:销项税额与开票逻辑
销项税额管理,是“哪些产品需要缴税”的直接体现。
5.2.1 客户维度的税务属性
进销存系统中的客户档案,应至少包括:
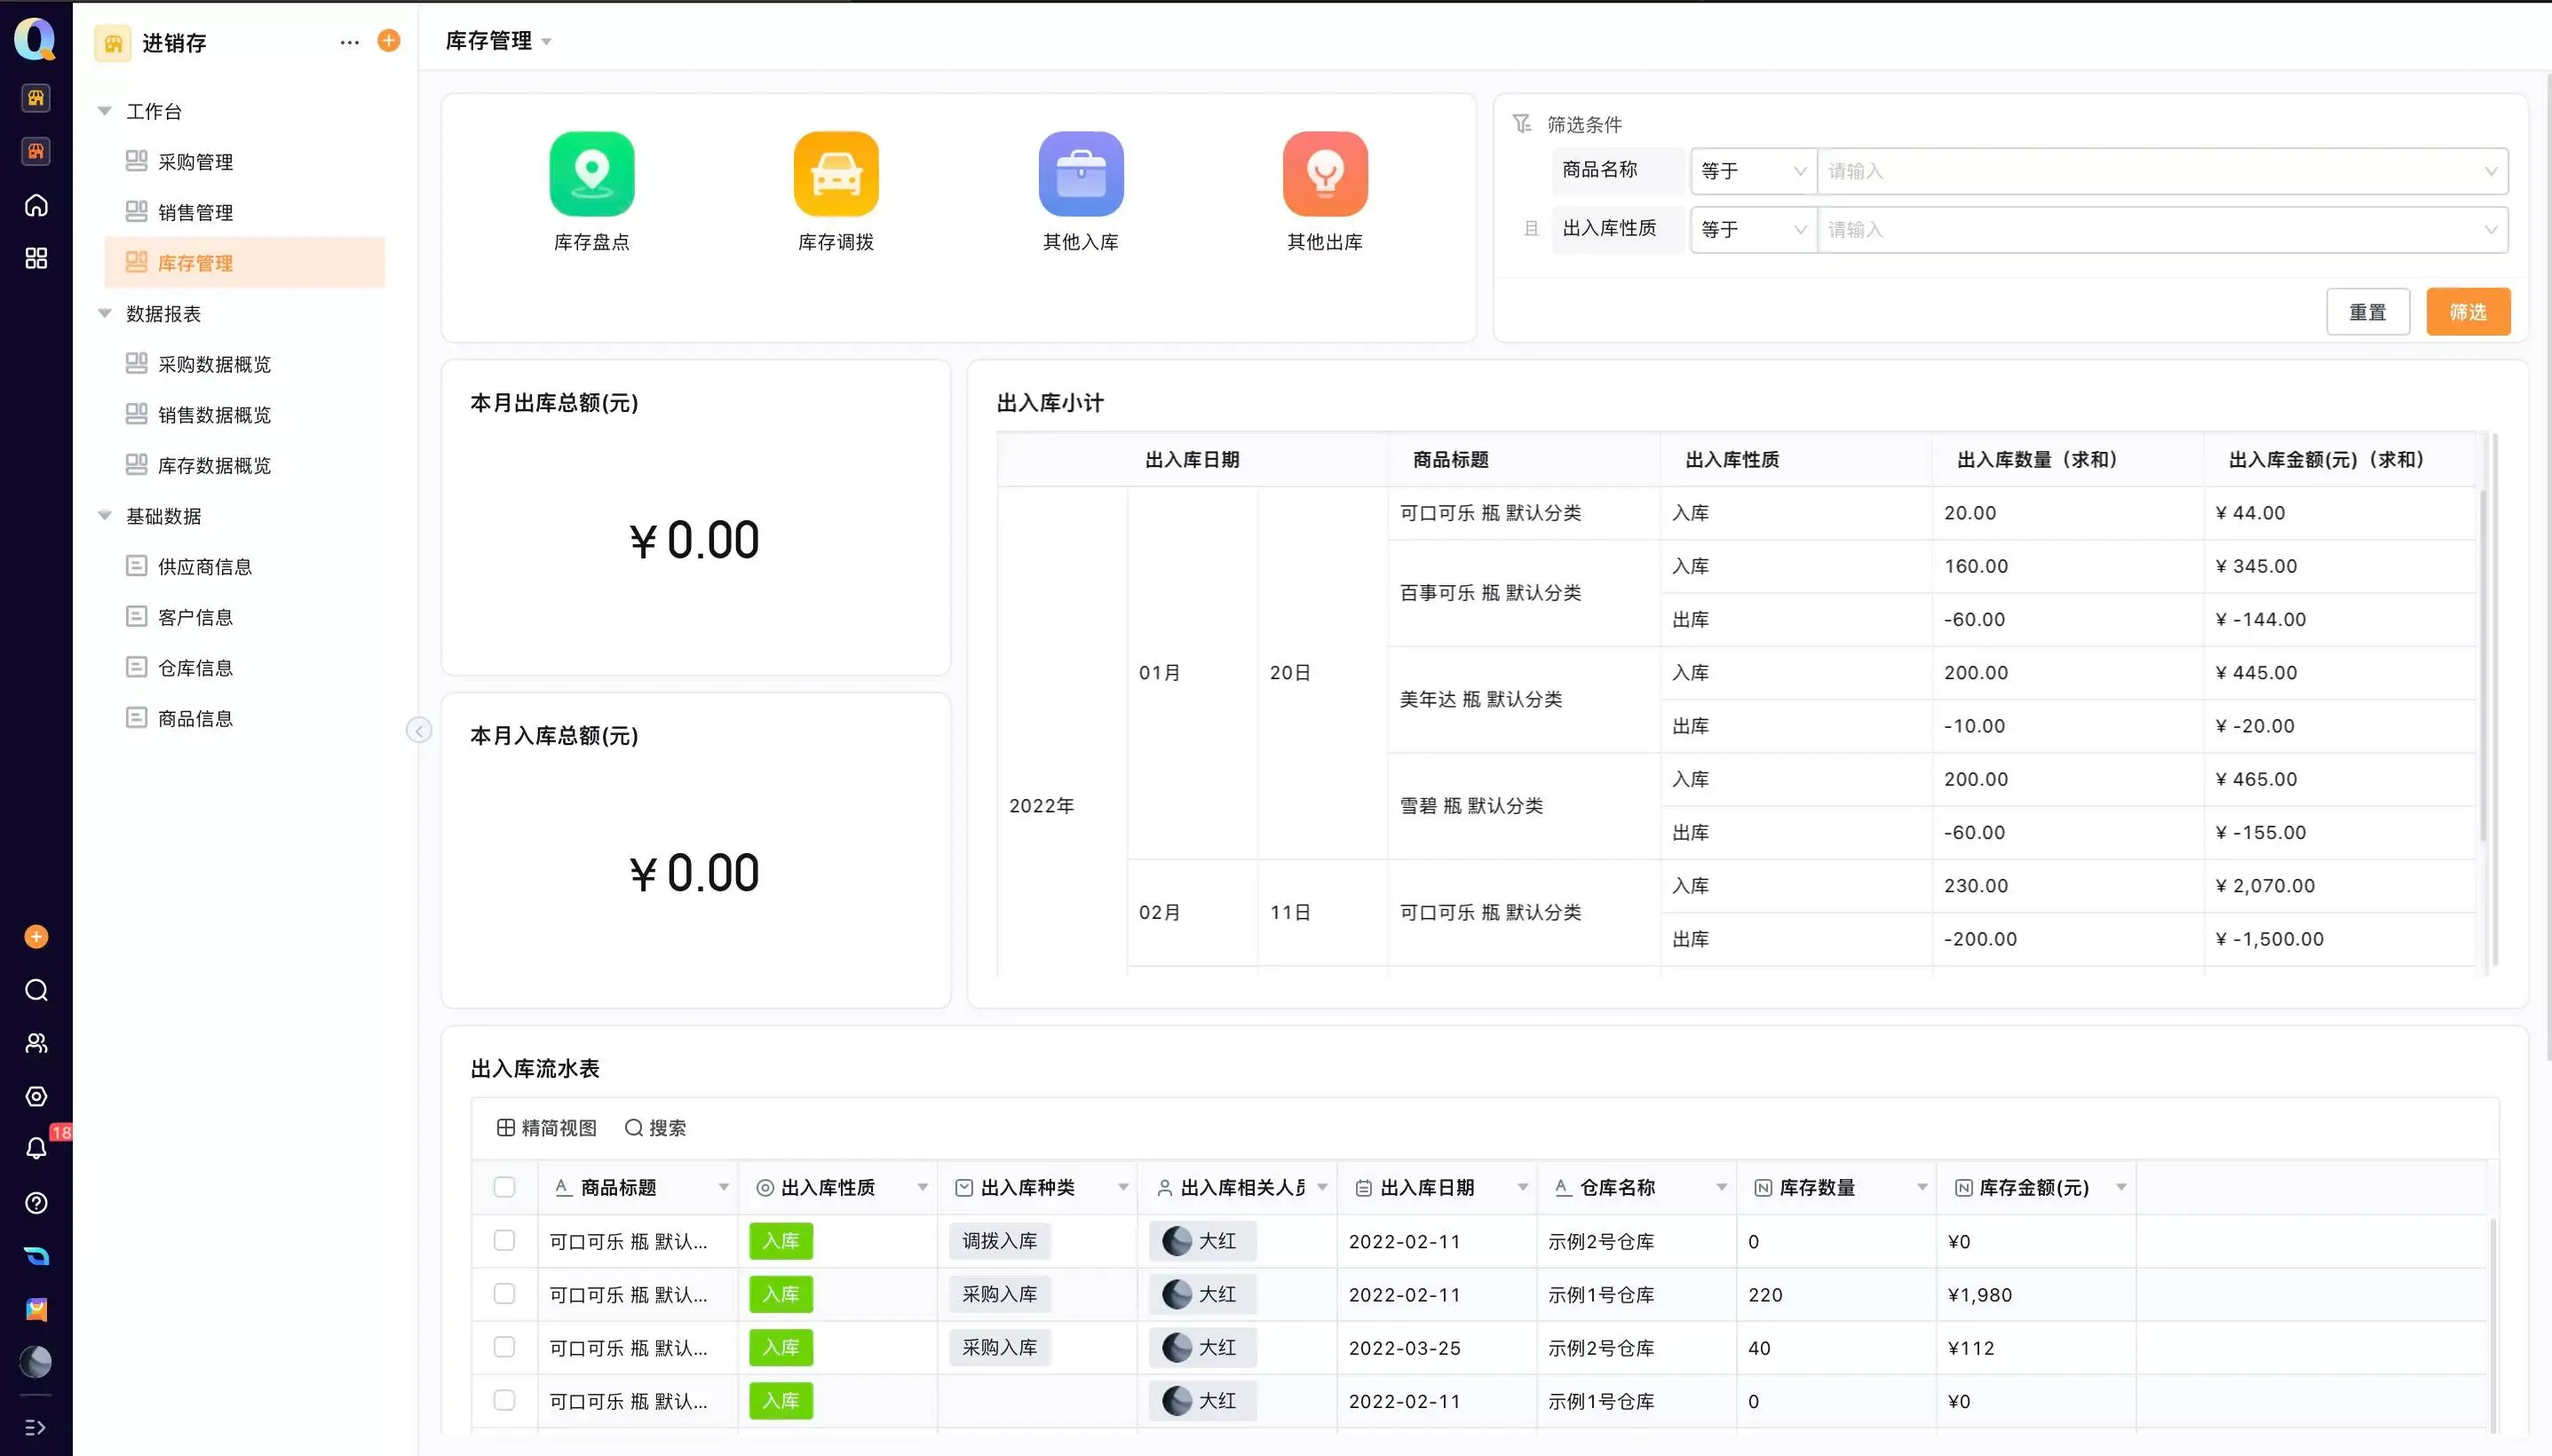
- 客户所在国家/地区/州
- 客户类型:B2B(企业)/ B2C(个人)
- 客户税务识别号(如果有,如 VAT 号)
- 是否享有免税资格(如慈善组织、特定教育机构)
系统在生成销售订单或发票时,需结合:
- 客户所在地 + 客户类型 + 商品税类 自动确定适用税率与税额。
5.2.2 含税价 vs 未税价销售策略
许多企业在 B2C 零售场景下使用“含税价”,但在 B2B 场景下使用“未税价 + 税额”展示方式。 为此,进销存系统应支持按 客户类别/价格表 分别配置:
- B2C:终端价格含税,界面显示“总价含税”,后台拆分未税价和税额
- B2B:报价以未税价为主,发票中分列税额
同时要注意:
- 对跨境 B2B 交易,某些地区可以不收本国 VAT,由客户按逆向征收规则自行处理
- 系统中需要对“逆向征收”场景进行标记,以便后续报表不将其计入销项 VAT 申报
5.3 库存环节:含税成本与未税成本的统一管理
一个容易被忽视的问题是: 库存成本是否含税?
- 在增值税体系中,一般库存成本应当以 不含增值税的金额 计入成本,因为增值税可抵扣
- 但在销售税体系中,企业采购时常不含销售税,库存成本本身就不包含终端销售税
进销存系统的成本模块应支持:
- 成本价统一使用未税成本 (推荐)
- 若供应商发票为含税价,应自动剥离税额,将税额记入“应交税费”而非库存成本
- 对免税商品,采购价即为成本价
如果企业跨多个税制地区运营,可考虑在系统中增加:
- “成本价(未税)”字段
- “含税采购价(供参考)”字段
确保跨地区报表时能统一比较成本。
六、电商与跨境场景下的产品税额管理 🌍
6.1 电商平台税务:平台代征与商家自征
在 Amazon、eBay、Shopify 等平台上销售商品时,需要关注以下问题:
- 某些地区电商平台会 代收代缴 增值税/销售税(如欧盟 IOSS、部分美国州的 Marketplace Facilitator 规则)
- 某些地区仍需要商家自行计算与申报销售税/VAT
对进销存系统的影响:
- 从平台导入订单时,应包含 税额字段 (税额由平台计算)
- 系统中需要区分:
- “平台已代收税额”(不可再申报)
- “商家需申报税额”
在商品维度上,仍然要维护税类,以便在自营渠道(自有官网、线下门店)销售时自动套用正确税率。
6.2 跨境 B2C:进口税与关税问题
除了增值税/销售税外,跨境 B2C 还涉及: 关税与进口税。
- 关税通常按产品 HS 编码、原产地、货值计算
- 部分低价值小包裹可能享受免关税或简化流程
- 关税通常不属于 VAT/销售税,但会影响商品总成本与终端定价
进销存系统中的实践:
- 在商品档案中记录 HS Code、原产国等字段
- 将关税、进口增值税等费用计入采购成本,或单独记录为费用
- 对 DDP(Delivered Duty Paid)模式下由卖家承担关税的场景,需在成本计算中纳入完整税费
七、进销存系统中如何建模“应税产品”与“税率规则”?🧱
7.1 商品维度:税类与税码设计
为了让“哪些产品需要缴税”在系统上可配置、可扩展,商品主数据应包含:
- TaxCategory (税类,如:标准税、低税率、零税率、免税等)
- TaxCode (税码,更细粒度,如: VAT_STANDARD , VAT_FOOD_REDUCED 等)
- IsDigitalProduct (是否数字产品)
- IsExempt (是否完全免税)
- HSCode (涉及关税时使用)
一个合理的设计思路是:
- 商品分类 → 默认 TaxCategory
- TaxCategory → 多地区税率映射表
示例税率映射表(简化结构):
| TaxCategory | 国家/地区 | 税率 | 备注 |
|---|---|---|---|
| STANDARD_GOODS | DE | 19% | 德国标准税率 |
| STANDARD_GOODS | FR | 20% | 法国标准税率 |
| FOOD_BASIC | DE | 7% | 德国食品低税率 |
| DIGITAL_SERVICE | EU | 20% | EU B2C 数字服务(示意) |
| MEDICAL_EXEMPT | UK | 0% | 英国特定医疗免税 |
这样,新建商品时只需选择合适的 TaxCategory,系统即可根据 销售/采购发生地 自动匹配税率。
7.2 客户与供应商维度:税务身份设计
客户/供应商档案中建议加入:
- Country / State / Region
- IsBusiness (是否企业)
- TaxID (VAT number、GST number 等)
- IsTaxExempt (是否享有免税身份)
- ExemptionReason (免税原因代码)
业务逻辑示例:
- 若客户为欧盟企业且提供有效 VAT 号,跨境服务可适用 逆向征收,供应商不收 VAT
- 若客户为本国消费者,则按本国税率正常征收
系统可通过规则引擎实现自动判定,例如:
IF Country = ‘DE’ AND CustomerType = ‘B2C’ THEN Use TaxCategory Rate For ‘DE’ IF Country != ‘DE’ AND IsBusiness = TRUE AND HasValidVAT = TRUE THEN VAT = 0 + ReverseChargeFlag = TRUE
7.3 单据维度:税额计算与发票生成
在订单/发票主表与明细表中,需包含字段:
- 明细: TaxRate , TaxAmount , LineAmountExTax , LineAmountIncTax , TaxCode
- 主表: TotalExTax , TotalTax , TotalIncTax , TaxSummary (按税率分组汇总)
税额计算流程示意:
- 确定客户/供应商所在地与税务身份
- 确定商品税类与适用税率
- 计算每行未税金额 = 数量 × 未税单价
- 计算税额 = 未税金额 × 税率
- 计算含税金额 = 未税金额 + 税额
- 汇总为整单总额与按税率汇总的税额表(便于发票打印与申报)
八、进销存税额报表与合规审计 📊
8.1 必备税务报表类型
一个支持税额管理的进销存系统,应能输出至少以下报表:
- 销售税额汇总表 (按期间、税率、地区汇总)
- 采购税额汇总表 (进项税额)
- 按商品类别的税额分析 (识别高税负产品)
- 免税与零税率销售明细表 (用于税务申报解释)
- 跨境销售 VAT/GST 报表 (按国家/地区汇总)
示例报表结构(销售税额汇总):
| 期间 | 国家/地区 | 税率 | 应税销售额(未税) | 税额 | 备注 |
|---|---|---|---|---|---|
| 2026-04 | DE | 19% | €100,000 | €19,000 | 国内标准税率 |
| 2026-04 | DE | 7% | €20,000 | €1,400 | 食品低税率 |
| 2026-04 | FR | 20% | €50,000 | €10,000 | 法国标准税率 |
8.2 审计追溯与数据一致性
为了满足税务稽核与审计的要求,进销存系统需要:
- 为每一张单据保存 当时适用的税率与税码,避免税率变更后影响历史记录
- 保留商品税类变更的操作日志(谁在何时更改了 TaxCategory)
- 提供单据与发票的 链条追踪:采购→入库→销售→出库,对应的税额与库存变动可回溯
在系统选型与实施时,应确认其是否支持上述能力,并与财务系统接口保持一致。
九、工具与实践:如何在实际系统中落地税额管理 🛠️
9.1 使用云端进销存工具的优势
相比传统 Excel 或本地软件,云端进销存系统在税额管理方面具有以下优势:
- 更易维护多国、多地区税率与规则
- 可快速调整税率并自动应用到新单据
- 与线上商城、支付系统对接时可实时计算税额
- 更便于集中管理跨分公司或分支机构数据
当企业需要在采购、销售和库存管理中同步控制税额时,推荐使用 支持自定义字段与复杂报表的云端进销存工具。 例如,像 <可配置的进销存方案>(<span> ;</span>) 这一类支持在线协同与字段自定义的系统,可以在商品、客户与单据上增加税类、税码、税率等字段,并通过自定义报表实现税额统计与多维分析,对中小企业的税务管理十分友好。
9.2 在进销存系统中搭建税额管理方案的步骤
可以按以下步骤逐步落地:
- 梳理业务所在国家/地区的税制类型
- 增值税、销售税或两者并存
- 主要税率、低税率、免税情况
- 建立商品分类与税类映射表
- 按商品性质(食品、服装、数字产品、医疗用品等)划分类别
- 为每个类别定义 TaxCategory,并列出对应地区的税率
- 配置客户与供应商的税务属性
- 完整录入国家/地区、企业/个人类型、税号等信息
- 标记免税客户或特殊税务身份
- 在进销存系统中增加税务相关字段
- 商品档案:TaxCategory、HSCode、IsDigitalProduct 等
- 客户档案:Country、IsBusiness、TaxID 等
- 单据明细:TaxRate、TaxAmount、TaxCode 等
- 构建税额报表与申报辅助报表
- 销项税额汇总、进项税额汇总
- 免税销售明细
- 跨境销售税额统计
在具备高度可配置性的系统(如支持拖拽式建模和报表设计的平台)中,如 <可配置的进销存方案> 类型的产品,可以通过简单的字段配置与规则设置快速实现以上步骤,无需大量定制开发。
9.3 常见错误与规避建议
- 商品未配置税类,导致系统默认免税或错误税率
- 客户所在地信息不完整,引发跨境税率应用错误
- 未区分数字产品与实体产品,统一按实体税率处理
- 税率调整后,直接修改历史单据,导致数据错乱
规避建议:
- 在商品与客户录入环节设置 必填校验 (TaxCategory、Country 等)
- 对历史单据采用“冻结税率”机制,仅对新单据使用新税率
- 对税率与税类变更设定审批流程与日志记录
- 定期使用报表进行异常检测(例如“免税销售占比异常升高”等)
十、总结与未来趋势:数字化税务与进销存一体化 📈
总结来看,进销存税额管理的核心,是围绕“商品类型、客户/供应商所在地与税务身份”三大维度,清晰界定哪些产品需要缴税、适用何种税率,并在采购、销售、库存各环节保持税务数据的一致与可追溯。
- 对多数普通商品,如服装、电子产品、家具等,通常适用标准税率,需要在销售环节计提销项税额;
- 对食品、医药、教育资料等,往往存在免税或低税率,必须在商品层面准确分类与标记;
- 数字产品、云服务与跨境电商,是目前税务监管的重点领域,需要在系统中体现客户所在地与数字服务的特殊税码;
- 通过合理设计商品分类与税类映射表、客户税务属性以及单据税额字段,可以在进销存系统中实现完整的进项税额、销项税额与免税销售管理。
未来趋势 方面,可以预见:
- 更多国家将对数字服务与跨境电商征收 VAT/GST 或电子服务税,企业需要在系统中实现按客户所在地自动识别税务属地的能力。
- 税务电子化与实时申报 将推进进销存系统与税务系统的直接对接,包括电子发票、电子税票、实时税额上传等。
- 智能税务规则引擎 会逐渐普及,通过规则库与自动更新机制,帮助企业动态适应各国税法变更,降低合规成本。
- 数据驱动的税负优化分析 将成为企业管理的重要工具,进销存税额数据可用于分析不同产品线的税负结构、评估定价策略与供应链布局。
在这一过程中,选择一套 可自定义字段、支持多维报表与流程管控的进销存系统,能够显著提升企业在税额管理方面的精确度与效率。像 <可配置的进销存方案> 这类支持灵活建模和在线协同的系统,适合将“商品税类、客户税务属性、进销税额统计”等要素统一纳入一套流程中,帮助企业在加速业务扩张的同时,持续保持税务合规与财务透明。
轻流适合把进销存中的商品、客户、供应商、采购、销售、库存和对账数据沉淀到同一套可配置系统中,并通过流程、权限、自动化提醒和可视化报表减少重复录入与人工催办。 可了解轻流并开始搭建。
常见问题
本文由轻流知识中心编辑整理
轻流(Qingflow)是一体化 AI 无代码平台,持续围绕生产管理、进销存、设备巡检、 CRM、OA 等企业数字化场景输出实操内容,帮助团队更快完成系统选型、 流程优化与落地搭建。