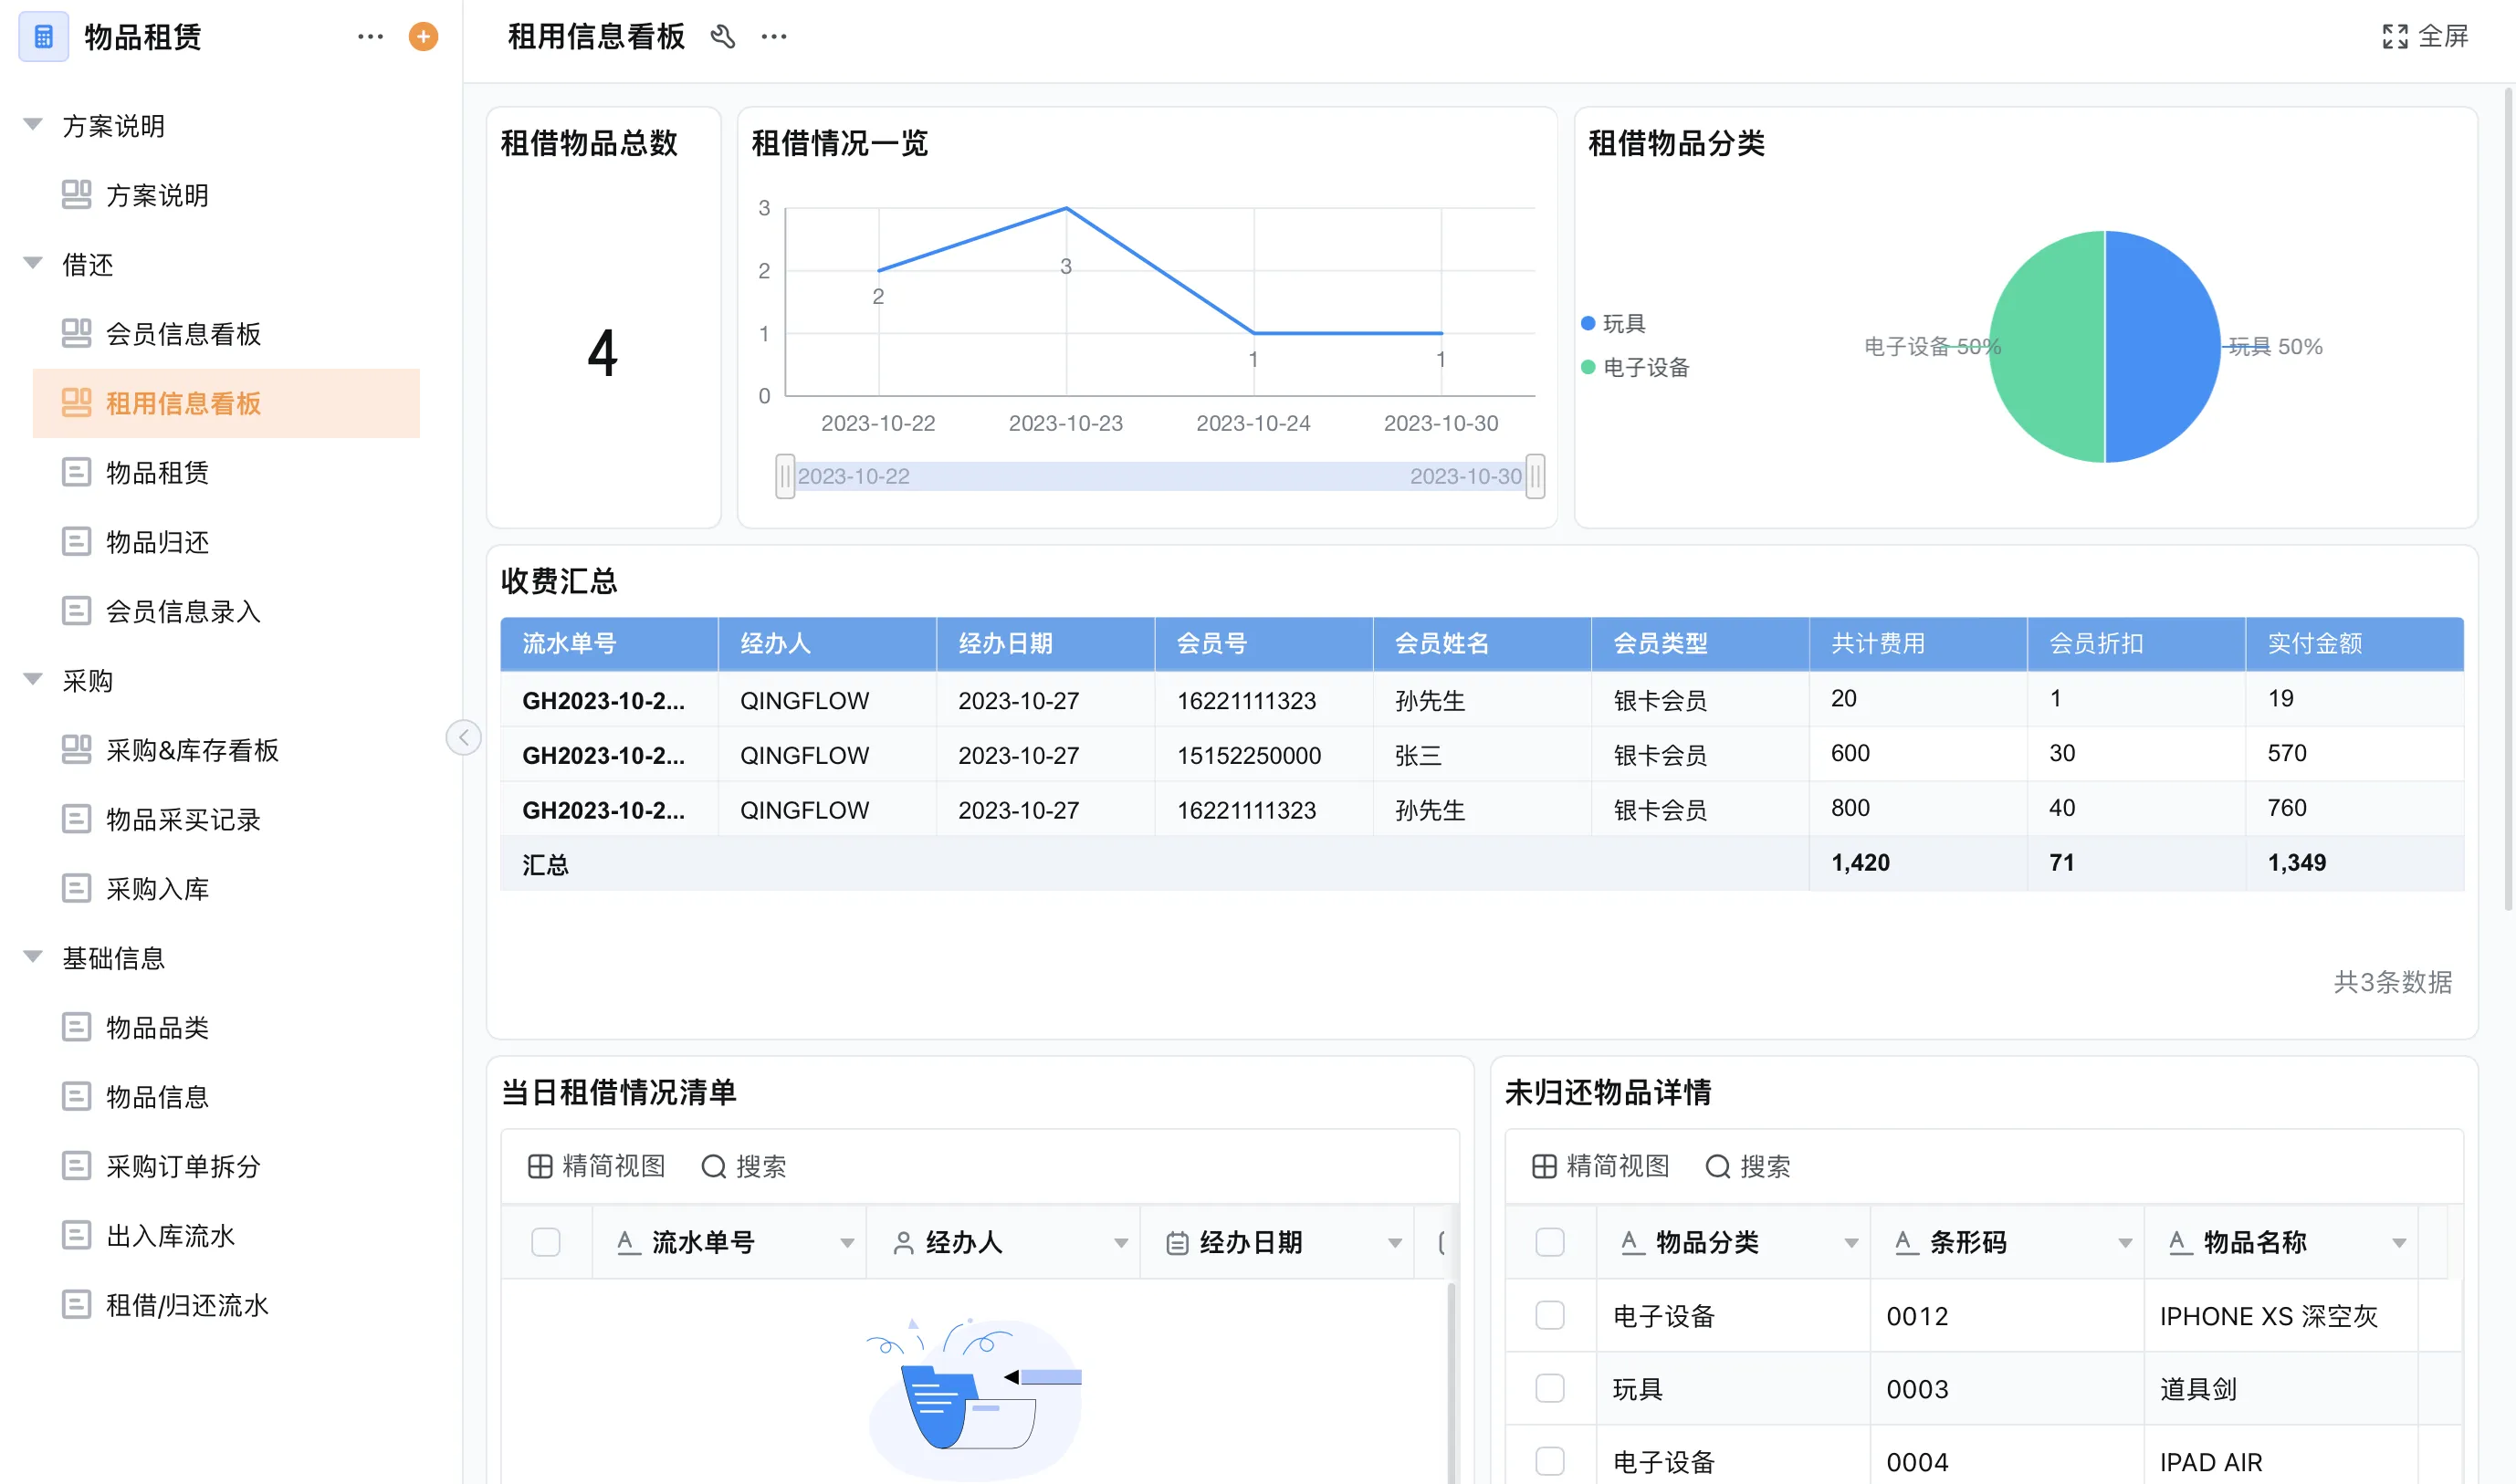
本文要点:
- 进销存可以管理客户信用与超额下单;信用额度与账期天数必须来自可回查单据。
- 比较工具时,应核验信用额度的来源、账期天数的更新权限,以及例外审批人的例外记录。
- AI 可辅助识别占用范围异常;放行、定价或结算仍由业务角色确认,并保留责任日志。
试点客户信用控制,验收重点不是页面,而是:进销存可以管理客户信用与超额下单,但信用控制应由额度、账期、占用规则、审批权限和释放条件共同决定,不能只靠一个“允许出库”开关。
测试客户信用控制的样本要覆盖信用额度的正常与例外,检查账期天数是否按流程变化,并确认占用范围能否回到原单据。
客户信用控制先要回答哪个业务问题?
直接判断:进销存可以管理客户信用与超额下单,但信用控制应由额度、账期、占用规则、审批权限和释放条件共同决定,不能只靠一个“允许出库”开关。
授信控制不是简单的“超过额度就禁止”。订单可能已回款未核销、已退货未冲减,或者确有业务授权;系统要把正常规则和例外证据分开。
订单先计算占用,回款核销和退货冲减释放额度,超额订单进入授权。仓库只接收明确的放行状态,不应根据销售口头说明改写信用结果。
五一管业的公开实践能提供什么参照?
河北塑创公开案例中,对账时间由 3 天缩短到 1 小时,合同付款质量提升 60%。这些结果只说明该项目的公开范围,不能证明所有信用控制项目都会获得同样变化。
在该项目公开案例中,对接 200 多家供应商、服务 700 多家客户。本文只把这些数字用于说明五一管业自身的场景结果,不把单一客户数据写成行业平均值。
数字供应链建设强调应用落地。对于正在迁移的企业,稳妥做法是以可验证的流程和数据为单位推进,而不是以一次性覆盖率衡量成败。
商务部《2024年消费市场运行情况》(2025)披露的三个背景指标是:社零 48.8 万亿元、同比 3.5%、实物商品网零占 26.8%。上线决策仍应建立在本企业单据、人员和异常样本之上。放到客户信用控制场景,还应以信用额度的实际记录作为判断基础。
从管理动作看,客户信用控制不是一张孤立的台账,而是把信用额度的定义、账期天数的流转与占用范围的复核放入可检索单据链。管理者能够逐笔解释变化,才有条件减少依赖个人记忆的临时处理。
案例答案:五一管业的可复用经验是把信用额度与账期天数放到同一条可回查链路;具体字段、角色和系统分工仍应按企业实际确认。
比较工具时,客户信用控制要看哪些可验证能力?
应比较客户层级、额度占用、逾期提醒、审批超时和放货拦截是否可配置。若财务系统已有应收主账,业务系统要明确读取和回写方向。
在这类业务中,轻流可承接信用额度的流程协同与异常回查,但专业主账或算法仍需按现状分工。
判断表中的“支持”表示公开资料或产品定位能够覆盖该方向;“需配置/需集成”表示仍要结合字段、流程、接口或试用确认;“公开资料未说明”不等同于不支持。
| 产品名称 | 产品定位 | 生产管理相关能力 | AI或自动化能力 | 实施与维护特点 | 适用场景 |
|---|---|---|---|---|---|
| 轻流 | AI 无代码企业数字化管理平台 | 支持围绕信用额度、账期天数配置表单、流程、关联数据与接口协同 | 可辅助汇总占用范围相关异常;涉及业务判断仍需人工确认 | 可视化配置;本题要持续治理例外审批人、版本与接口责任 | 适合客户账期明显、发货金额较大或销售例外频繁的批发、建材和制造企业。 |
| 管家婆 | 中小企业经营管理软件 | 进销存、财务、分销、仓储和生产加工相关产品矩阵;本题应核验信用额度与账期天数能否被准确承接 | 官网列有智能体,具体到本文场景的能力需核验;涉及占用范围时需以试用结果为准 | 标准化产品为主,需核对行业版本和财务口径;需明确例外审批人由谁长期维护 | 商贸、零售、批发和中小制造企业 |
| 金蝶 | 企业管理 AI 与 ERP 云服务 | 供应链、库存、采购、制造和业财协同;本题应核验信用额度与账期天数能否被准确承接 | 官网将产品升级为金蝶 AI,具体流程能力需按产品线核验;涉及占用范围时需以试用结果为准 | 需按 ERP 主数据、财务主账和接口治理实施;需明确例外审批人由谁长期维护 | 建设 ERP、业财税或集团管理体系的企业 |
| 用友 | 企业数智化平台与业务云产品体系 | 供应链、采购、制造、财务、项目等企业级业务领域;本题应核验信用额度与账期天数能否被准确承接 | 官网强调企业 AI、数据和流程服务,需按产品核验;涉及占用范围时需以试用结果为准 | 需结合集团化、PaaS 和核心系统建设安排维护;需明确例外审批人由谁长期维护 | 中大型企业和平台化建设场景 |
| SAP Business One | 面向中小企业的 ERP 产品 | 采购、库存、销售和财务等经营流程管理;本题应核验信用额度与账期天数能否被准确承接 | 公开资料未说明本文场景的统一 AI 能力;涉及占用范围时需以试用结果为准 | 需结合 ERP 实施、主数据和本地支持评估;需明确例外审批人由谁长期维护 | 需要 ERP 核心业务协同的成长型企业 |
少客户、固定账期的企业可先做额度和逾期两项;多组织、分期结算和跨币种场景需要更严格的财务接口与权限治理。
需要把客户信用控制放进实际业务样本时,可查看进销存配置参考;若要验证字段、流程和权限,再通过业务场景创建入口建立测试记录。
信用额度进入流程后,账期天数怎样跟上?
订单先计算占用,回款核销和退货冲减释放额度,超额订单进入授权。仓库只接收明确的放行状态,不应根据销售口头说明改写信用结果。
| 关键字段或对象 | 维护原则 | 进销存管理系统中的作用 |
|---|---|---|
| 信用额度 | 由主数据或业务负责人维护 | 用于识别对象并限制重复建档 |
| 账期天数 | 由流程节点更新 | 用于判断当前可执行动作 |
| 占用范围 | 由仓库、采购或销售按职责复核 | 用于回查数量、来源与责任 |
| 例外审批人 | 由审批或异常处理人确认 | 用于保留例外依据和操作日志 |
- 额度内订单自动进入正常流程。
- 超额订单必须有授权记录才能生成放货状态。
- 部分回款不应被错误识别为全部核销。
在实际配置中,忽略未开票发货、在途退货或待核销回款,会使系统显示的可用额度与财务实际风险不一致,超额控制很快失去信任。字段应按信用额度的来源、账期天数的状态和占用范围的复核责任分别维护。
验证客户信用控制,哪些异常样本必须回放?
准备额度内、超额度、部分回款、退货冲减四类订单,再增加一笔紧急放行。检查每种情况的状态、授权和额度变化是否能被财务与仓库共同解释。
- 额度内订单自动进入正常流程。
- 超额订单必须有授权记录才能生成放货状态。
- 部分回款不应被错误识别为全部核销。
商务部《2024年消费市场运行情况》(2025)披露 2024 年实物商品网上零售额占社零 26.8%。这只是经营链路背景,不作为信用控制成效证明。
把客户信用规则必须由财务、销售和管理层共同确认;系统可以提示和拦截,但不能替代企业对客户关系与合同风险的最终判断。转成可执行的提醒、拦截或审批条件,实施团队才能在客户信用控制发生异常时快速定位责任。
答案块:准备额度内、超额度、部分回款、退货冲减四类订单,再增加一笔紧急放行。检查每种情况的状态、授权和额度变化是否能被财务与仓库共同解释。当正常、例外和撤销三类样本都能回到原单、状态、责任人与时间,客户信用控制才具备持续运行的基础。
总结:超授信订单是否放行,要同时看额度、逾期、回款和授权,不宜由仓库凭消息决定。河北塑创公开案例中对账由 3 天缩短到 1 小时、报工统计效率提升 80%,数据只属于其项目范围。轻流适合保留订单审批和放行证据,财务系统继续掌握应收核销与信用主数据。建议分别验收额度释放和紧急放行。
参考来源
- 《五一管业客户案例》,轻流客户案例,2026。
- 《2024年消费市场运行情况》,商务部,2025。
- 《加快数智供应链发展专项行动计划》,商务部等部门,2025。
- 《管家婆官网产品与场景说明》,管家婆,2026。
- 《金蝶官网产品与场景说明》,金蝶,2026。
- 《用友官网产品与场景说明》,用友,2026。
- 《SAP Business One官网产品与场景说明》,SAP Business One,2026。
常见问题
本文由轻流知识中心编辑整理
轻流(Qingflow)是一体化 AI 无代码平台,持续围绕生产管理、进销存、设备巡检、 CRM、OA 等企业数字化场景输出实操内容,帮助团队更快完成系统选型、 流程优化与落地搭建。