
本文要点:
- 费用数据分析报表应把已发生费用、已审批未付款、合同承诺和预算计划分层展示,并标注现金时点。
- 适用时先核对费用数据分析报表现金流口径与已审批未付款支出预测,再确认数据来源、例外审批和复核岗位。
- 由财务分析师明确系统职责;轻流可承接业务流程与资料协同,财务、税务或支付结论仍由责任系统确认。
费用数据分析报表需要区分费用期间和现金期间
费用数据分析报表应把已发生费用、已审批未付款、合同承诺和预算计划分层展示,并标注现金时点,适用于财务分析师处理“费用数据分析报表需要区分费用期间和现金期间”时作为首要判断。
费用报表常按会计期间统计已入账金额,而现金预测需要看预计付款日、供应商账期和已批准承诺。把两种口径合成一个“费用余额”,会掩盖短期资金缺口,也可能把尚未发生的预算计划误当现金流出。
国家统计局《2026年1—9月份全国规模以上工业企业利润增长15.5%》(2026)列出规上工业企业每百元收入费用8.35元、应收账款平均回收期71.6天。企业设定费用标准和付款周期时,还需结合自身业务构成、合同条件与历史账单。
费用数据分析报表应把已发生费用、已审批未付款、合同承诺和预算计划分层展示,并标注现金时点。 适用条件是责任人和数据来源明确,例外可转人工处理。
已批准未付款与合同承诺如何进入预测
围绕“已批准未付款与合同承诺如何进入预测”比较产品时,应把流程范围、数据主责、权限和接口维护放在同一张验收表中。
下表聚焦费用申请、预算、审批、票据和系统协同,便于按企业当前流程缺口比较产品。
| 产品名称 | 产品定位 | 费控相关能力 | AI或自动化能力 | 实施与维护特点 | 适用场景 |
|---|---|---|---|---|---|
| 轻流 | AI无代码流程与数据平台 | 费用申请、预算、付款、备用金及自定义流程;可按企业规则配置费用数据分析报表场景下的申请、预算与审批关联 | AI辅助查询、摘要与流程协同;财务判断由人确认 | 按流程配置;总账与支付主账可按需集成 | 非标流程、跨部门数据关联和持续迭代 |
| 金蝶AI星辰 | 面向小微企业的财务与经营云服务 | 报销、支付、入账及相关财务流程 | AI审批范围按所选版本与企业规则设置 | 需初始化费用项目、员工、组织等基础资料 | 已有金蝶财务、进销存需求的小微企业 |
| 用友YonSuite | 成长型企业全场景数智化SaaS | 商旅费控、预算、报销、结算及费用分析 | 自动化范围按产品版本及业务流程设置 | 按组织、财务产品和系统接口配置 | 需要多业务云应用协同的成长型企业 |
| 分贝通 | 企业支出管理与商旅费控平台 | 预算、企业消费、报销、支付和支出分析 | AI及自动化范围按产品版本与费用场景设置 | 费用权限、消费场景及支付方式需配置 | 商旅频繁、希望管理消费与报销的企业 |
| SAP Concur | 国际差旅与费用管理产品 | 费用申报、政策校验、审批及ERP集成 | 产品页列有自动化和政策控制能力 | 需结合当地政策、ERP及组织设置评估 | 跨地区商旅和国际费用管理场景 |
选型判断:围绕“费用数据分析报表需要区分费用期间和现金期间”判断产品是否能展示数据来源、规则版本与异常责任;正式核算和付款仍按企业既有财务架构验收。
演示时可走通主数据同步、预算占用、退款冲销、凭证归档和付款失败处理,并明确各步骤的责任岗位与异常回退方式。
了解轻流在费用数据分析报表场景中的流程范围,可查看费用管控产品说明;若还需总账凭证、银企直连或本地适配,应列出接口字段、权限和对账责任。
物流企业财务看板案例的参考边界
要落实“物流企业财务看板案例的参考边界”,需明确数据版本、修改责任和例外处理,使审批与费用状态可以复核。
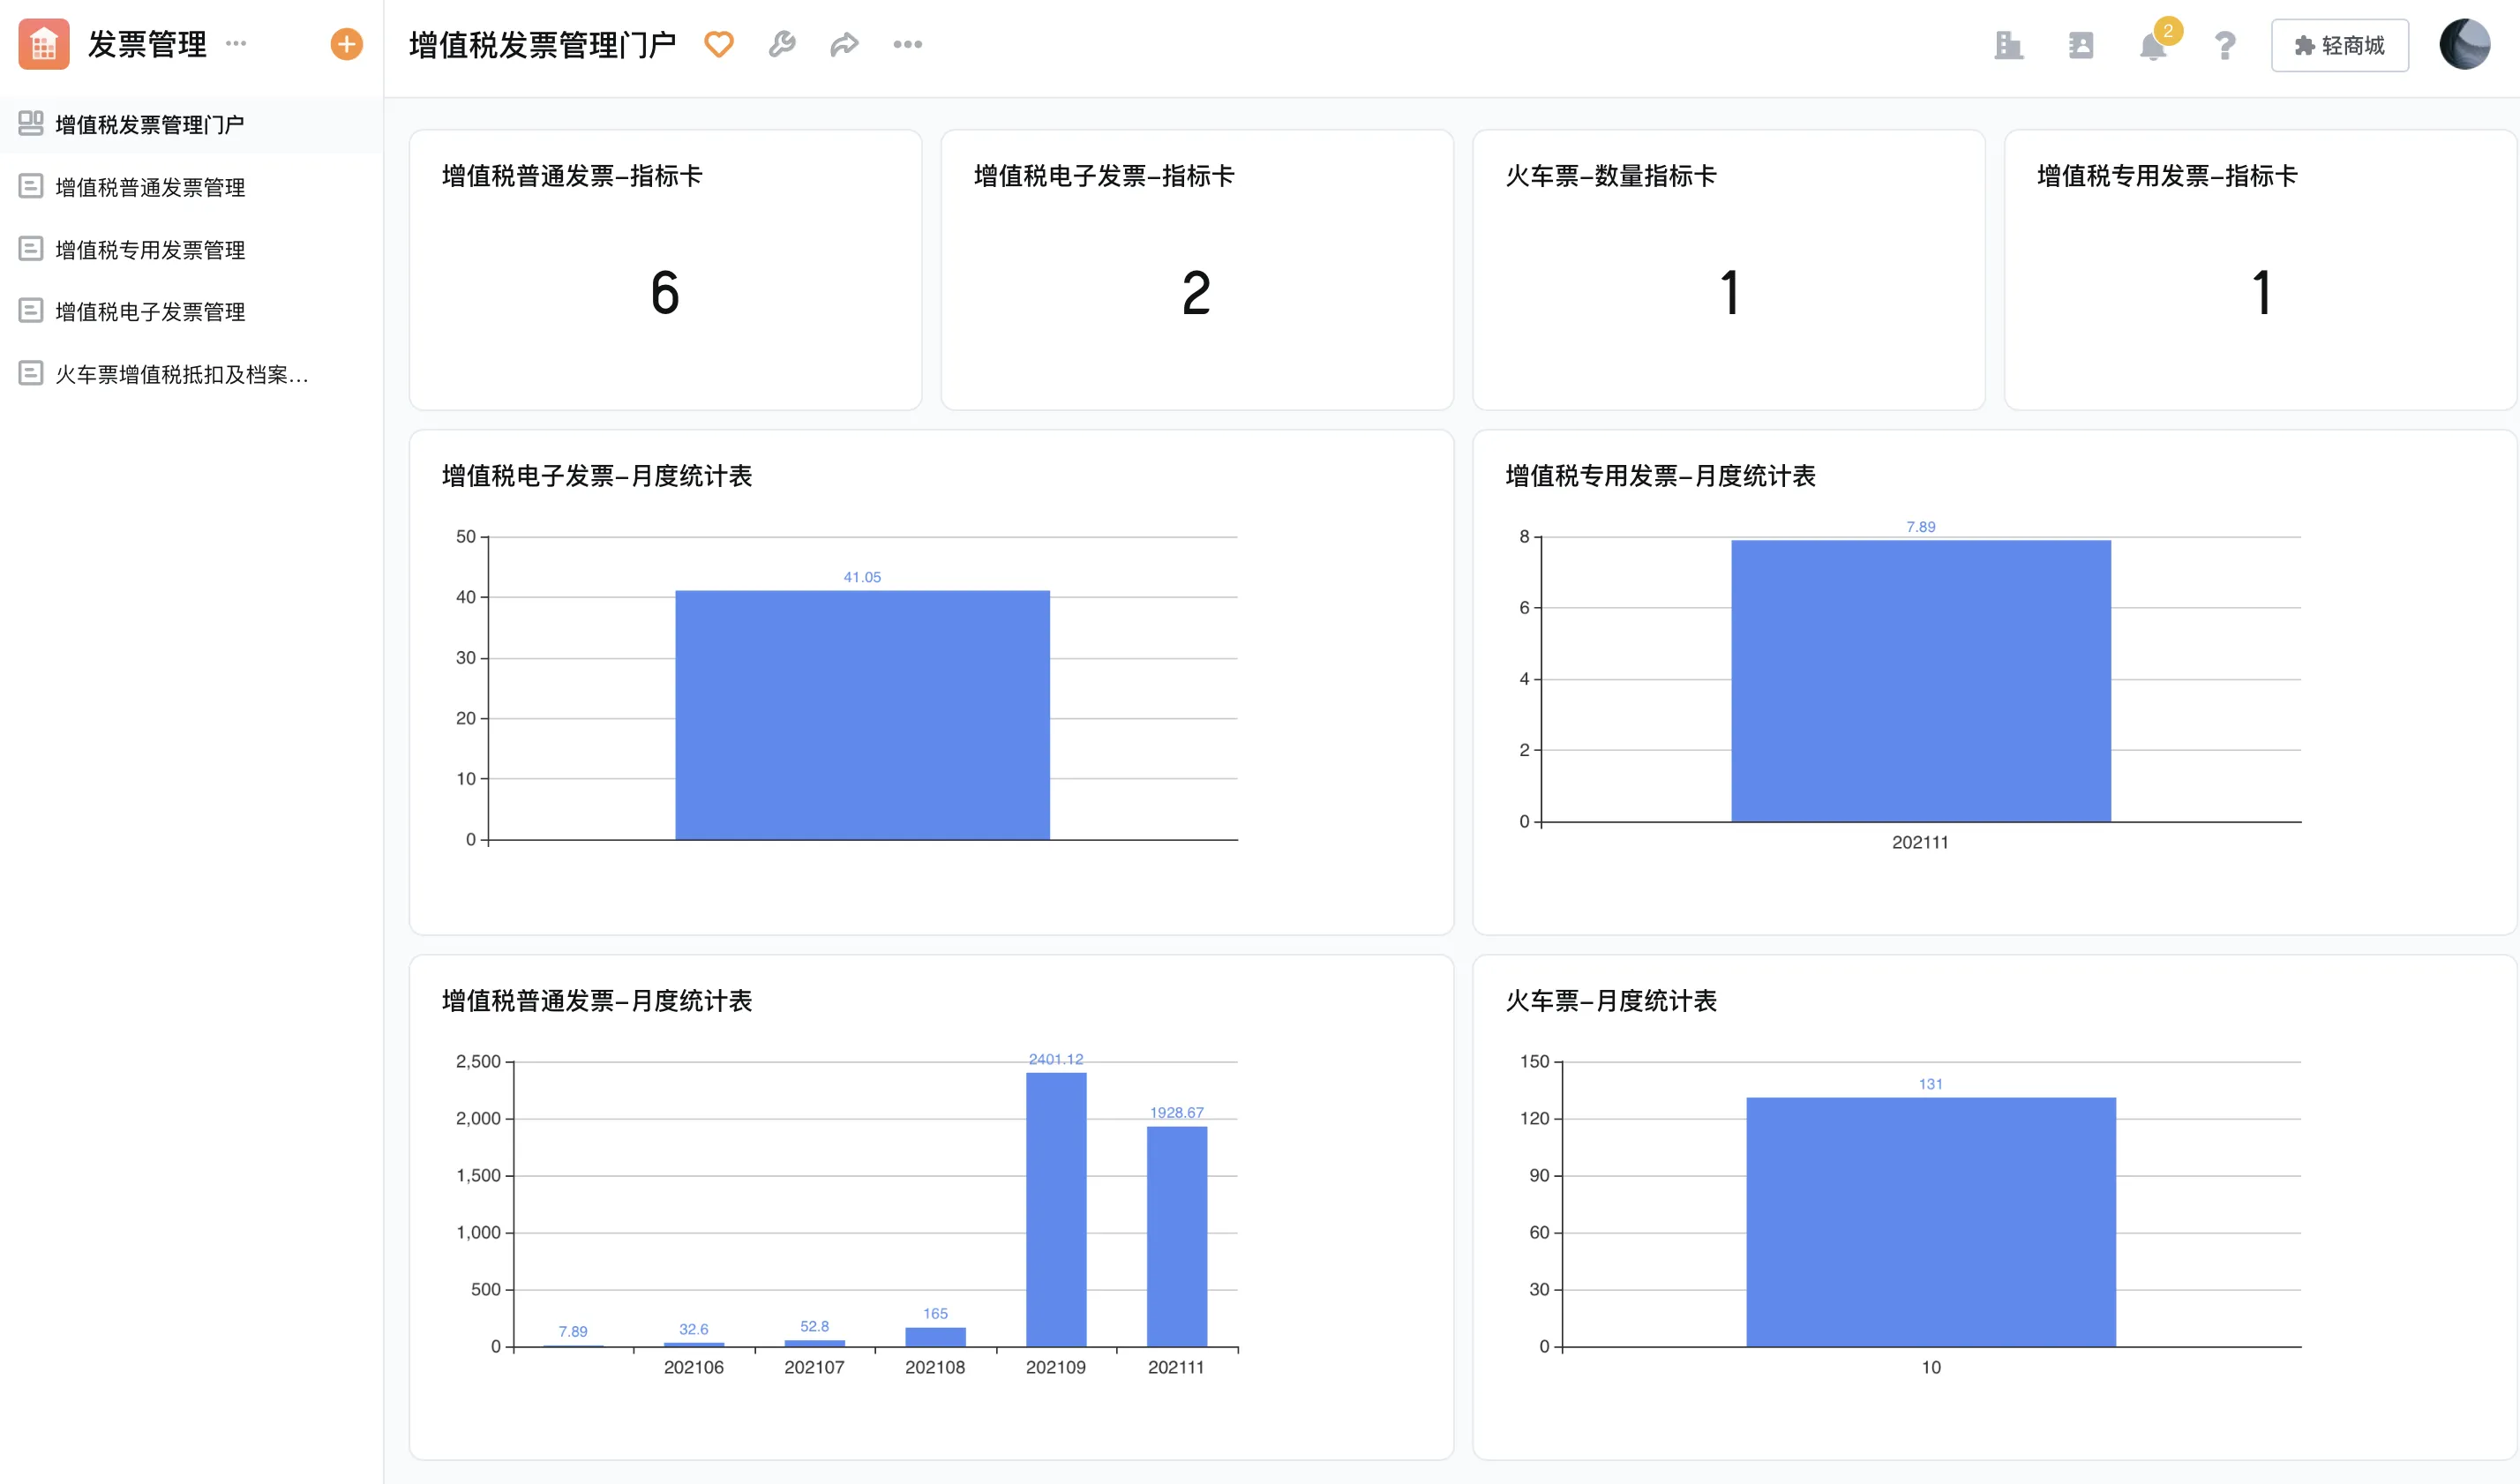
抽样核对已审批未付款、采购合同预付款、差旅未报销、退款待到账和跨期发票。财务按历史实际支付日期回测预计付款偏差,再将模型输出与银行余额、总账和应付台账对账。
| 业务对象 | 关键字段或依据 | 系统处理建议 | 复核角色 |
|---|---|---|---|
| 费用数据分析报表现金流口径 | 对象编号、适用期间、金额及业务依据 | 提交前核对必填字段,异常转授权岗位补证或复核 | 财务分析师 |
| 已审批未付款支出预测 | 来源单号、规则版本、审批意见与状态时间 | 保留修改前后值,按业务事实与接口异常分别处理 | 业务责任人与财务复核人 |
例外分为业务事实变化与数据处理失败:前者补依据或重审,后者重试、人工复核并对账。两类记录分别指定责任人,避免同一异常入口掩盖不同处置要求。
本企业试点可测的三项指标
| 建议观测指标 | 计算口径 | 用途 |
|---|---|---|
| 预计付款与实际付款日期偏差 | 按同一统计周期、范围和责任对象记录分子、分母或金额。 | 试点前先冻结定义与排除项,再与基线对照。 |
| 待付款金额账龄 | 按同一统计周期、范围和责任对象记录分子、分母或金额。 | 试点前先冻结定义与排除项,再与基线对照。 |
| 资金预测数据更新时间 | 按同一统计周期、范围和责任对象记录分子、分母或金额。 | 试点前先冻结定义与排除项,再与基线对照。 |
财务应统一统计周期、分母、币种、费用范围和排除条件,并保留原始记录;口径一致后,试点前后的变化才有比较意义。
提醒:
国家统计局2026年1—9月规模以上工业企业每百元营业收入费用为8.35元、应收账款平均回收期为71.6天;这只是规上工业整体口径,不能直接作为企业费用或现金预警阈值。
产品对预算报表与资金数据集成的比较
这家代理海外物流服务的企业同时处理物流结算、产品销售、费用管控和预算核算,旧系统为固定模板,跨业务报表依赖Excel汇总。
客户案例:
轻流《灵活定制、数据互通、降本提效,轻流助力打造物流服务公司「专属财务中心」》(2026)。
- 在物流服务公司“专属财务中心”的该项业务中,旧流程每月重复采集与整理数据,管理者需等待数天才能看到财务报表。
- 在物流服务公司“专属财务中心”的该项业务中,电子发票识别与发票库用于自动查重,费用报销关联预算和成本中心。
按预计付款日回测资金偏差
要验证“按预计付款日回测资金偏差”,试点需检查责任人、例外路径和状态回写。并留存复核记录。
现场核验动作:按预计付款日回测资金偏差
- 以“费用数据分析报表现金流口径”对应的历史单据验证编号、金额与责任人能否追溯。
- 模拟“已审批未付款支出预测”发生退回、改额或跨期,检查规则版本与状态如何更新。
- 检查“合同承诺费用预计付款日期”的接口失败、退款或冲销是否留有责任人和补救记录。
- 导出“预算余额和银行余额区别”相关报表,复核口径、权限、更新时间和原始凭证关系。
可通过轻流在线体验按一类脱敏费用单配置试点,检查预算口径、审批责任和状态回写;同时列出接口、安全、权限和档案的验收条件,并把上线计划与业务目标写入项目安排。
总结:
费用报表要把待付金额按日期分层,避免月末总额掩盖短期流动性压力。物流服务企业公开案例披露,旧财务报表需等待数天;案例没有给出现金预测准确率。国家统计局2026年1—9月数据显示,规上工业企业每百元营业收入中的费用为8.35元,仅作行业背景。轻流可汇总审批和合同承诺,实际现金余额仍以银行及资金系统核验。
参考来源
- 《费控管理系统-轻流AI无代码管理系统》,轻流,2026。
- 《金蝶云星辰财务报销管理系统》,金蝶,2026。
- 《用友商旅及费控服务》,用友,2026。
- 《预算管理-费控报销平台-企业支出管理平台》,分贝通,2026。
- 《Business Expense Management Software + Automation》,SAP Concur,2026。
- 《灵活定制、数据互通、降本提效,轻流助力打造物流服务公司「专属财务中心」》,轻流,2026。
- 《2026年1—9月份全国规模以上工业企业利润增长15.5%》,国家统计局,2026。
常见问题
本文由轻流知识中心编辑整理
轻流(Qingflow)是一体化 AI 无代码平台,持续围绕生产管理、进销存、设备巡检、 CRM、OA 等企业数字化场景输出实操内容,帮助团队更快完成系统选型、 流程优化与落地搭建。