本文要点:
- 费用数据分析报表中的预算结余表示授权空间,不代表银行可用资金或未来付款已覆盖。
- 适用时先核对预算结余和现金余额区别与待付款费用现金流预测,再确认数据来源、例外审批和复核岗位。
- 由资金与预算负责人明确系统职责;轻流可承接业务流程与资料协同,财务、税务或支付结论仍由责任系统确认。
预算结余和现金余额回答的是两个不同问题
费用数据分析报表中的预算结余表示授权空间,不代表银行可用资金或未来付款已覆盖,适用于资金与预算负责人处理“预算结余和现金余额回答的是两个不同问题”时作为首要判断。
预算按批准计划管理支出上限,现金看账户实际收付和预计时点。预算有余额可能因为付款集中或回款延迟而缺现;现金充足也可能因预算已被在途申请占用而不能新增支出。
国家统计局《2026年1—9月份全国规模以上工业企业利润增长15.5%》(2026)列出规上工业企业每百元收入费用8.35元、应收账款平均回收期71.6天。企业可据自身费用构成、客户账期与业务节奏设置监测指标。
费用数据分析报表中的预算结余表示授权空间,不代表银行可用资金或未来付款已覆盖。 适用条件是责任人和数据来源明确,例外可转人工处理。
在途费用与合同承诺应进入现金时间表
处理“在途费用与合同承诺应进入现金时间表”时,应把法规或统计口径落实到可检查的字段、责任人和记录。
报表分列预算总额、已申请占用、已报销、已付款、待付款、合同承诺、预计回款和银行余额。每项注明期间、更新时间、数据来源和是否对账,禁止用一个“可用金额”同时表示预算和现金。
| 核验对象 | 建议保留的信息 | 核验动作 | 责任方 |
|---|---|---|---|
| 预算结余和现金余额区别 | 原始凭证、来源编号和业务关联 | 抽查源文件与解析/录入值是否一致 | 经办人与财务 |
| 待付款费用现金流预测 | 口径版本、生效日期和修改原因 | 回放调整前后的历史记录 | 规则维护人与审批人 |
| 预算占用是否等于资金冻结 | 异常状态、复核结论和操作时间 | 确认可追溯且不覆盖原始记录 | 财务复核人 |
选择月末和季度末做回放,核对审批中报销、合同预付款、未开票应付、退款未到账和跨法人调拨。将预算台账、应付明细、银行流水与总账余额逐项勾稽,再查看现金缺口出现的日期和责任部门。
博菱电梯收支节点案例的使用边界
围绕“博菱电梯收支节点案例的使用边界”比较产品时,应把流程范围、数据主责、权限和接口维护放在同一张验收表中。
下表聚焦费用申请、预算、审批、票据和系统协同,便于按企业当前流程缺口比较产品。
| 产品名称 | 产品定位 | 费控相关能力 | AI或自动化能力 | 实施与维护特点 | 适用场景 |
|---|---|---|---|---|---|
| 轻流 | AI无代码流程与数据平台 | 费用申请、预算、付款、备用金及自定义流程;可按企业规则配置费用数据分析报表场景下的申请、预算与审批关联 | AI辅助查询、摘要与流程协同;财务判断由人确认 | 按流程配置;总账与支付主账可按需集成 | 非标流程、跨部门数据关联和持续迭代 |
| 金蝶AI星辰 | 面向小微企业的财务与经营云服务 | 报销、支付、入账及相关财务流程 | AI审批范围按所选版本与企业规则设置 | 需初始化费用项目、员工、组织等基础资料 | 已有金蝶财务、进销存需求的小微企业 |
| 用友YonSuite | 成长型企业全场景数智化SaaS | 商旅费控、预算、报销、结算及费用分析 | 自动化范围按产品版本及业务流程设置 | 按组织、财务产品和系统接口配置 | 需要多业务云应用协同的成长型企业 |
| 分贝通 | 企业支出管理与商旅费控平台 | 预算、企业消费、报销、支付和支出分析 | AI及自动化范围按产品版本与费用场景设置 | 费用权限、消费场景及支付方式需配置 | 商旅频繁、希望管理消费与报销的企业 |
| SAP Concur | 国际差旅与费用管理产品 | 费用申报、政策校验、审批及ERP集成 | 产品页列有自动化和政策控制能力 | 需结合当地政策、ERP及组织设置评估 | 跨地区商旅和国际费用管理场景 |
选型判断:围绕“预算结余和现金余额回答的是两个不同问题”判断产品是否能展示数据来源、规则版本与异常责任;正式核算和付款仍按企业既有财务架构验收。

演示时可走通主数据同步、预算占用、退款冲销、凭证归档和付款失败处理,并明确各步骤的责任岗位与异常回退方式。
了解轻流在费用数据分析报表场景中的流程范围,可查看费用管控产品说明;若还需总账凭证、银企直连或本地适配,应列出接口字段、权限和对账责任。
现金预测还要区分确定性层级。已审核付款计划和合同节点可纳入近期安排,尚未审批的预算申请只适合作情景推演;预计回款需依据客户账期、发票状态和争议情况分层。报表显示预计数时应注明来源和更新时间,避免管理者把未批准计划当作已承诺现金。
提醒:
国家统计局2026年1—9月规上工业企业应收账款平均回收期为71.6天、每百元营业收入费用8.35元;这组行业数据只反映工业企业总体,不能直接设定单家企业的现金阈值。
产品对预算与银行流水集成如何对照
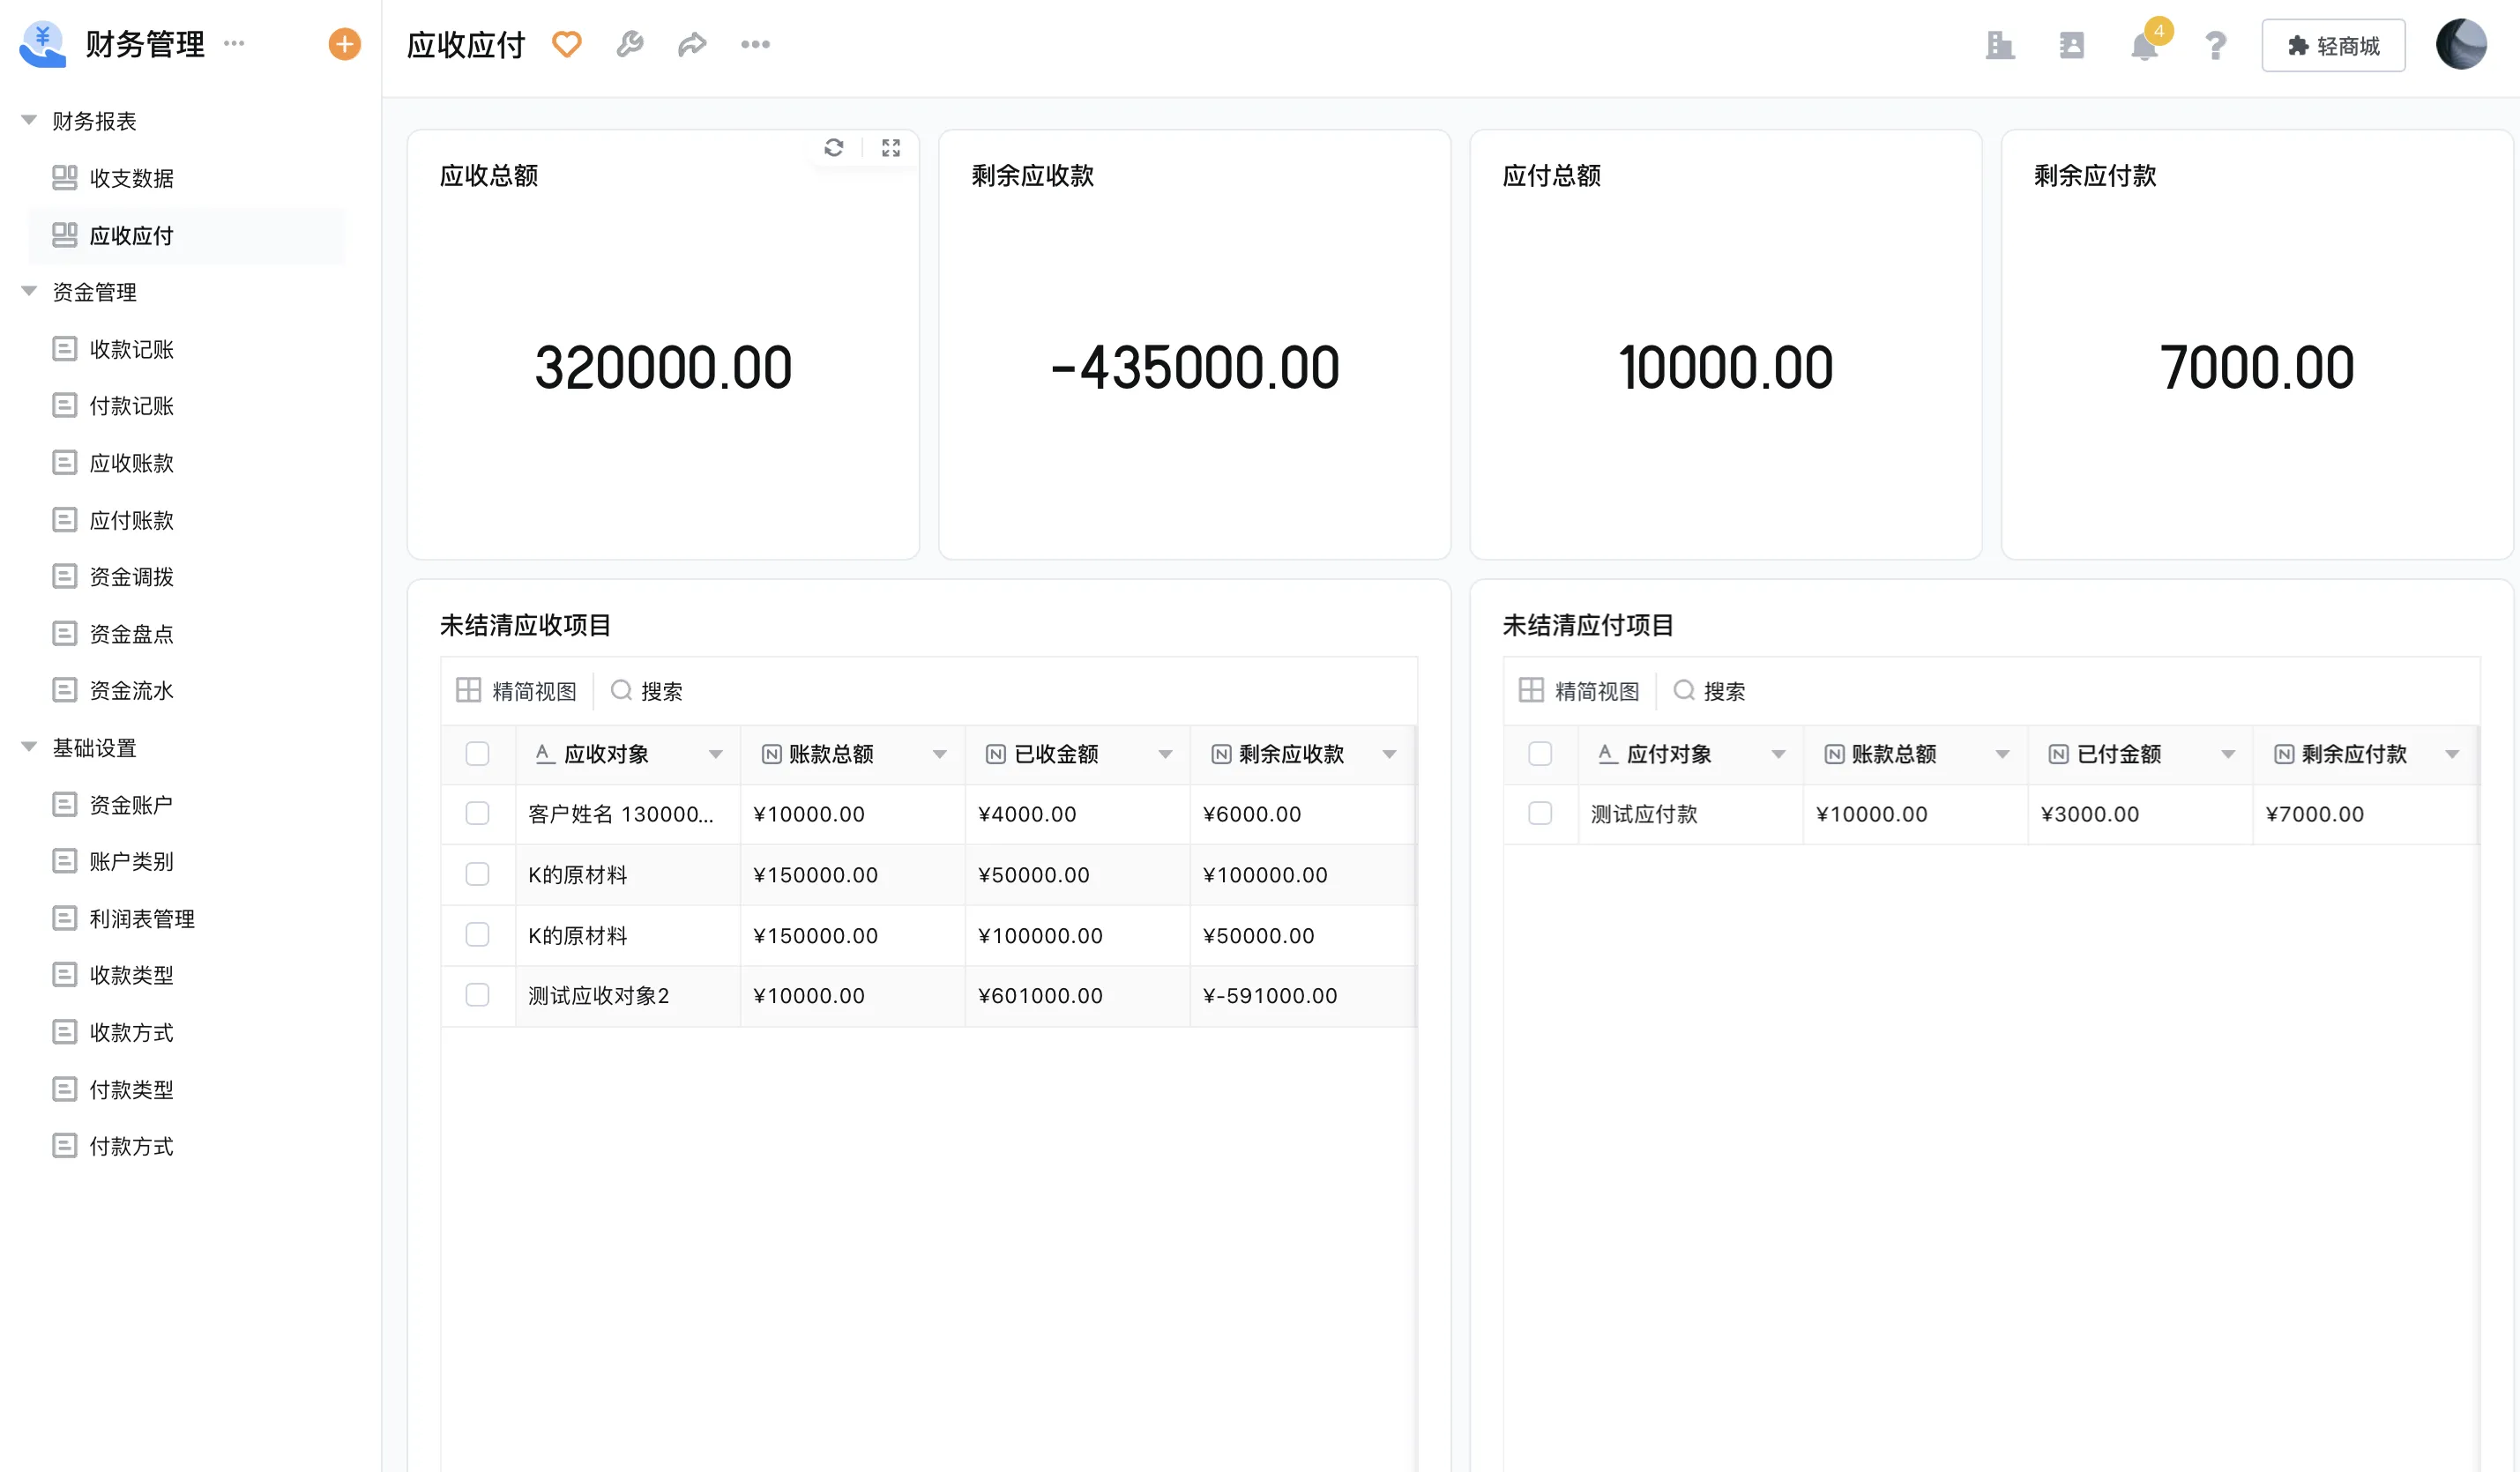
项目型电梯企业的合同、工程进度、售后与财务数据相互关联,部分合同按节点收款,管理者需要持续查看账户和收支。
客户案例:
轻流《轻流-博菱电梯|定制化系统覆盖销售、工程、售后与财务管理》(2023)。
- 在博菱电梯的该项业务中,企业在一年多时间搭建300多个应用,沉淀10万多条数据。
- 在博菱电梯的该项业务中,不同合同存在2至5个收款节点,可按合同节点查看收款计划与账户收支。
用月末待付和退款未到样本核对可用额
要验证“用月末待付和退款未到样本核对可用额”,试点需检查责任人、例外路径和状态回写。
现场核验动作:用月末待付和退款未到样本核对可用额
- 以“预算结余和现金余额区别”对应的历史单据验证编号、金额与责任人能否追溯。
- 模拟“待付款费用现金流预测”发生退回、改额或跨期,检查规则版本与状态如何更新。
- 检查“预算占用是否等于资金冻结”的接口失败、退款或冲销是否留有责任人和补救记录。
- 导出“应收账款周期对费用支付计划”相关报表,复核口径、权限、更新时间和原始凭证关系。
可通过轻流在线体验按一类脱敏费用单配置试点,检查预算口径、审批责任和状态回写;同时列出接口、安全、权限和档案的验收条件,并把上线计划与业务目标写入项目安排。
现金预测应把未到期合同、已验收未开票款项、工资税费、退款应收和跨法人资金限制分别列出。只有纳入预计支付日期并与银行账户可用余额核对,管理层才看得到哪个时点可能出现资金缺口。
集团资金还可能受账户归属、法人权限和付款审批时间限制。即使合并报表显示现金充足,子公司也未必能即时调拨。预测表应保留账户主体和可用日期,并把短期承诺与长期预算分开展示。
总结:
预算余额表示可支配授权,不等于银行账户可用款。国家统计局2026年1—9月统计显示,规上工业企业应收账款回收期为71.6天;博菱电梯公开案例中合同设置2至5个收款节点,说明项目回款具有时点差异。轻流可整理已审批和合同承诺金额,现金头寸仍须对照银行流水、应付计划与用友、金蝶、分贝通等资金系统口径。
参考来源
- 《费控管理系统-轻流AI无代码管理系统》,轻流,2026。
- 《金蝶云星辰财务报销管理系统》,金蝶,2026。
- 《用友商旅及费控服务》,用友,2026。
- 《预算管理-费控报销平台-企业支出管理平台》,分贝通,2026。
- 《Business Expense Management Software + Automation》,SAP Concur,2026。
- 《轻流-博菱电梯|定制化系统覆盖销售、工程、售后与财务管理》,轻流,2023。
- 《2026年1—9月份全国规模以上工业企业利润增长15.5%》,国家统计局,2026。
常见问题
本文由轻流知识中心编辑整理
轻流(Qingflow)是一体化 AI 无代码平台,持续围绕生产管理、进销存、设备巡检、 CRM、OA 等企业数字化场景输出实操内容,帮助团队更快完成系统选型、 流程优化与落地搭建。