


最常见的原因不是系统本身有问题,而是出入库、调拨、退货和盘点没有在同一条流程里实时更新。前台先卖货、仓库后补单,或者多仓之间靠 Excel 和群消息传递,都会让账面库存和实物越偏越大。更稳妥的做法是把扫码、入库校验、出库扣减和差异复盘接到统一流程里,让每一次库存变动都有记录可追。
查看对应文章进销存专题
哪个品该补货、哪个品该清仓?采购量按什么算才合理?出库优先级怎么排?本专题从这些具体问题切入,帮你系统梳理进销存管理的关键方法。
共 2959 篇文章 累计阅读 94.6k+ 最近更新 2026-11-18
相关最新文章
进销存账科目有哪些?如何正确使用进销存账科目?
进销存账科目是把企业进、销、存业务“翻译”成财务语言的关键工具。在一套规范的进销存账科目体系中,常用到的有:库存商品、原材料、在途物资、应收账款、预收账款、应付账款、预付账款、其他应收款、其他应付款、主营业务收入、主营业务成本、税金及附加、销售费用、管理费用等。正确使用进销存账科目,核心是按业务环节分别确认“进货、出货、库存和结算”的金额与方向,做到一笔业务在业务系统与财务系统中可以一一对应核对。通过统一科目编码、规范凭证模板、建立进销存系统与总账系统对接机制,并严格划分责任人和核对流程,可以显著降低对账差异,提升库存透明度与资金使用效率,为企业盈利分析与成本控制提供可靠数据基础。
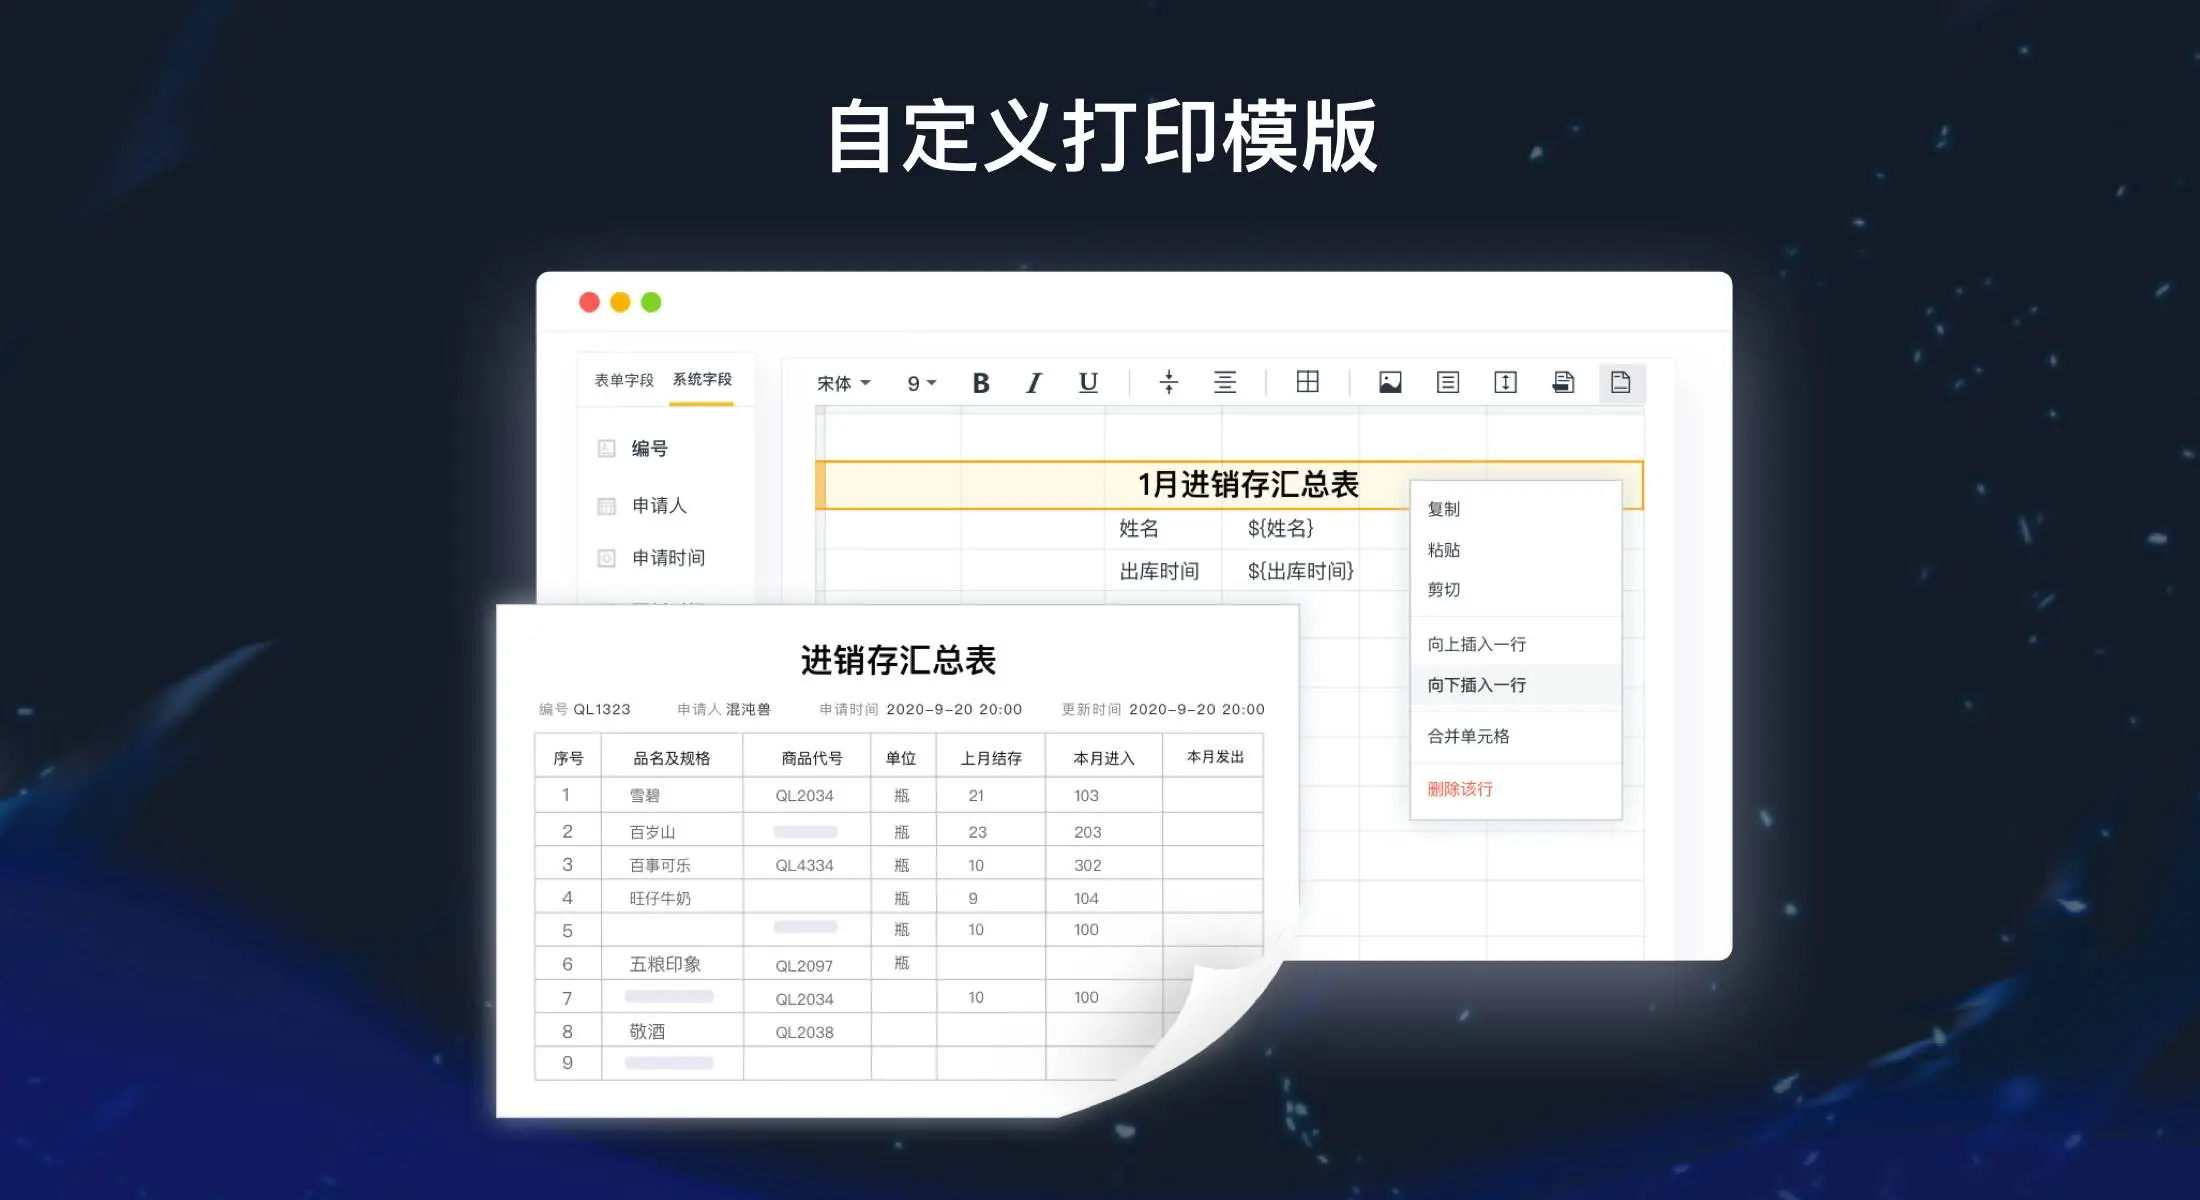
进销存账科目有哪些?哪些科目计入进销存账?
进销存账科目主要包括:存货相关科目(库存商品、原材料、在途物资、委托加工物资)、采购与结算科目(应付账款、预付账款、应付票据)、销售与收入科目(主营业务收入、其他业务收入、应收账款、预收账款)、成本费用科目(主营业务成本、销售费用、管理费用等)以及进销存管理中常用的辅助明细科目(客户、供应商、仓库、批次、项目等)。

进销存账科目有哪些?常见科目解析详解
进销存账科目设计是企业财务管理与库存管理衔接的关键环节。要准确核算采购成本、销售收入与库存价值,就必须在会计科目中清晰区分各类存货、往来款项以及与进销存相关的费用。常见进销存账科目包括:存货类(如原材料、库存商品、在途物资)、往来类(如应收账款、预收账款、应付账款、预付账款)、收入类(主营业务收入)、成本类(主营业务成本、税金及附加)、费用类(销售费用、采购费用等)。对中小企业而言,合理设置级次科目和辅助明细,可以显著提升库存准确性和对账效率,同时为管理层提供更精细的成本与毛利分析。将进销存系统与财务科目一体化管理,如使用可自定义的进销存模板工具,可帮助企业减少手工对账与差错风险,实现采购、销售、库存与财务数据的统一与实时分析。
进销存账科目如何填写?进销存账填什么科目最合适?
进销存账科目设置的关键,在于让业务流与资金流、往来款、成本费用在科目体系中一一对应。合理的进销存科目,应以「库存商品」「原材料」「应付账款」「应收账款」等资产负债类科目为主,结合「主营业务收入」「主营业务成本」「销售费用」等损益类科目,确保采购、入库、销售、退货、盘点等每一步都有清晰会计映射。中小企业在进销存账科目填写时,建议以企业会计准则为基础,结合自身业务简化明细科目层级,同时保持与财务报表项目的可追溯性。在信息化管理方面,可以通过进销存软件或进销存系统模板,将会计科目预置到业务单据中,减少人工选择错误、保证账实相符。
进销存账科目如何填写?常用科目有哪些?
进销存账科目填写时,应先根据企业业务流程梳理采购(进)、销售(销)、库存(存)和费用、税费等关键环节,再在会计科目表中为不同业务设置对应的会计科目与明细科目。常用进销存会计科目包括:库存商品、原材料、应付账款、应收账款、预付账款、预收账款、主营业务收入、主营业务成本、税金及附加、销售费用、管理费用等。不同企业可按行业特点增加“商品采购”“委托代销商品”“在途物资”等明细。合理设计进销存账科目,可以让账务与库存、订单数据一一对应,提高对账效率,便于成本核算与盈利分析。对于中小企业,利用进销存系统与会计科目联动,可以减少手工登记错误,让库存、财务报表和实际经营更加统一。

进销存账记业务详解,进销存账到底记什么业务?
进销存账记业务的核心,就是围绕“货和钱”的流转,将每一次采购、入库、销售、出库、退货、盘点、费用及收付款往来完整记录下来,并且在账上能对应到供应商、客户、仓库、商品和资金账户。通过规范的进销存记账,可以实时掌握库存数量与成本,清晰看到利润结构,发现异常损耗,减少资金占压,并为企业决策提供可靠数据。不论你使用 Excel、纸质台账,还是专业进销存系统,进销存账本质上都离不开三个纬度:商品流转(进与出)、资金流转(收与付)、往来关系(供应商与客户)。只要围绕这三类业务设计清晰的账目结构,就能搭建出适合自身的进销存记账体系,为后续精细化管理、数字化升级打下扎实基础。

进销存账记什么科目?进销存科目如何正确选择?
进销存账务处理是企业财务管理和库存管理的核心环节。进销存账记什么科目、如何正确选择进销存会计科目,直接影响成本核算的准确性、利润分析的可靠性以及税务合规性。在规范的会计核算中,进货通常涉及“库存商品”“原材料”等资产类科目,销售则离不开“主营业务收入”“应收账款”“应交税费”等科目,而“成本费用类科目”则用于反映销售成本和期间费用。在设计进销存科目体系时,应结合企业行业特点、业务模式(批发/零售/电商/加工)和信息化系统结构,在总账科目保持简洁的前提下,通过明细科目和辅助核算实现精细化管理。本文将系统拆解进销存业务常用会计科目、不同模式下的科目设计思路,并给出实务案例与系统设置建议,帮助企业在实际操作中实现进销存与财务一体化管理。
进销存账户管理技巧揭秘,马云是怎么做的?
在复杂的进销存业务中,要把账户管理好,关键在于:建立清晰的科目与账户结构、将资金流与库存流打通、所有记录“有据可查”、并通过系统化管理持续控制风险与成本。在企业实践中,包括马云系企业早期在内,普遍遵循的思路是:用标准化流程减少人为随意,用数据和报表驱动决策,而不是凭感觉做进销存与资金管理。只要明确账户角色(现金、银行、应收、应付等),设计好对账机制与权限控制,并借助适合的进销存管理系统来固化规则,中小企业也能建立相对专业的账户管理体系,提高资金周转效率、降低坏账与库存积压风险,在扩张时保持财务和业务的可控性与透明度。
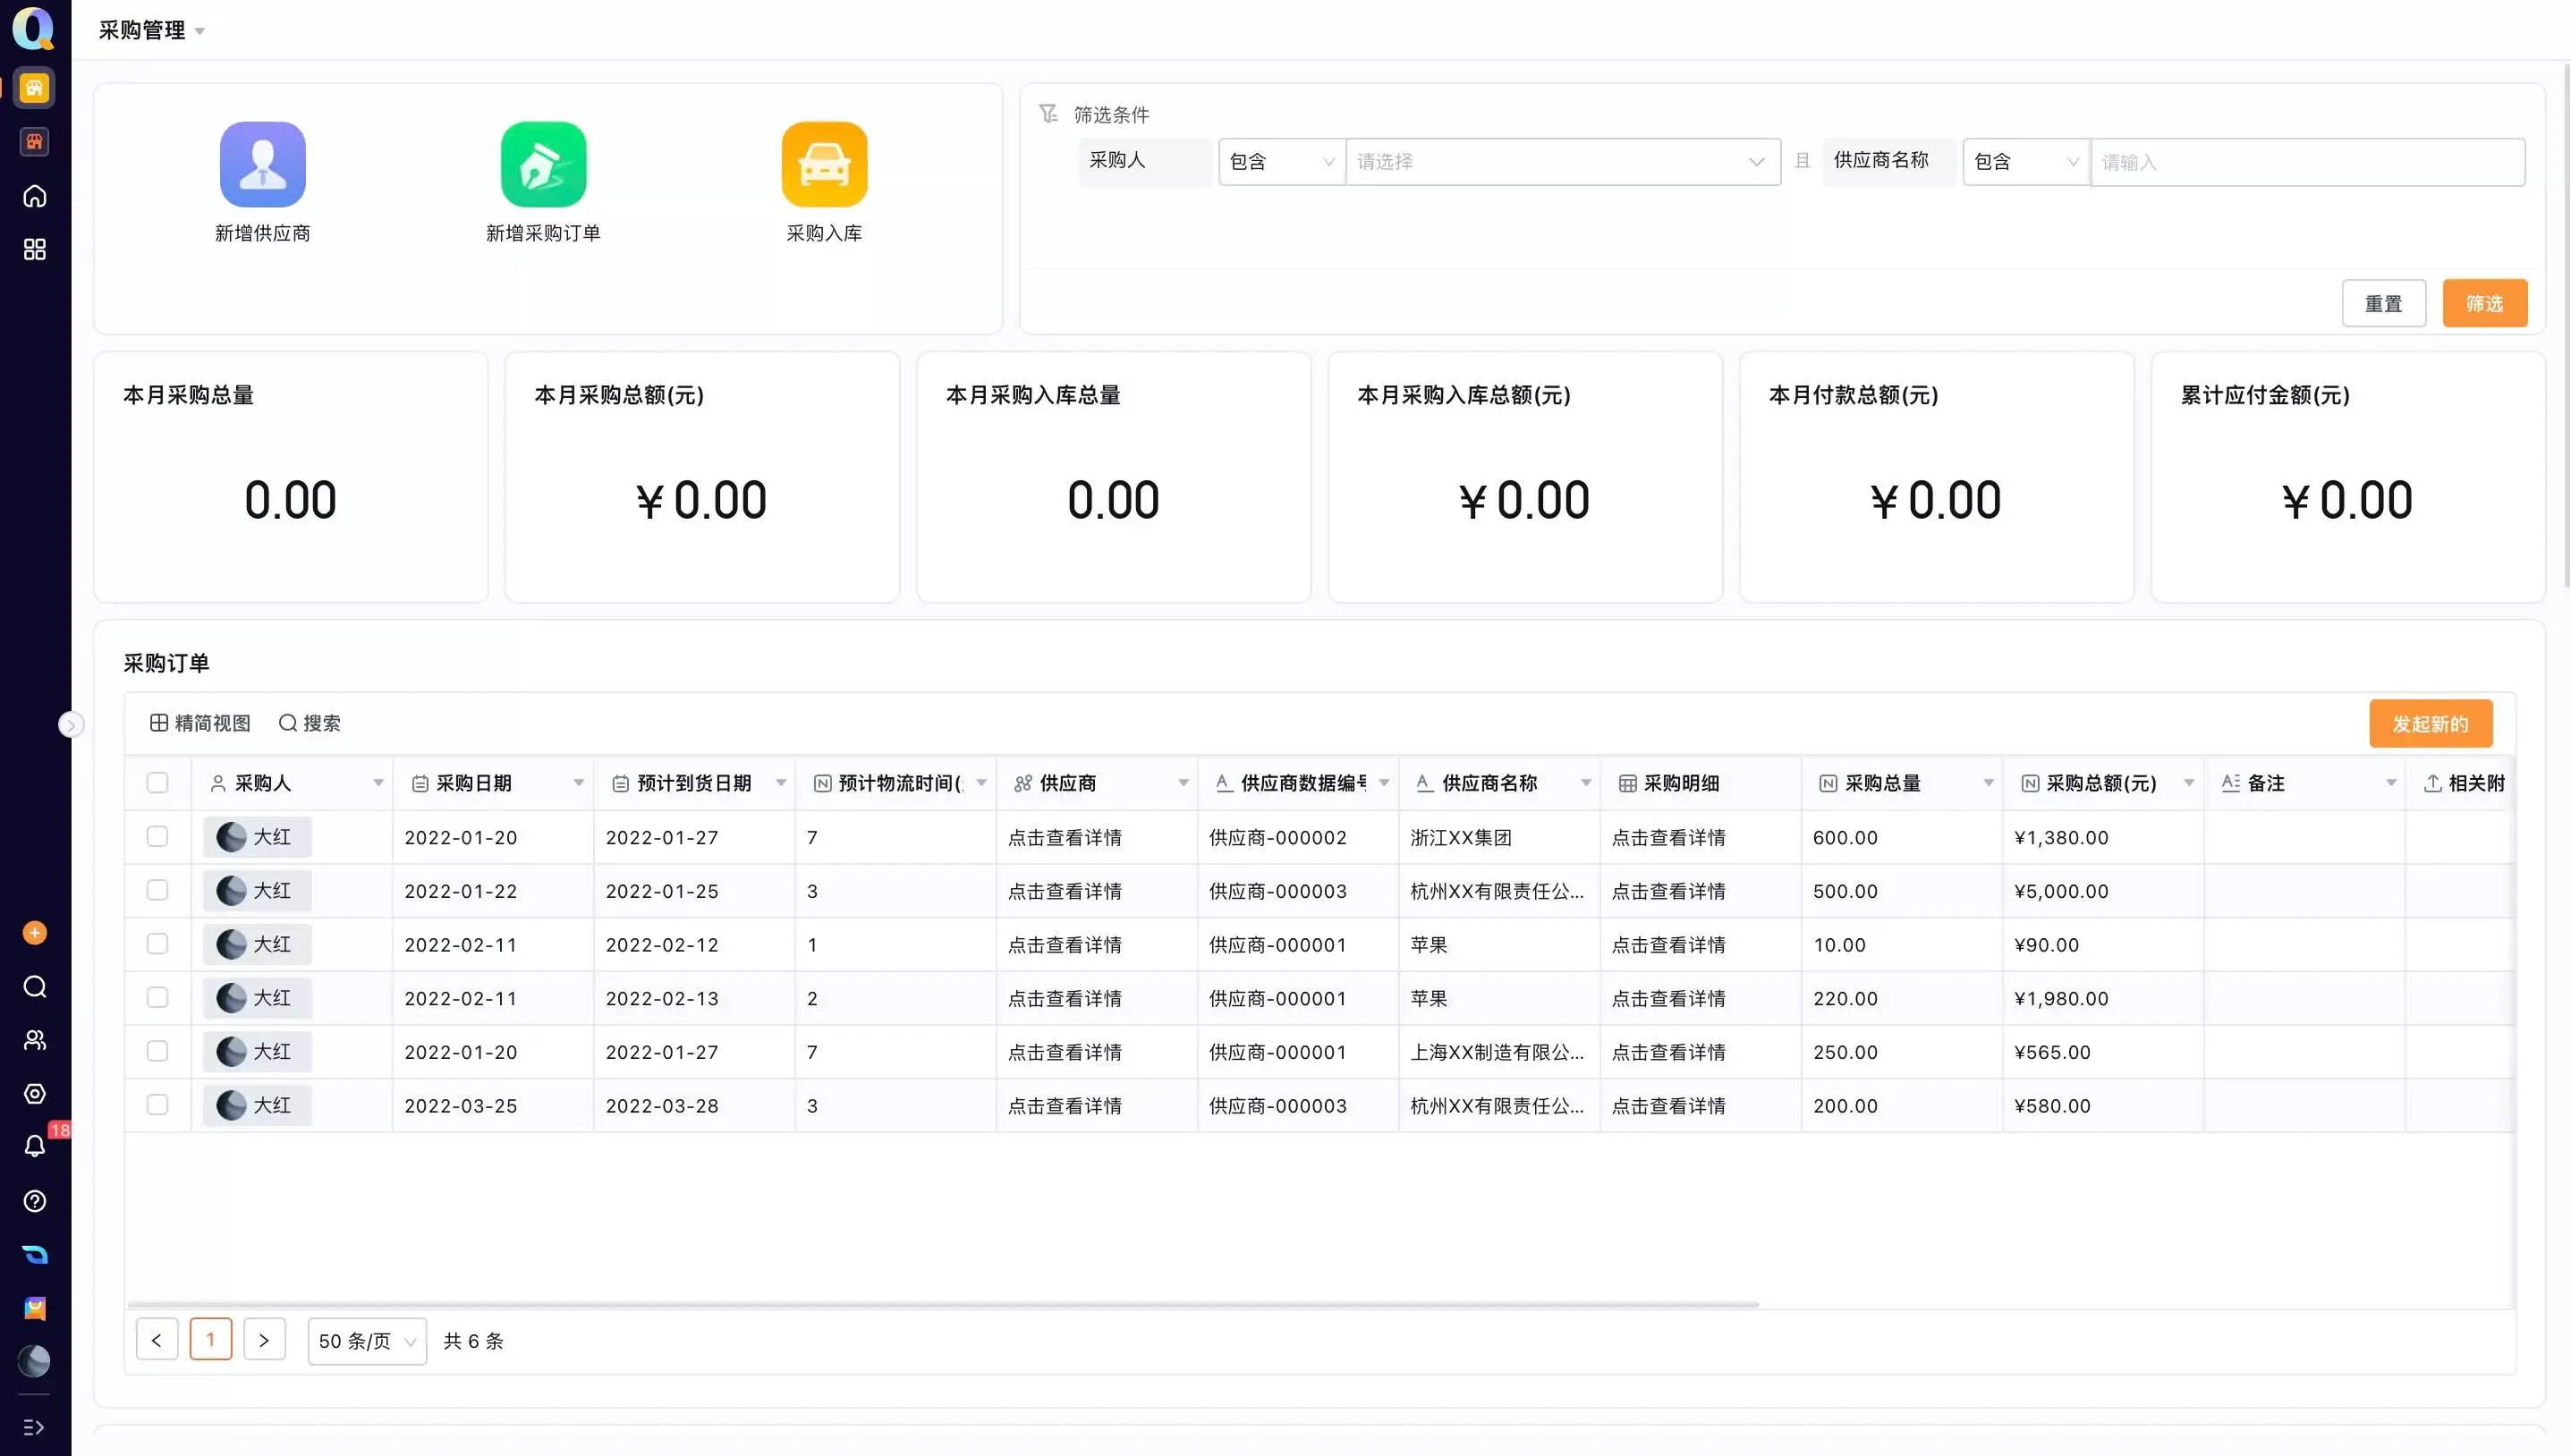
客户案例
看看轻流进销存管理系统的实际使用反馈
常见问题


